Anlagepolitischer Bericht für das 1.Quartal 2023
Der Start ins neue Jahr gelang den Finanzmärkten überraschend gut; sowohl Aktien wie Obligationen vermochten zuzulegen. Der Höhepunkt der Performance wurde jedoch bereits Ende Januar erreicht. Die im Oktober des Vorjahres einsetzende Erholung wurde vorerst gestoppt. Inflationsentwicklung und Rezessionsbefürchtungen beeinflussten das Marktverhalten dominant, während der Krieg in Europa in den Hintergrund der Teilnehmer trat. Die Notenbanken blieben konsequent auf restriktivem Kurs und erhöhten die Leitzinsen weiter.
Diese Politik zeigte überraschende Konsequenzen bei einigen US Regionalbanken, die in eine von Misstrauen geschürte Liquiditätskrise gerieten. Die Vertrauenskrise erfasste auch die CS, die innert Kürze vom Staat zur Zwangsheirat mit der UBS gezwungen wurde. Dieses Beben im Finanzbereich änderte nichts am geldpolitischen Kurs in den USA, der Eurozone und der Schweiz. Die Bekämpfung der hartnäckig hohen Inflation behielt Vorrang, zumal die laufenden Konjunkturdaten nicht wirklich beunruhigten. Die konjunkturelle Einschätzung blieb allerdings widersprüchlich.
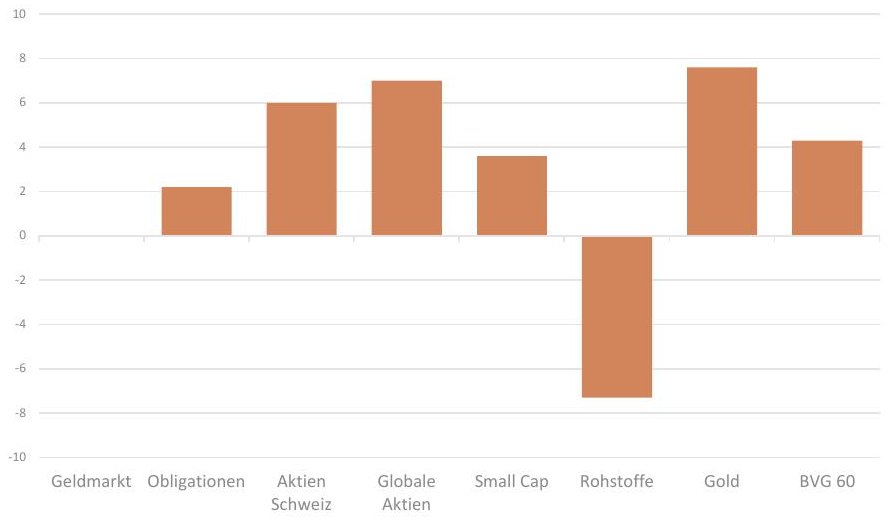
Während die Signale aus dem Kapitalmarkt wie inverse Zinskurve auf eine Rezession wiesen, zeigten die Umfrageergebnisse in der Wirtschaft (PMI) eine sich beschleunigende Wirtschaft, getragen vom Dienstleistungsbereich. Zudem verstärkten sich die konjunkturellen Erwartungen mit der Verabschiedung Chinas von der Null Covid Politik. Die Obligationenmärkte vermochten aufgrund rückläufiger Kapitalmarktzinsen etwas zuzulegen, wobei die Indices zwischen 1.5% und 2.5% stiegen. Die Risikoaufschläge bleiben durchschnittlich wenig verändert mit Ausnahme der Schuldner aus dem Segment der Emerging Markets.
Der US-Dollar verlor aufgrund der sich veränderten Zinserwartungen gegenüber den europäischen Währungen in der Grössenordnung von 1%, gewann aber zum Yen und AUD. Die CHF/Euro Relation blieb knapp unter Parität. Was per Saldo eine Abschwächung des CHF von 0.6% ergab. Der Rohstoffindex verlor rund 6%, wobei vor allem die Energiepreise nach unten drückten. Der Erdölpreis sank um 7% (Brent) und der US-Gaspreis um gute 50%. Das Bild bei Bunt- und Edelmetallen war gemischt. Kupfer und Gold gewannen rund 8%, während Nickel und Palladium um 20% an Wert einbüssten.
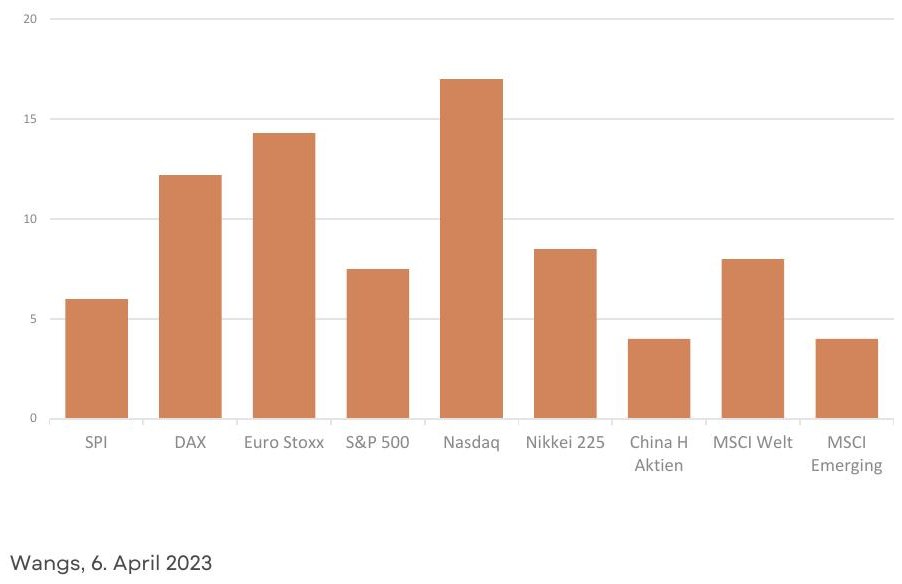
Die Aktienmärkte setzten ihre Erholung vom Herbsttief fort; der Weltindex gewann rund 8%. Die Sektor Performance war zum Teil eine Umkehr der Ereignisse des Jahres 2022. Technologie-, Kommunikations- und Luxuskonsum Titel schnitten am besten ab. Der im Vorjahr einzige positive Sektor Energie verlor dagegen im 1. Quartal 3%. Ebenfalls leicht im Minus lagen Aktien des Gesundheitssektors und des Finanzbereiches. Der Nasdaq Index war denn nicht überraschend das Zugpferd der Erholung an den Aktienmärkten gefolgt vom Euro Stoxx. Weniger erfolgreich entwickelten sich die Small Caps und Emerging Markets.
Entwicklungstendenz – Warten auf die «Godot Rezession»?
Die höheren Leitzinsen haben die Kreditkonditionen verschärft und die Banken zu vorsichtigerem Handeln veranlasst. Die Notenbanken haben angekündigt, dass weitere Zinserhöhungen folgen können, wenn dies zur Bekämpfung der Inflation als notwendig erachtet wird. Diese Verschärfung des Geldkurses wird sukzessive auf die reale Wirtschaft abfärben und eine konjunkturelle Schwäche erzeugen. Die aktuellen Konjunkturindikatoren deuten allerdings (noch) nicht in diese Richtung.
Die monatlichen Umfragewerte in der Wirtschaft (Einkaufs-Manager Index) zeigen seit Jahresbeginn einen Aufwärtstrend, welche ansprechende Wachstumsraten der Wirtschaft erwarten lässt. Damit bleibt es weiter offen, ob es in absehbarer Zeit zu der seit Monaten angekündigten Rezession kommen wird. Wir sind der Ansicht, dass sich mit den Schwierigkeiten im Bankensystem die Gefahr eines monetären «Overkill» verschärft hat und der Zinszyklus der Notenbanken ihren Gipfel (fast) erreicht hat.
Ob schon bald eine Zinswende bei den Leitzinsen in den USA folgen wird, wie das der Markt für Fed Funds sieht, würden wir mit Vorbehalt zur Kenntnis nehmen. Dies wird wesentlich davon abhängen, wie schnell und stark die Fortschritte an der Inflationsfront verlaufen werden, während konjunkturelle Einbussen in Kauf genommen werden. Für die Finanzmärkte sind die Auswirkungen der skizzierten Konstellation nicht eindeutig. Die tieferen Zinsen für Staatsanleihen als Ausdruck für geringere Risikobereitschaft und Inflationserwartungen, machen die Aktienmärkte interessanter.
Und dies vor allem diejenigen Aktien, welche in der Vergangenheit von stark steigenden Zinsen übermässig betroffen waren. Dieser Zusammenhang funktioniert allerdings nur so lange als die Gewinnerwartungen durch die konjunkturelle Abschwächung nicht zu stark beeinträchtigt werden. In dieser momentanen Lage ist unseres Erachtens, denn nach wie vor eine vorsichtige Haltung bezüglich Neuengagements in Aktien angebracht.