Anlagepolitischer Bericht für das 3.Quartal
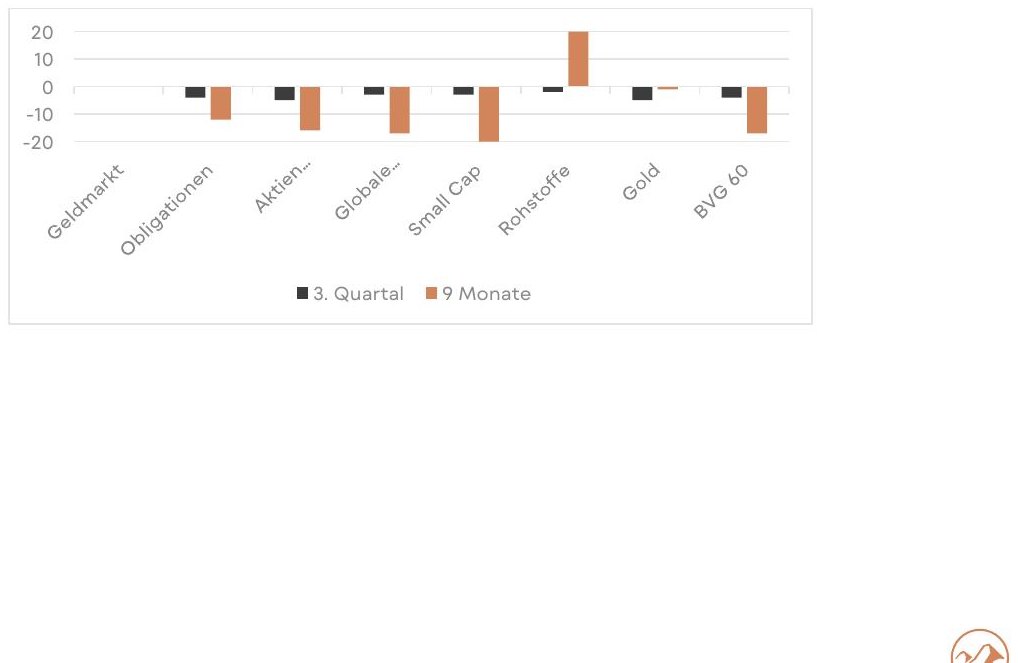
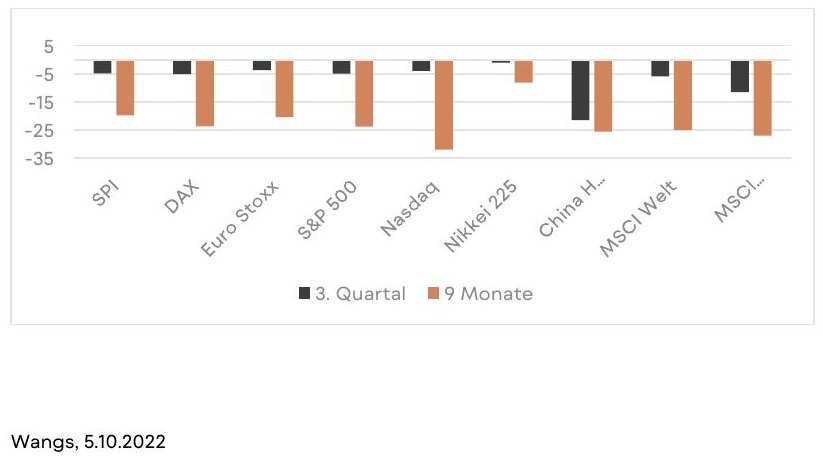
Die Finanzmärkte vermochten sich vorerst vom Juni Tief zu erholen, doch letztitel (1 Zeile, Referenzierung in Kopfzeile)endlich setzte sich der Abwärtstrend fort. Die grossen Sorgen bezüglich der globalen Inflation, der Energiesicherheit, des Krieges in der Ukraine und des generellen Wohlbefindens der Weltwirtschaft haben sich nicht entschärft und die Verunsicherung bei den Investoren auf höchste Stufen gehievt. Entgegen dem verwurzelten Glauben, dass eine Diversifikation der Anlagen den Schaden begrenzen kann, hat diese Strategie im laufenden Jahr nicht funktioniert. Insbesondere haben Obligationen einen enormen Wertverlust erlitten, wodurch die Werteinbussen bei Aktien nicht abgefedert werden konnten. Der Pictet Index für ein gemischtes (BVG) Mandat mit 60% Aktien weist per Ende Quartal ein Minus von 17% auf. Die Aufwertung des US-Dollars hat das Ertragsbild für Schweizerfranken Anleger bei Auslandanlagen etwas aufgehellt (siehe Grafik1).
Eine der zentralen Herausforderung ist die Bekämpfung der ungewohnt und hartnäckig hohen Inflationsraten, ohne die Wirtschaft in eine (tiefe) Rezession zu stürzen. Die Meinungen gehen hierzu auseinander: während für die einen die Zinsen viel zu schnell und zu heftig angezogen wurden, müssen für andere die Zinsen noch deutlich höher ansteigen, um den Inflationsvirus zu beseitigen. Bleibt die US-Zentralbank auf dem von ihr vorgezeichneten Zins Pfad, kann eine Rezession in den USA nicht ausgeschlossen werden. Sollten sich die Inflationswerte in absehbarer Zeit doch noch deutlich abschwächen, könnte der Markt (Terminkurve der Fed Funds) Recht bekommen, dass der Zinsgipfel anfangs Jahr 2023 erreicht wird. Unter diesen Umständen kann man auf einen zumindest begrenzten Schaden der Wirtschaft hoffen.
In Europa ist die wirtschaftliche Lage durch den Krieg in der Ukraine und dessen Folgen delikat und angespannt. Verschiedene Indikatoren lassen vermuten, dass zumindest Teile der EU bereits in einer Rezession stecken. Mit zweistelligen Inflationsraten bleibt der EZB nichts anderes übrig als die Zinsen anzuheben, um nicht das Vertrauen als Währungsbehörde zu verlieren. Zahlreiche staatliche Programme im Umfang von etwa 600 Milliarden Euro sind angekündigt, um Bürger und Firmen die Energiekosten zu erleichtern. China hat im Gegensatz zu fast allen anderen Nationen die COVID Einschränkungen belassen, was das Land nach Schätzungen 3 bis 4% an Wirtschaftswachstum kostet. Zudem steckt die Immobilienbranche in einer veritablen Krise, welche durch die demografische Entwicklung noch beschleunigt wird. Ob unter dem wirtschaftlichen Druck ein Abrücken von der Nulltoleranz Politik vorgenommen wird, bleibt abzuwarten.
Der Krieg in der Ukraine könnte noch lange dauern, wenn der Westen nicht gewillt ist, eine politisch/diplomatische Lösung anzustreben. Die militärische Konfrontation jedenfalls kann keine Lösung bringen, da beide Kontrahenten die Apokalypse in der Hand halten. Mit der Fortdauer der Sanktionen wird sich zumindest Europa in Bezug auf die Energieversorgung unabhängiger gemacht haben, wenn auch die Energiekosten dadurch höher bleiben. Andere Konflikte wie die Auseinandersetzung um die Unabhängigkeit Taiwans tragen ebenfalls dazu bei, dass die geopolitische Stabilität erschüttert ist.
Diese Rahmenbedingungen sind denn auch der Anlass für einen überwältigenden Pessimismus in der Finanzbranche und unter privaten Investoren. Indessen liegt es in der Natur der Finanzmärkte, dass sie weniger die Aktualität als vielmehr die Zukunft bewerten wollen. Aktuell dürften die Obligationenmärkte die verschärfte Geldpolitik und hohen Teuerungsraten verarbeitet haben. Die Aktienmärkte haben sich an das erhöhte Zinsniveau angepasst und eine Gewinnabschwächung eingeplant. In beiden Anlagekategorien ist jedoch keine Rezession in den Preisen eingebaut.
Der weitere Jahresverlauf wird geprägt sein von der Einschätzung des Rezessionsrisikos und der Härte der geforderten Geldpolitik. Ein deutlicher Rückgang der Inflationsraten wäre eine deutliche Entspannung der Zinserwartungen und würde die extreme Risikoaversion vermindern.