Marktrisiken steigen, politische Risiken weniger virulent
- US-Wirtschaft mit (temporärem) Einbruch
- Fiskalimpulse in Europa
- Monetäre Impulse in den USA
- Einstellung Handelskrieg bis zu den Zwischenwahlen (?)
- Aktien: Die Gefahr einer heftigen Korrektur bei den «KI- Aktien» ist nicht vom Tisch
- Gold und Silber bleiben gut abgestützt – aber «Hype gefährdet»
Rückblick 2025 – Das Jahr des Zollhammers
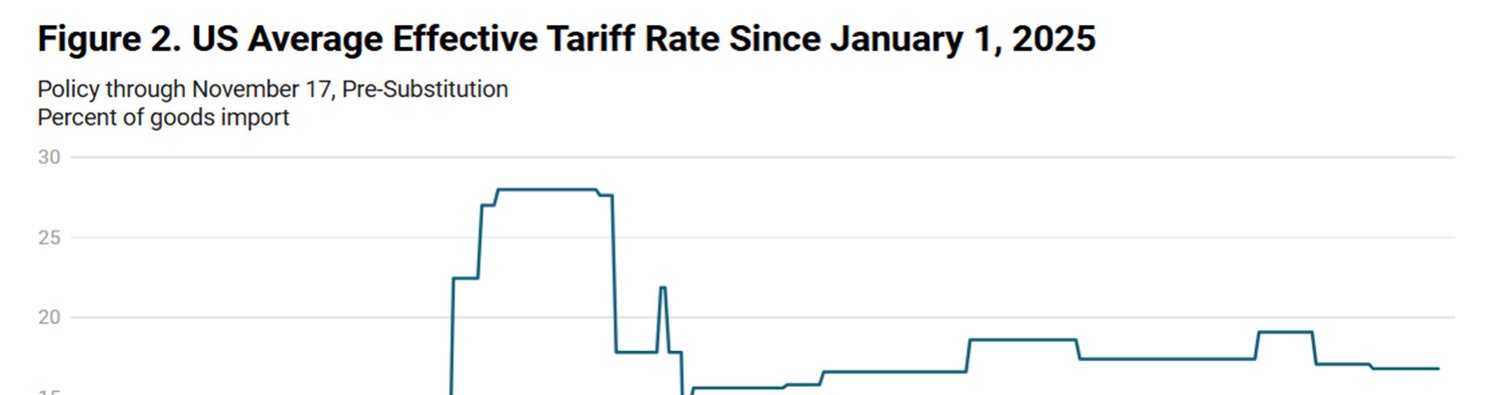
Das Drehbuch für die Finanzmärkte wurde 2025 weitgehend im Weissen Haus geschrieben. Kaum im Amt überzog der neue Präsident Donald Trump die Weltöffentlichkeit fast im Tagestakt mit seinen zuweilen abstrusen Ideen, Vorschlägen und Drohungen, welche nicht immer einfach einzuordnen waren. Eindeutig war sein Druck auf den Vorsitzenden der Zentralbank, Jerome Powell, die Zinsen schnell und deutlich zu senken. Das Fed widerstand dieser Aufforderung und kürzte erst in der zweiten Jahreshälfte den Leitzins in drei Schritten um insgesamt 0.75%, als sich die Schwächezeichen am Arbeitsmarkt verdichteten.
Anfang April verkündete Trump ein verwirrendes Paket von schockierend hohen Zöllen auf Importgütern. Die Reaktion an den Märkten war ein Verlust von 14% beim Weltaktienindex, ein satter Anstieg der Risikoprämien bei Schuldpapieren, ein Rückgang des US- Dollars und ein Anstieg des Goldpreises. In der Folge wurden dann aber bilaterale Abkommen ausgehandelt, wobei Investitionszusagen und andere Entgegenkommen den angedrohten Tarif purzeln liessen. So gelang es der Schweiz den angedrohten Satz von 39% auf den für die EU gültigen Satz von 15% auszuhandeln.
Die anfänglich befürchteten negativen Auswirkungen auf Wachstum und Inflation bestätigten sich im weiteren Jahresverlauf nicht, zumal die effektive Zollbelastung tiefer blieb. Die Märkte beruhigten sich und setzten zu einem neuen Höhenflug an. Unter massivem verbalem Druck der USA beschlossen die europäischen Staaten eine drastische Erhöhung der Verteidigungsausgaben. Zudem entschied die neue deutsche Regierung Merz erhebliche zusätzliche Mittel für Infrastruktur und Sicherheit bereitzustellen.
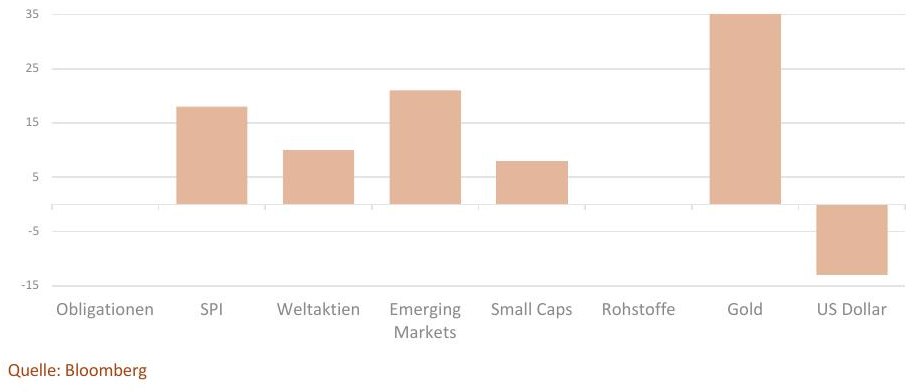
Dank günstigem Inflationsverlauf vermochte die Europäische Zentralbank die Leitzinsen in vier Schritten von 3% auf 2% zu senken. In der Schweiz wurde der Leitzins bis zur 0% Marke gesenkt, um der drohenden Gefahr einer Deflation vorzubeugen. Der USD verlor in der ersten Jahreshälfte deutlich und stabilisierte sich anschliessend. Der handelsgewichtete Verlust betrug knapp 10%, während die Einbusse zum Euro mit 14% deutlicher ausfiel. Die Relation des CHF zum Euro blieb übers Jahr praktisch unverändert.
Entgegen der verbreiteten Erwartung blieb die Aufwertung des Yen aus und auch die chinesische Währung blieb trotz Handelskrieg fest zum USD. Die Renditen für 10-jährige Staatsanleihen gingen in den USA zurück, blieben in der Schweiz und Grossbritannien unverändert und zogen im Euroland leicht und in Japan stark an. Die Risikoprämien bildeten sich erneut etwas zurück, so dass die Erträge von Obligationenanlagen von Privatschuldnern im USD-Bereich passabel ausfielen. Für Obligationenanleger im CHF fiel der Gesamtertrag sehr bescheiden, wenn nicht gar negativ aus.
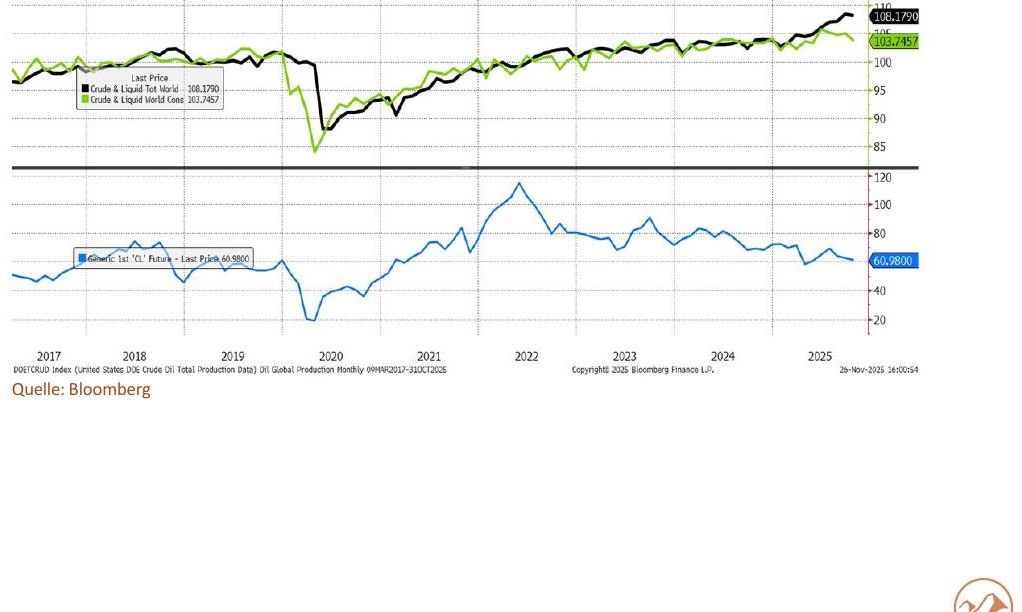
Der Rohstoffindex verbesserte sich um 13% in USD, was wesentlich auf die Entwicklung der Edelmetalle zurückzuführen war. Die erhöhte Nachfrage infolge von Diversifikationsbestrebungen war deutlich sichtbar. Gold stieg um 66%, Platin um 144% und Silber gar um fast 170%. Der Erdölpreis fiel aufgrund der hohen Produktion um 17% auf etwa 60 USD pro Fass. Politische Entwicklungen wie die versuchte Befriedung des Gazastreifens, die Bemühungen um einen Waffenstillstand in der Ukraine sowie die damit verbundenen Übergriffe in den Luftraum der NATO hinterliessen an den Finanzmärkten kaum Spuren.
Selbst der amerikanisch-chinesische Handelskrieg zeigte erstaunliche Folgen. Der Aktienindex für chinesische Aktien in Hongkong stieg mit 28% stärker an als der S&P 500 wie auch im Vergleich zum Nasdaq. Bereinigt um die Währungsverschiebungen waren europäische Aktienmärkte deutlich besser als US-Aktien. Selbst die Gruppe der 7 Magischen (Nvidia, Apple, Microsoft, etc.) blieben hinter der Performance des SMI zurück. Eine überragende Wertsteigerung gelang der Gruppe der aufstrebenden Länder, die mit einem Plus von 34% (in USD) die traditionellen Märkte (22%) deutlich hinter sich liess.
Korea, Polen, Vietnam und Chile gehörten zu den auffälligen Aktienmärkten im EMA-Universum. In der Sektor-Betrachtung zeigten Konsum- und Immobilientitel eine vergleichsweise schwache Entwicklung. Bester Sektor war Kommunikations-Dienstleistungen (Google, Meta, etc.) mit rund 33% Zuwachs. Überdurchschnittlich auch Finanzwerte, Industrie, IT und Versorger. Insgesamt war der Hype um das Thema künstliche Intelligenz nicht mehr so dominant in der Performancerangliste und hatte sich geografisch (Asien) ausgeweitet und auch in anderen Sektoren (Stromversorger) Interesse geweckt.
Ausblick 2026
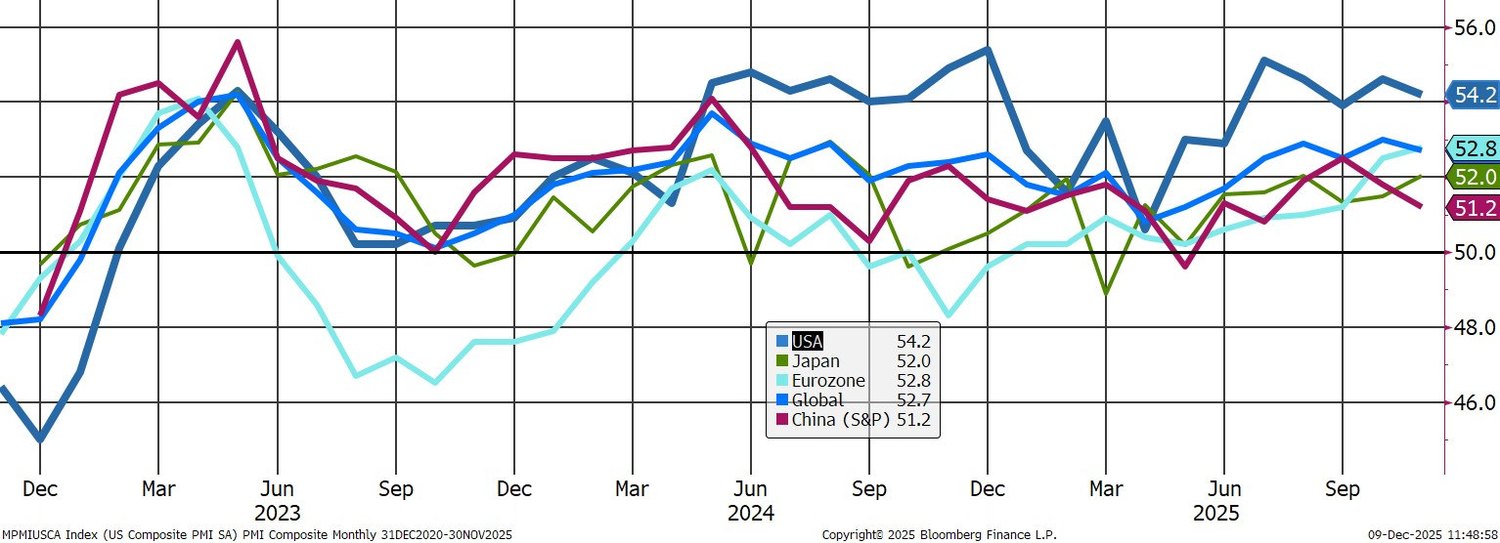
Es gibt zum Jahreswechsel einen breiten Konsens unter den Prognostikern, dass das Wirtschaftswachstum 2026 ansprechend ausfallen wird. Die Indexwerte der Einkaufsmanager liegen in wichtigen Wirtschaftsregionen über 50, was Wachstum bedeutet. Die Möglichkeit einer rezessiven Entwicklung in wichtigen Teilen der Weltwirtschaft wird klein veranschlagt. Damit ist prognostisch auch die Gefahr eines ausgewachsenen Handelskrieges, wie sie noch nach dem «Liberation Day» bestand, vom Tisch gefegt. Je nach Region unterstützen geld- und fiskalpolitische Impulse das Wachstum, bei insgesamt stabileren Inflationsraten. Dennoch sind gewisse Spannungsfelder nicht zu übersehen.
USA: KI-Investitionsboom und Konsumflaute
In den USA ist eine Abschwächung am Arbeitsmarkt im Gange, der, sollte er sich 2026 fortsetzen, zu geringerem Konsum führen wird und damit die wichtigste Säule des US- Wachstums schwächen wird. Die gewaltigen Investitionsvorhaben der KI-Industrie in Rechnerkapazitäten könnten diesen Wachstumsausfall bestenfalls teilweise kompensieren, da einige dieser Investitionsgüter importiert werden müssen. Im Herbst stehen Teilerneuerungswahlen des Kongresses an und eine fortgesetzte Kontrolle beider Kammern durch die Republikaner ist nicht gesichert.
Im Hinblick auf eine Sicherstellung der parlamentarischen Mehrheit wird das Weisse Haus wohl alles unternehmen, die Wähler für sich zu gewinnen. Dabei wird auf die Preisgestaltung sensibler Güter wie Medikamente, Benzin und Nahrungsmittel (Abschaffung der Zollbelastung) Einfluss genommen. Zur Diskussion steht auch eine einmalige Zahlung aus den Zolleinnahmen an Haushalte, die eine bestimmte Einkommensgrenze nicht überschreiten. Grundsätzlich ist der Spielraum für zusätzliche Staatsaugaben bei einem Budgetdefizit von 6% des BIP eingeschränkt und ein diesbezügliches Alarmsystem ist der Markt für Staatsanleihen.
Inwieweit das Zurückholen von Produktionsstätten in die USA und die Migrationspolitik die Job Aussichten begünstigen wird, ist nicht klar, da Arbeitsfähigkeiten und Anforderungen auseinanderfallen. Desweitern kann wohl davon ausgegangen werden, dass Trump den Streit mit China in diesem Wahljahr auf kleinem Feuer halten wird, um Unruhe zu vermeiden. Geldpolitisch wird der Druck gross sein, die Zinsen deutlich zu senken. An der Spitze des Fed kommt es zu einem Wechsel und auf Powell folgt vermutlich Hassett ein hoher Wirtschaftsberater aus dem Weissen Haus.
Die Zinsentscheide werden allerdings von einem Gremium gefällt, das zu Jahresende ausserordentlich unterschiedliche Meinungen vertat. Es ist eher zweifelhaft, ob das «neue» Fed die Weisungen aus dem Weissen Haus umsetzten wird. Ansonsten entstünde ein irreparabler Vertrauensverlust, welche die Geldpolitik schwierig und teuer gestalten würde. Der Markt glaubt an ein unabhängiges Fed und sieht lediglich zwei Zinssenkungen im Jahre 2026. Dies kann als ein Kompromiss zwischen Konjunkturstützung und Inflationsbekämpfung interpretiert werden.
Europa: Ausgaben in Sicherheit und Infrastruktur – stotternder Exportmotor
Grundsätzlich ist die Situation der Konsumenten in Europa deutlich besser als in den USA, ist die Verschuldung doch gering, die Arbeitslosigkeit tief und die Belastung hoher Energiekosten geringer geworden. Grössere Sorgen fallen auf die Exportindustrie, welche von den US-Zöllen belastet ist und mit einem starken Euro zu kämpfen hat. Die Problematik vertieft sich in der Automobilindustrie, wo China mit einer Exportoffensive von E- Autos in den europäischen Markt eindringt. Gleichzeitig sind europäische Autos auf dem für die europäische Industrie zentralen Markt China nicht mehr gefragt.
Europas Bekenntnis die Selbstverteidigungskraft zu verbessern hat und wird auch in Zukunft viele staatliche Mittel in die Verteidigungsindustrie lenken. Nach Schätzungen dürfte dies für die Eurozone einen Wachstumsbeitrag von 0.2% für 2026 ergeben. Mindestens so bedeutsam ist das Infrastruktur Projekt der deutschen Regierung, das 2026 und 2027 auf das Wachstum abfärben wird. Die Inflation in der Eurozone liegt mit rund 2% auf der Zielgrösse und mit einem Zinsniveau von 2% beim Leitzins besteht Raum für eine weitere Zinssenkung.
Die meisten Beobachter wie auch der Futures Markt gehen davon aus, dass die Zinsen 2026 unverändert bleiben. Sollte sich eine konjunkturelle Schwäche einstellen, ist unseres Erachtens aber durchaus mit geldpolitischer Hilfe zu rechnen.
Switzerland
In der Schweiz sind die Leitzinsen bei null und nach Aussagen der Notenbank ist die Schwelle hoch, Negativzinsen einzuführen. Alternativ stehen Devisenmarktinterventionen zur Verfügung, um eine Aufwertung des CHF einzuschränken. Diese können auf Kritik der US-Regierung stossen, Währungsmanipulation vorzunehmen, und sind deshalb eher dosiert zu erwarten. Wenn man die wichtigere reale Veränderung des CHF betrachtet, ergab sich über die letzten 5 Jahre eine Aufwertung von 4%, ein «Wettbewerbsverlust» der tragbar scheint und durch andere Massnahmen kompensiert werden kann.
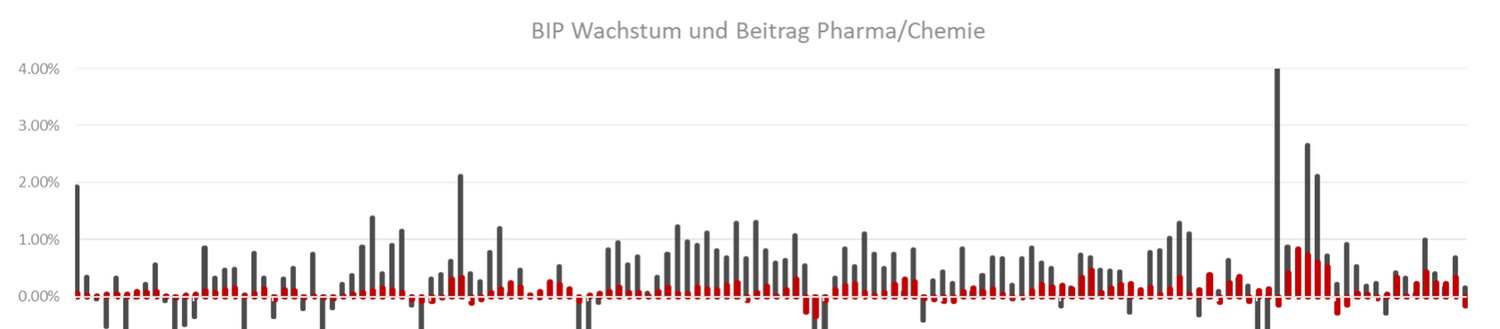
Mit Zöllen von 15 % hat sich die Situation für Teile der Schweizer Industrie verschlechtert. Unklar ist die Situation bei der chemischen und pharmazeutischen Industrie, die unabhängig vom Staat mit dem Weissen Haus verhandelt haben. Inwieweit Preiszugeständnisse und Produktions- und Forschungsverlagerungen in die USA zugestanden wurden, ist nicht bekannt. Die Bedeutung dieser Industrie für die Wertschöpfung ist erheblich und würde im Worst-Case tiefe Spuren hinterlassen. In der Grafik 4 ist das BIP-Wachstum pro Quartal dargestellt und in roter Farbe der Beitrag der Pharma/Chemie zum Gesamtwachstum.
China: Exportstärke ungebrochen
Die Bemühungen der US-Regierung das Aussenhandelsdefizit mit China zu vermindern, brachte gewisse Erfolge. Indessen gelang es China Alternativmärkte zu erschliessen, mit der Folge, dass die Wirtschaft noch immer stark von ausländischer Nachfrage abhängig ist. Mit einer gezielten Förderung von Schlüsselindustrien und einer Überflutung der Märkt mit Dumping Preisen wird versucht, die inländische Überproduktion im Ausland abzusetzen.
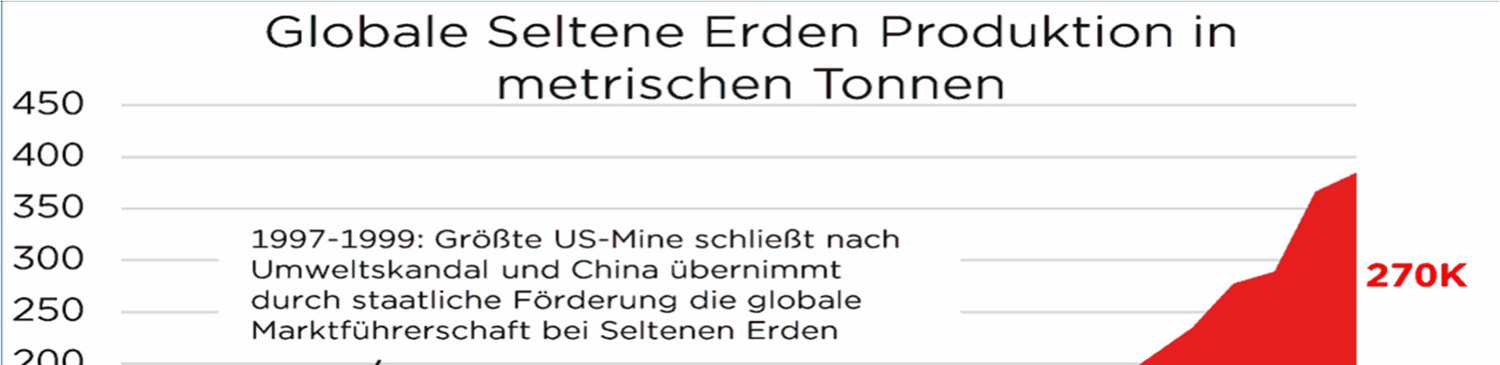
Die längst bekundete Strategie einer Stärkung der Binnennachfrage mit beispielsweise gezielten Fördermassnahmen umweltfreundlicher Konsumprodukte blieb halbherzig, zumindest wenig ergiebig. Die Immobilienkrise – viel Vorsorgegeld ist in Eigentumswohnungen parkiert – bleibt wohl weiterhin ein gewichtiger Bremsklotz für den privaten Konsum. Es scheint so, dass China de facto an einer exportgetragenen Wirtschaftsstruktur festhält und seine Trümpfe als Quasi-Monopolist bei wichtigen Metallen, insbesondere bei Seltenen Erden ausspielen wird.
In dieser Konstellation wird China weniger, denn je zu einem Mit-Konsumenten der globalen Produktion.
Die Obligationenmärkte bieten unterschiedliches Potential
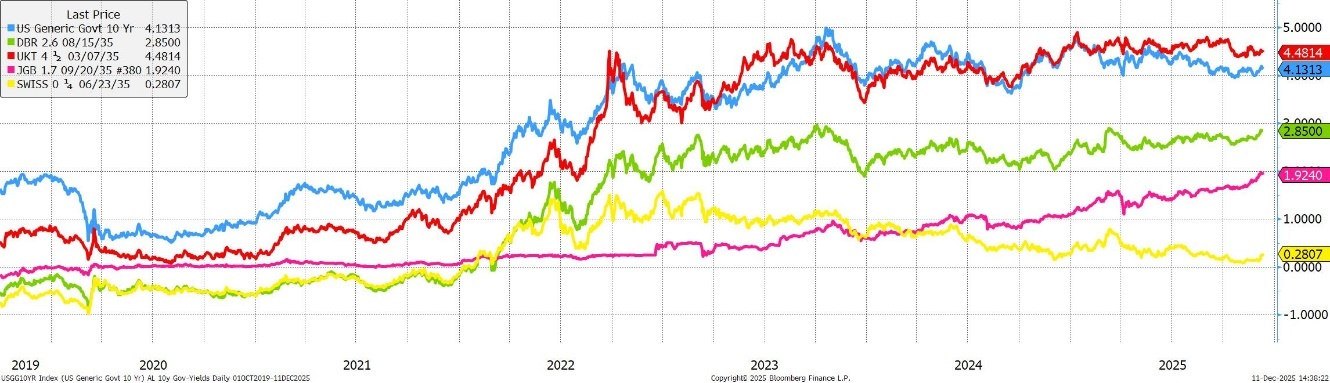
In den USA gehen wir davon aus, dass sich die Zinskurve weiter nach unten verschieben wird, nicht zuletzt deshalb, weil das Fed den Abbau von Staatsanleihen in ihrer Bilanz gestoppt hat. Mit weiteren Leitzinssenkungen dürfte sich das kürzere Zinsende schneller nach unten bewegen und so eine Normalisierung der Zinskurve herbeiführen. In der Eurozone wird der Obligationenmarkt in erster Linie von hohen staatlichen Mittelaufnahmen beeinflusst sein, so wie länderspezifischen Ereignissen in der Fiskalpolitik. Da weder Leitzinsen noch Inflation deutlich sinken werden, dürften die Kapitalmarktzinsen seitwärts tendieren.Die Situation in der Schweiz ist mit Zinsen unter 1% am Kapitalmarkt nur für Schuldner interessant. Angesichts stabiler Inflation und solidem öffentlichem Haushalt ist davon auszugehen, dass die Renditen für 10-jährige Staatsanleihen unter 1% pendeln werden.
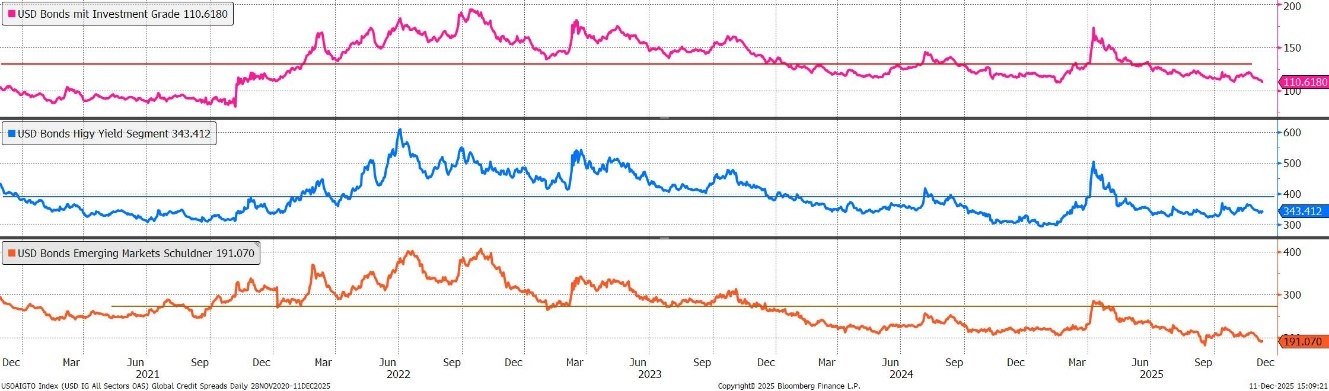
Angesichts dieser trüben Perspektiven von Staatsanleihen, ist die Versuchung gross, mehr Risiko bei der Schuldnerauswahl zu akzeptieren. Die Daten aus dem USD-Bereich (Grafik 7) zeigen, dass das erhöhte Risiko nicht zwingend honoriert wird. Insbesondere ist der Risikoaufschlag für Emittenten aus den aufstrebenden Märkten deutlich geringer als im Durchschnitt der letzten 5 Jahre. Allerdings muss man festhalten, dass sich die makroökonomische Lage in vielen dieser Länder massiv verbessert hat. Der Renditeaufschlag von Investment Grade Obligationen erscheint akzeptabel. Dagegen würden wir das hochverzinsliche Segment meiden, da die Entschädigung nicht der aktuellen Ausfallquote entspricht und die Anfälligkeit überdurchschnittlich ist.
Zinsentwicklung spricht für USD-Abschwächung
Die US-Valuta kam anfangs 2025 unter Druck und hat sich seit Mitte Jahr stabilisiert. Zinssenkungen in den USA, keine in Europa und Zinserhöhungen in Japan sprechen für eine erneute Schwäche des USD. Zudem ist die US-Währung nach Kaufkraftkriterien noch immer deutlich überbewertet und müsste so strukturell zur Abschwächung tendieren. UBS hat anstelle der Kaufkraftparität mit der Produktivitätsparität gerechnet und kommt zum erstaunlichen Resultat, dass die US-Valuta nach diesem Kriterium richtig bewertet ist. In der Essenz bedeutet dies, dass die bessere Produktivität der US-Wirtschaft keine Abwertung nötig macht, um die währungsbedingte Wettbewerbsschwäche auszugleichen. Die «Entdollarisierung» in Teilen dieser Welt wird indessen weitergehen und die Nachfrage dämpfen. In der Summe ist eine Schwächetendenz der US-Valuta am ehesten zu erwarten.
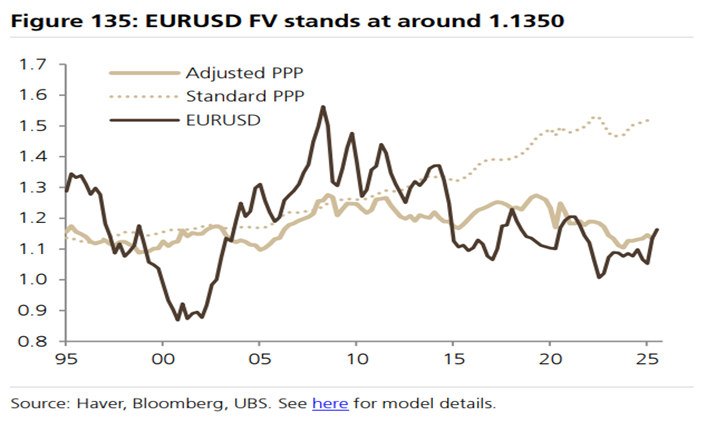
Wenn der Euro weiter zum US-Dollar zulegen wird, dürfte dies gleichermassen auf den Schweizerfranken abfärben. Unter normalen Umständen sollte sich daher auch der CHF in einem engen Band zum Euro bewegen, wobei eine Aufwertung von 2% infolge unterschiedlichen Inflationsentwicklungen gut verkraftbar wäre. Wie vor einem Jahr ist der japanische Yen aus verschiedenen Gründen der Aufwertungskandidat Nummer 1. Nach einer anfänglichen Aufwertung 2025 wendete sich der Trend, so dass Ende Jahr wieder die gleiche Parität erreicht wurde. Mitte Jahr entkoppelte sich das Währungspaar von der Entwicklung der US-Rendite, ein bis anhin zuverlässiger Indikator. Inwieweit die wirtschaftspolitischen Absichten der neuen Regierung auf die Wechselkursentwicklung abfärbt, ist schwierig einzuschätzen. Fakt bleibt, dass die japanische Währung stark unterbewertet ist und möglicherweise bringt das Jahr 2026 hier eine gewisse Korrektur.
Rohstoffe – Edelmetalle glänzen weiter
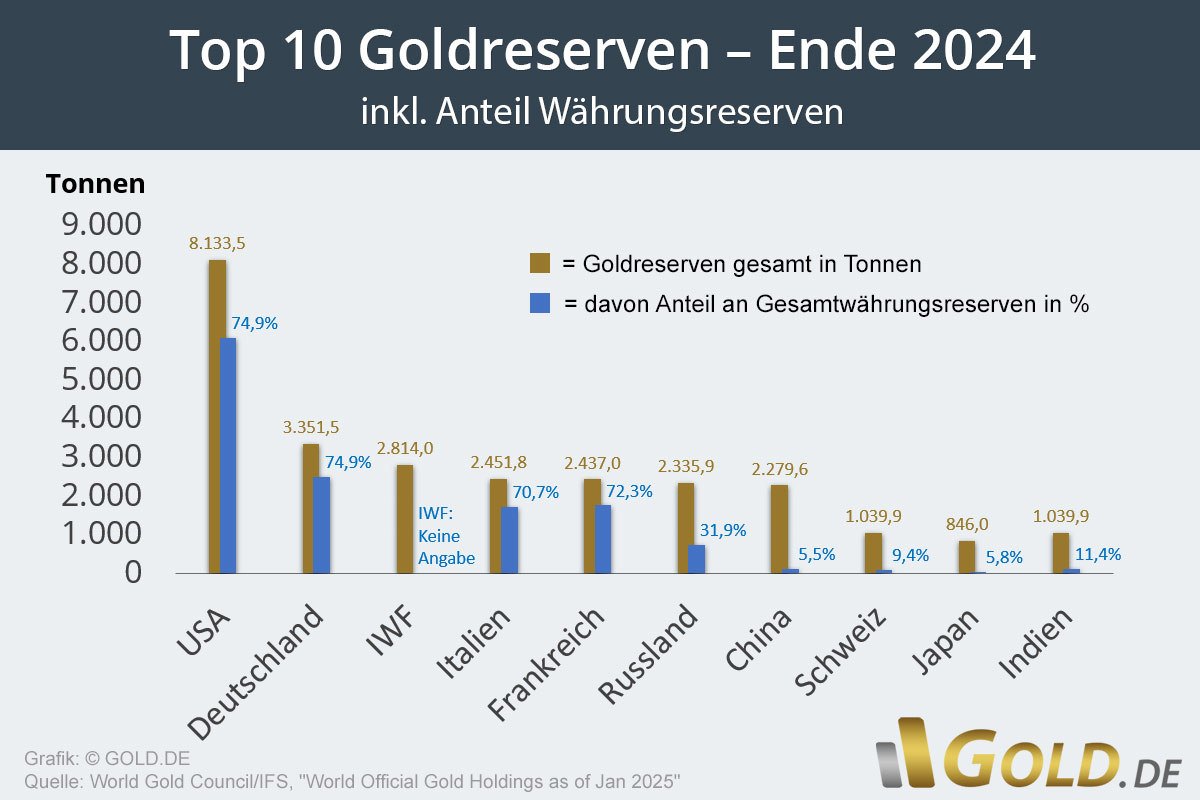
Eine Extrapolation der Preisentwicklung 2025 ist so einfach wie gefährlich. Indessen spricht einiges dafür, dass die Hausse bei den Edelmetallen noch nicht vorbei ist. Der Leader ist Gold und sein Anteil bei privaten Vermögensanlagen und bei den Reserven der Notenbanken ist im Steigen. Der Anteil Gold an den gesamten Währungsreserven ist in China, Japan oder Indien äusserst bescheiden und hat offensichtlich Anpassungspotential. Misstrauen in den amerikanischen Staat, Schutz gegen Inflation sowie Währungsunruhen sind höher gewichtet als der fehlende laufende Ertrag. Die übrigen Edelmetalle bleiben im Soge des Goldes, Silber begünstigt durch den jüngst erhaltenen Status eines kritischen Metalls durch die US-Regierung.
Die Tendenz einer Überproduktion am Erdölmarkt wird aller Voraussicht nach anhalten. Das Scheitern der Mengenkontrolle durch die OPEC, die Vollproduktion der USA sowie der kaum gebrochene Exportstrom russischer Erdölprodukte sind für ein reichliches Angebot verantwortlich. Andererseits ist die Nachfrage gedämpft und mit der wachsenden Bedeutung der e-Mobilität wird die Verlagerung der Nachfrage von Petro zu Strom dauerhaft bleiben. Daher wird der Preis für das schwarze Gold in der Tendenz sinken.
Aktienmärkte – Zuversicht und Vorsicht
Aufgrund der globalen wirtschaftlichen Entwicklung sind die Erwartungen derart, dass die Unternehmensgewinne des Weltaktienindex um durchschnittlich 13% steigen werden. Sektoriell schwanken die Gewinnzuwächse zwischen 8% für stabile Konsumgüter und 23% für IT-Titel. Die Bewertung des Marktes wie auch der einzelnen Sektoren ist gemessen am historischen Durchschnitt auch mit der positiven Gewinnentwicklung 2026 nicht günstig. Eine entspanntere Zinssituation dürfte allfällige Vorbehalte bezüglich der Bewertung in den Schatten stellen.
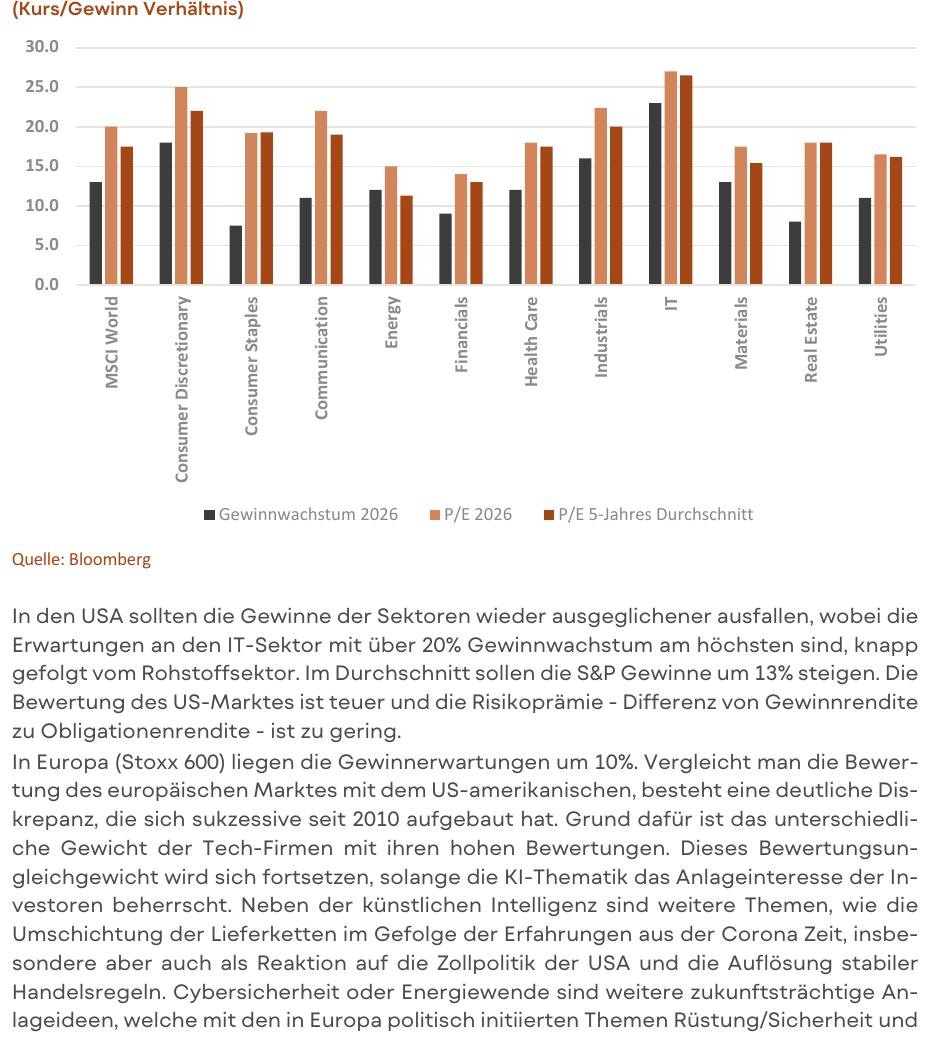
Infrastruktur ergänzt werden. Aufgrund der bisherigen Ausführungen würden wir im Aktienbereich folgende Anlageschwerpunkte setzen:
- Im US-Aktienmarkt eine Präferenz der Titel um das KI-Thema sowie Banken, die von der Veränderung der Zinskurve und der Deregulierung profitieren
- In Europa steht ebenfalls der Bankensektor trotz starker Performance 2025 im Vordergrund. Infrastruktur- und Sicherheitsausgaben wird das Feld der Industriewerte begünstigen
- Aufgrund sinkender Zinsen und erwarteter Gewinnsteigerung um 20% sind ausgewählte Aktien aus dem Segment der geringer kapitalisierten Werte eine geeignete Ergänzung
- Ein beachtliches Zinssenkungspotential sowie eine fundamental deutlich verbesserte Situation machen Anlagen in aufstrebenden Volkswirtschaften weiterhin interessant
- Energiewende und steigende Nachfrage nach Strom infolge des rasanten Aufbaus von Datenzentren ergeben verschiedene interessante Anlagemöglichkeiten. So scheint sich beispielsweise eine Renaissance der Geothermie anzubahnen.
- Der Einsatz von KI im Gesundheitswesen, insbesondere in der Forschung und Entwicklung von Medikamenten, kann sich als erfolgreich erweisen. Selektive Gesundheitswerte gehören daher auch in ein diversifiziertes Aktienportfolio, zumal dieser Sektor weniger konjunktursensitiv ist
Anlagepolitische Schlussfolgerung – ausgewogene Portfoliokonstruktion
Grundsätzlich gehen wir davon aus, dass ein ausgewogenes gemischtes Portfolio die beste Anlagestrategie für 2026 sein wird, um die Markt-Chancen zu ergreifen und gleichzeitig die Risiken im Verkraftbaren zu halten. Angesprochene Risiken sind hauptsächlich latente Unruhen am Aktienmarkt. Dazu zählen wir einen Bruch in der KI-Euphorie, der jederzeit möglich scheint, da die Erwartungen sehr hochgeschraubt sind und die Wahrscheinlichkeit enttäuschender Unternehmensnachrichten steigt.
Sodann ist ein Abgleiten der US-Wirtschaft in eine Stagflation oder Rezession noch immer eine nicht vernachlässigbare Entwicklungsvariante. Ein plötzliches Misstrauen der Anleger gegenüber der stark steigenden staatlichen Verschuldung würde sowohl Obligationen- wie Aktienmärkte negativ tangieren. Andererseits sind auch positive Entwicklungen denkbar wie ein Waffenstillstand in der Ukraine, verbunden mit Wiederaufbauplänen. In diesem Kontext wäre selbst eine Art Reintegration Russlands in die internationalen Organisationen denkbar und ein Abbau von Sanktionen.
Diese Perspektiven würden jedenfalls die geopolitische Spannung entschärfen. Für Anleger in Schweizerfranken stellt sich – einmal mehr – die Frage, wie in einem gemischten Portfolio die Mittel für den festverzinslichen Teil behandelt werden sollen, da die Ertragsperspektiven wenig attraktiv sind. Bis zu einem gewissen Grade sind solide Dividendenwerte vertretbar, doch sollte ein ausreichender Teil im festverzinslichen Segment verbleiben, um den Schutz von unerwarteten Einbrüchen der Aktienmärkte nicht zu verlieren.
Eigentlich kann diese Funktion auch von Edelmetallen ausgeübt werden, doch ist nicht garantiert, dass sie bei einer generellen Risikoaversion der Anleger nicht auch nach unten gezogen werden. Unabhängig von dieser Überlegung erachten wir Gold oder allenfalls auch andere Edelmetalle als geeignete Ergänzung in einem Portfolio. Und dies hauptsächlich wegen einer soliden Nachfrage von institutionellen und privaten Anlegern.
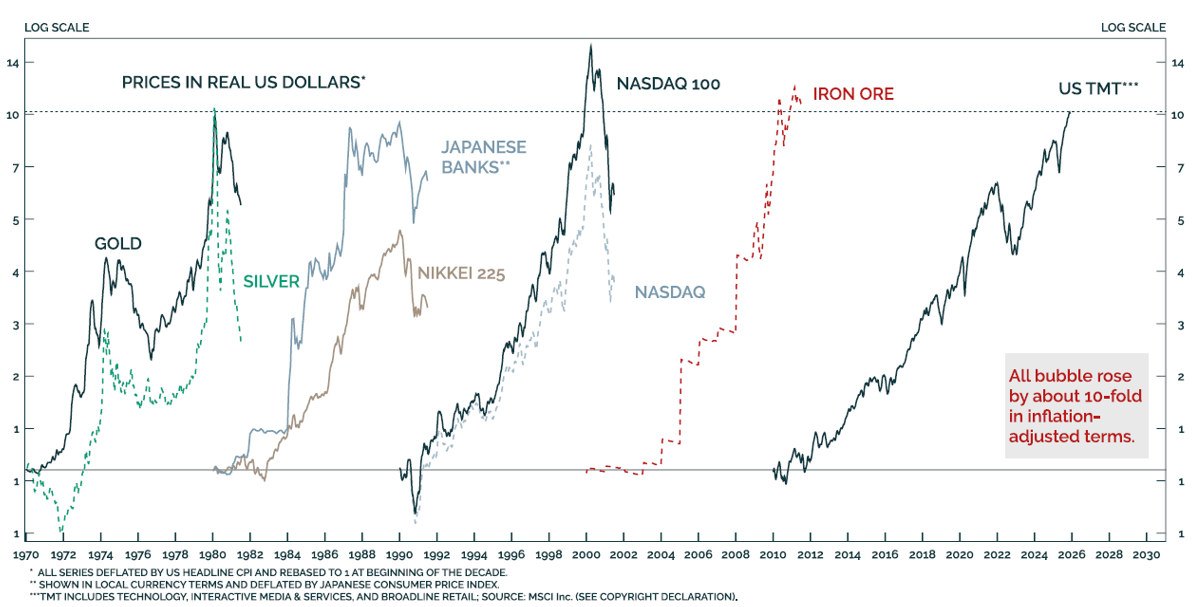
Zum Schluss noch die wohl brennendste Frage: Kommt es zu einem Platzen der KI-Blase? In der nachfolgenden Grafik 12 von BCA, einem unabhängigen kanadischen Research Institut, sind verschiedene Blasenentwicklungen seit 1970 dargestellt. Dabei zeigt sich, dass bei all diesen exzessiven Ereignissen in etwa eine Verzehnfachung des Preises eintrat und dies Inflations-bereinigt. Der jetzige Boom startet nach der grossen Wirtschafts- Krise im Jahre 2010 und umfasst im dargestellten Falle Aktien aus verschiedenen Bereichen der IT, sowie interaktive Medien und Dienstleistungen. Das Resultat: Eine Verzehnfachung ist erreicht und ein Überschiessen durchaus möglich. Fazit: Gewisse Vorsicht ist angebracht Wangs, Januar 2026
PS: Dieser Bericht wurde nicht mit KI erstellt!