- Trotz wirtschaftlichen und geopolitischen Turbulenzen war 2025 ein erfreuliches Jahr für Small & Mid Caps
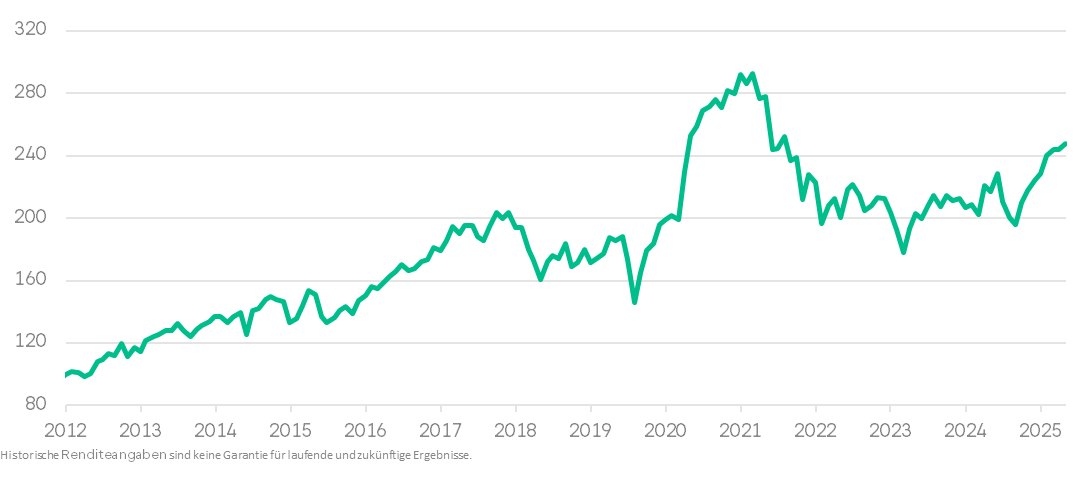
- Xantos Anteilsklasse A erzielt trotz US- Dollar - Abwertung eine Rendite von +14.4% (CHF) – in US-Dollar beträgt die Rendite +30.9%
- US - Handelspolitik/Zollkrieg verursachte Achterbahn an den globalen Aktienmärkten – US - Dollar unter Druck
- Starke regionale Unterschiede in der Performance – Europa als Gewinner
- Europa rüstet auf – Verteidigungsindustrie profitiert - Historisches Infrastruktur programm in Deutschland
- Investitionen in künstliche Intelligenz halten an
- Portfolio: Europa (Finanz- und Verteidigungssektor) wird weiterhin gegenüber USA favorisiert; Informationstechnologie bleibt höchstes Gewicht, gefolgt von Finanzwerten
- Globale Small & Mid Caps mit Bewertungsabschlag von fast 20% gegenüber Large Caps bieten enormes Aufholpotential
Positiver Jahresstart getrieben durch politischen Optimismus
Trotz vieler Unsicherheiten vermochten die globalen Aktienmärkte im Januar positiv ins neue Jahr starten. Die Märkte haben nach der US- Präsidentschaftswahl auf einen wirtschaftsfreundlichen, deregulierenden und steuersenkenden Rückenwind gehofft.
Zölle und drohender Handelskrieg verursach en Achterbahn an den globalen Aktienmärkten
Die hohen Erwartungen an eine wirtschaftsfreundliche Politik der neuen US- Regierung haben sich rasch zerschlagen. Ein erster Tiefschlag an den Börsen erfolgte am «Liberation Day». Die vom US – Präsidenten angekündigten Verhängung hoher Zölle auf US- Importe verursachten eine Talfahrt. Die protektionistischen US- Handelsmassnahmen lösten weltweit Panikverkäufe aus, allen voran bei den US- Dividendenpapieren. Wachstumssorgen bzw. Rezessionsängste sowie steigende Inflationssorgen machten sich breit. Der US-Dollar, der normalerweise während Krisenzeiten als «sicherer Hafen» gesucht wird, verlor massiv an Wert.
Der Absturz widerspiegelt den markanten Vertrauensverlust in die USA. Am 9. April, kurz nachdem die höheren Zölle in Kraft getreten sind, folgte ein kräftiges Erholungs- Rallye, ausgelöst durch Trumps Ankündigung einer 90- tägigen Pause im Zollkrieg und getrieben durch die Hoffnung, dass die Zollbelastungen doch nicht so hoch ausfallen werden wie ursprünglich befürchtet. Die anschlie ss enden Zollvereinbarungen mit verschiedenen Ländern, darunter Japan und die EU, trugen dazu bei, einen eskalierenden Zollkrieg abzuwenden. Dies führte zu einer Fortsetzung der Aktienmarkt- Rallye.
U nterstützt wurde der Aufwärtstrend zudem durch robuste US- Wirtschaftsdaten und die Hoffnung auf ein höheres Wirtschaftswachstum in Europa aufgrund des angekündigten In vestitionsprogramms in Deutschland.
Historisches Infrastrukturprogramm in Deutschland
Deutschland kündigte die Lockerung der im Grundgesetz verankerten Schuldenbremse für Verteidigungsausgaben an und will 500 Milliarden Euro in die Infrastruktur investieren. Dies hat den europäischen Börsen im März kurz zu neuem Schwung verholfen. Unternehmen, die von diesen Verteidigungs- und In frastrukturinvestitionen profitieren, entwickelten sich trotz hoher Volatilität übers ganze Jahr sehr erfreulich.
Seltene Erden entwickelt sich zum neuen «Hot Spot»
Seltene Erden sind unverzichtbar für viele High- Tech – Produkte – von Smartphone s und Elektro fahrzeugen über Windturbinen und Robotik bis hin zu Drohnen und Radarsystemen. China dominiert den globalen Markt mit einem Anteil von 80 – 90%, insbesondere in der Weiterv erarbeitung und der Produktion von Permanentmagneten. Diese Vormachtstellung führt zu einer starken Abhängigkeit internationaler Unternehmen von chinesischen Lieferketten. Im Zuge der US-Zollpolitik hat China Exportbeschränkungen für Seltene Erden eingeführt, was in Washington die Bemühungen verstärkt hat, die eigene Abhängigkeit zu verringern.
Das US – Verteidigungsministerium beteiligt sich deshalb an MP Materials und wird deren grösster Anteilseigner. MP Materials betreibt die einzige aktive Mine für Seltene Erden in den USA. Diese Mine ist skalierbar und gehört weltweit zu den wichtigsten Abbaustätten. Die Aktie hat sich fast ver dreif acht und gehört 2025 zu den Top- Performern im Xantos- Portfolio. Ebenfalls stark entwickelt hat sich Lynas Rare Earth aus Australien – neben MP Materials der einzige Produzent ausserhalb Chinas mit eigener aktiver Seltenen Erde Mine.
Zinssenkungsfantasien helfen besonders Small & Mid Caps
Anzeichen eines sich abkühlenden US- Arbeitsmarktes haben im Herbst die Zinssenkungsfantasien befeuert und die US- Börsen angetrieben. Im September hat denn auch die US- Notenbank die Leitzinsen um 25bp auf 4.25% gesenkt, eine weitere folgte im Oktober auf 4.0% sowie im Dezember auf 3.75%. Dies hat insbesondere den Small & Mid Caps Auftrieb gegeben. Für viele kleinere Firmen ist Fremdkapital eine wichtige Finanzierungsquelle. Wenn die Finanzierung durch tiefere Zinsen günstiger wird, profitieren diese am stärksten. Auch Xantos konnte von dem Rallye in Small – & Mid – Caps profitieren und verzeichnete mit einem Anstieg von 5% den besten September seit 12 Jahren.
Kurze Korrektur im Oktober/November aufgrund Befürchtungen über Kreditrisiken und hohe KI - Bewertungen
Berichte über Kreditausfälle bei zwei US – Regionalbanken sorgten in der zweiten Oktoberwoche für Verunsicherung unter Anlegern und führten zu Gewinnmitnahmen. Die Spekulationen über eine mögliche Verschlechterung der Kreditqualität im US – Regionalbankensektor kamen nur kurz nach dem Zusammenbruch des Subprime- Autokreditgebers Tricolor sowie der Insolvenz des Autoteilezulieferers First Brands Group. Diese Ereignisse schürten erneut Zweifel an der finanziellen Widerstandskraft der US- Konsumenten. Belastend wirkten sich ebenfalls Befürchtungen über erhöhte Bewertungen gewisser KI- Firmen aus.
Die Befürchtungen verflogen rasch und in der US-Zollpolitik erreichte China ein Abkommen mit den USA, was den Ausblick auf den globalen Handel aufhellte und die Sorgen um Lieferkettenunterbrüche minderte. Allerdings ist davon auszugehen, dass die Situation mit China angespannt bleiben wird und ausländische Regierungen weiter bestrebt sein werden, ihre Abhängigkeit von China weiter zu reduzieren.
Portfolio
Performance
Zweistelliger Renditezuwachs trotz US-Dollar - Abwertung
Im vergangenen Jahr 2025 erzielte Xantos Anteilsklasse A eine Rendite von 14.4 % (CHF). Bedingt durch die Abwertung des US- Dollars hinkt die Rendite von Xantos Anteilsklasse A in Schweizerfranken (+14.4 %) wesentlich hinter derjenigen in US-Dollar (+30.9 %) hinterher.
Performance breiter abgestützt als in Vorjahren – KI, Seltene Erden, Rüstung und europäische Banken als Performancetreiber
Im Vergleich zu den vergangenen zwei Jahren, wo die Performance stark durch den IT – Sektor sowie durch Rüstungsaktien getrieben war, zeigte sie sich im Jahr 2025 etwas breiter abgestützt. Im Wesentlichen war die Performance getrieben durch vier Themenbereiche: Künstliche Intelligenz (KI), Seltene Erden, Rüstung sowie europäischen Banken. Auf Stufe Einzeltitel steuerte Lumentum mit Abstand den grössten positiven Renditebeitrag zur diesjährigen Performance bei. Das US- Unternehmen ist eine der führenden Firmen im Bereich der optischen Kommunikation.
Lumentum profitiert stark vom KI- und Cloud- Infrastrukturausbau und dürfte über die kommenden zwei Jahre den Umsatz verdoppeln sowie den Gewinn vervierfachen. Den zweitgrössten positiven Renditebeitrag lieferte MP Materials (Seltene Erden, US ).
Weitere positive Renditebeiträge resultierten von Cohe rent (optische Kommunikation – KI – Profiteur), BPER Banca (italienische Bank), Mapfre (zweitgrösster spanischer Schadens- und Unfallversicherungskonzern, der auch eine starke Position in Südamerika innehat), Saab (schwedisches Rüstungsunternehmen), Hensoldt (deutsches Rüstungsunternehmen), Advanced Energy Industries (US- Elektronikunternehmen – KI – Profiteur), Unicaja Banco (spanische Bank) sowie Si Time (US – Halbleiter).
Informationstechnologie dominiert getrieben durch KI, gefolgt von den Sektoren Finanz, Rohstoff, Industrie und Versorger
Mehr als die Hälfte der Performance von Xantos im Jahr 2025 entfällt auf den Informationstechnologiesektor, der nach wie vor das grösste Gewicht im Fonds einnimmt (durchschnittliches Gewicht im vergangenen Jahr: 37.4%). Investitionen in die künstliche Intelligenz bzw. in den KI- Infrastrukturausbau (Rechenzentren) waren hier einmal mehr der Treiber. Weitere positive Renditetreiber waren die Sektoren Finanzen, Rohstoffe und Industrie sowie die Versorgungsunternehmen. Innerhalb des Sektors Informationstechnologie war Lumentum der Hauptperformancetreiber, gefolgt von Coherent, Advance Energy Industries, Si Time sowie MKSI (Halbleiter, US).
Bei den Finanzwerten trugen insbesondere spanische und italienische Finanzwerte positiv zur Rendite bei wie BPER Banca, Mapfre, Unicaja Banco und Bankinter sowie Nordnet (digitale Investmentplattform, Schweden). Innerhalb des Rohstoffsektors dominierte das Thema Seltene Erden mit MP Materials sowie Lynas Rare Earth. Im Industriesektor resultierte der grösste positive Renditebeitrag einmal mehr von den Rüstungsunternehmen (Saab AB, Hensoldt ), die weiterhin von den geopolitischen Unsicherheiten und dem weltweiten Aufrüsten profitieren. Bei den Versorgern steuerte unser einziges Investment in diesem Sektor – Talen Energy – ebenfalls einen positiven Renditebeitrag bei. Die Firma profitiert von steigenden Strompreisen aufgrund der starken Stromnachfrage getrieben durch den Digitalisierung- und KI – Infrastrukturausbau.
Konsum zyklisch, Gesundheit, Konsum stabil und Energie dämpfen Performance
Enttäuschend hat sich im vergangenen Jahr der Bereich Konsum zyklisch sowie der Gesundheitssektor entwickelt. Die Kaufkraft der Konsumenten hat bedingt durch die Inflation der letzten Jahre abgenommen, was sich in einer Kaufzurückhaltung geäussert hat, und im Gesundheitssektor herrscht Preisdruck. Negative Performancebeiträge ergaben sich auch in den Sektoren Energie bedingt durch tiefere Energiepreise sowie im Sektor Konsum stabil.
Portfolio - Struktur und Anpassungen
Zukäufe in Europa (Banken, Verteidigung), Verkäufe in den USA (u. a. zyklischer Konsum, Verteidigung, Software)
Xantos ist praktisch vollinvestiert in das neue Jahr gestartet (Cash- Quote von 1.4%). Rund 49% der Vermögenswerte waren in den USA und 48% in Europa investiert. Sektormässig war Xantos zu Beginn des Jahres mit knapp 39% in Informationstechnologie, zu 14% in Industriewerte, zu 12% im Finanzsektor und zu fast 12% im Gesundheitssektor investiert. Zusammenfassend haben wir insbesondere im ersten Halbjahr aufgrund der Handelsstreitigkeiten das Exposure in den USA (zyklischer Konsum, Banken, Industrie, Verteidigung) reduziert und im Gegenzug Zukäufe im europäischen Banken- und Verteidigungssektor getätigt.
Zwischenzeitlich betrug das US- Exposure von Xantos weniger als 36% der Vermögenswerte verglichen mit 49% zu Jahresbeginn. In der zweiten Jahreshälfte haben wir praktisch alle Immobilien wetten (Schweden, UK, Irland) geschlossen, haben uns von diversen Firmen im Gesundheitssektor getrennt und das Software- Gewicht reduziert. Das Aufkommen von agentenbasierter KI (Agentic AI) stellt zunehmend eine Herausforderung für das traditionelle Softwaregeschäft dar und schürt Befürchtungen, dass KI traditionelle Software verdrängen könnte.
Ausserdem wurden zwei unserer sehr erfolgreichen langfristigen Software- Investitionen – Fortnox sowie Cyber- Ark Software – mit einer schönen Prämie herausgekauft. CyberArk haben wir durch Rubrik (US) ersetzt. Fortnox wurde nicht ersetzt. Den Verkäufen standen gezielte Zukäufe in den Bereichen US- Hardware (Kommunikationsausrüstung und Konnektivität) sowie Quantum Computing gegenüber. Per Jahresende liegt die Cash- Quote bei 6.5%. 47% der Vermögenswerte sind in Europa, 41% in den USA investiert. Auf Sektorenebene ist Xantos per Ende 2025 zu knapp 37 % in Informationstechnologie investiert.
Davon entfallen fast 17% auf Halbleiter, während der Software- Anteil nur noch bei knapp 8% liegt; der Rest des Segments entfällt auf Hardware und optische Kommunikation. 19 % der Vermögenswerte sind in Finanzwerten investiert, weitere 13% entfallen auf Industrieunternehmen, wobei hier Rüstungsunternehmen mit einem Anteil von 60% den Schwerpunkt bilden. Der Rohstoffsektor macht 6% des Portfolios aus, ebenso der Gesundheitssektor, der weiterhin durch Preisdruck bei Medikamenten belastet wird.
Xantos Sektor- und Länderaufteilung Ende Dezember 2025
Sektoren in %
Länder in %
Ausblick
Aufrüstung und Weltraum
Rüstungs- und Sicherheitsaktien haben im Spätherbst stark korrigiert. Der Druck der USA auf einen Frieden in der Ukraine könnte die Aufrüstungsbestrebungen verlangsamen. Die geopolitischen Unsicherheiten nehmen allerdings zu nicht ab. Neben den bekannten Konflikten wie Ukrainekrieg, Taiwan und naher Osten, gibt es zahlreiche in den Medien weniger prominente Kriege und Auseinandersetzungen. In den letzten Monaten sind neue Krisenherde wie Venezuela oder der Grenzkonflikt Thailand/Kambodscha dazugekommen. Die grösste Gefahr geht aber von asymmetrischen Bedrohungen aus.
Neben Terror und Sabotage, sind Cyber- Bedrohungen und hybride Konflikte zunehmend. Der Fokus unserer Investitionen liegt auf Cyber- Security, elektronische Abwehr sowie Schutz und Betrieb von Kommunikation. Neben Software sind dies Hersteller von Radarsystemen, Sensorik oder elektronischen Geräten. Rasend schnell gewinnt auch der Weltraum an Bedeutung. Viele Länder streben ein unabhängiges und gut geschütztes Kommunikationsnetzwerk im Weltraum an. Man will nicht von SpaceX abhängig sein.
Zwar sind die Investitionsmöglichkeiten noch begrenzt, aber die Projekte und Investitionen sowie die Anzahl Unternehmen, die sich in diesem Bereich betätigen, steigt schnell und stetig.
Investitionen
Die Staatskassen sind teilweise sehr angespannt. Deutschland scheint mit dem riesigen Investitionsprogramm von rund 800 Milliarden Euro eine Ausnahme. Es sind aber bei allen bedeutenden Ländern Anstrengungen auszumachen mehr Mittel für Investitionen bereitzustellen. Um in einer m achtbasierten Welt weniger abhängig zu sein, investieren viele Länder und Wirtschaftsblöcke in eine eigene Kommunikations- und Technologieinfrastruktur. Beispiel dafür sind Satellitennetzwerke oder auch die Bemühungen eine lokale Halbleiterindustrie aufzubauen. Die Lokalisierung der Produktion aufgrund der nationalen Zoll- und Wirtschaftspolitik erfordert massive Investitionen in moderne und flexible Produktionsanlagen. Schliesslich zwingt die Datenrevolution viele Firmen zu Investitionen. Diese Investitionen fliessen oft nicht in Hardware, sondern in Software und in eigene Fähigkeiten/Entwicklungen.
KI, Rechenzentren- und Infrastruktur- Investitionen – ein Hype?
Aktuell wird viel über eine mögliche KI- Blase am US-Aktienmarkt spekuliert. Erin n erungen an die Dotcom- Blase werden dabei wach. Wir gehen davon aus, dass KI die Produktivität steigern wird. Allerdings muss sich noch zeigen, wie schnell die Produktivitätssteigerungen realisiert werden und wie stark sie ausfallen werden. Das Ausmass der Produktivitätsgewinne dürfte kurzfristig eher überschätzt werden, was Korrekturpotential mit sich bringt. Der KI-Boom dürfte sich aber fortsetzten. Die Bewertungen sind zwar erhöht, befinden sich aber nicht auf Extremniveaus und lassen sich durch die starke Gewinnentwicklung begründen. Aktuell ist keine Verlangsamung der KI- Investitionen in Sicht und solange die Investitionen durch hohe Gewinne der Hyperscaler finanziert werden können, dürfte der Investitionszyklus anhalten.
Erneuter Umbau der Lieferketten erfordern Produktivitätsgewinne
Auch wenn zwischen den USA und grossen Volkswirtschaften der Welt wie der EU ein Zoll – Deal vorliegt, dürften die Lieferketten – nach Corona – ein weiteres Mal umgebaut werden. Die Produktionsstrategie «local for local» dürfte teilweise nicht nur die Kontinente, sondern auch zunehmend für einzelne Länder, insbesondere für China und die USA, Anwendung finden. Auch wenn die betroffenen Firmen vorerst die Zollkosten tragen werden, dürften diese über die kommenden Monate schrittweise auf die Konsumenten übertragen werden.
Die höheren Zölle und damit verbunden der erneute Umbau der Lieferketten erfordern Produktivitätsgewinne, welche nur mit technologischen Lösungen erzielt werden können. Gerade technologische Entwicklungen bringen viele Anlagechancen mit sich. Im letzten Jahr sind neue Technologiefelder in den Fokus gerückt. Im Zusammenhang mit den Rechenleistungen rückt zunehmend das Quanten- Computing ins Interesse der Anleger. Auch der Weltraum findet steigende Beachtung, insbesondere seit Donald Trumps Ankündigung des neuen US- Raketenabwehrsystems «Golden Dome».
Sowohl die militärische als auch die zivile Nutzung lässt immer mehr Unternehmen entstehen.
Attraktiveres Rendite- /Risikopotential in Europa
In Europa fehlen die grossen Technologiekonzerne. Doch gerade bei Small & Mid Caps hat der europäische Aktienmarkt einiges zu bieten. Von potenziellen Investitionen in Osteuropa und insbesondere der Ukraine würden nicht nur Infrastrukturfirmen, sondern vor allem auch Finanzdienstleister profitieren. Viele dieser Firmen sind sehr attraktiv bewertet. Zudem sind auch weitere europäische Konsolidierungen wahrscheinlich. In vielen Bereichen ist die europäische Industrie Spitzenklasse. Maschinen für die Halbleiterproduktion werden von europäischen Firmen dominiert. In Robotik und Drohnen scheint Europa derzeit, auch wegen des Ukrainekrieges, mehr als nur aufzuholen. Bei Kommunikations- und Satellitentechnologien sind die Europäer ebenfalls technologisch auf der Höhe. SpaceX hat vielleicht mehr Satelliten, aber nicht die besseren. Dieses grosse Potential kommt zusätzlich mit attraktiven Bewertungen.
Arbeitsmarkt- vs. Inflationssorgen in den USA
Die Schwäche des US – Arbeitsmarktes stellt das grösste Risiko dar, da Investitionen in KI eine schwächere Konsumnachfrage bei steigender Arbeitslosigkeit nicht ausgleichen können. Die US – Notenbank dürfte eine lockerere Geldpolitik verfolgen, um eine Rezession zu vermeiden und dabei eine höhere Inflation in Kauf nehmen. Es ist durchwegs vorstellbar, dass der künftige Notenbankchef versuchen wird, das langfristige Inflationsziel von durchschnittlich 2% pro Jahr anzuheben, um mehr Spielraum für Zinssenkungen zu haben.
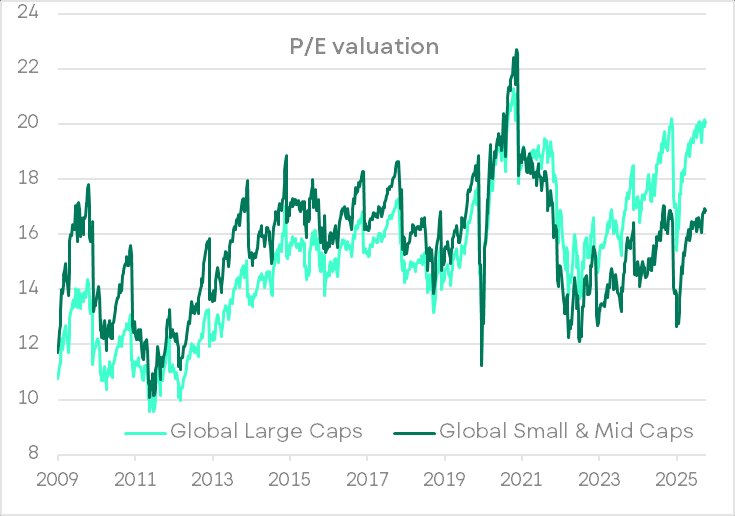
Globale Small & Mid Caps mit Bewertungsabschlag von fast 20% gegenüber Large Caps
Die Bewertung von Small & Mid Caps ist in den vergangenen Jahren zunehmend attraktiver geworden – insbesondere im Vergleich zu Large Caps (siehe nachfolgende Grafik). Während Small & Mid Caps in der Vergangenheit zeitweise mit einer Prämie von 10- 20% gegenüber Large Caps gehandelt wurden, ist diese Prämie in den vergangenen zehn Jahren kontinuierlich gesunken. Seit 2021 notieren Small & Mid Caps sogar mit einem Abschlag – und dieser Bewertungsdiskont hat sich im laufenden Jahr nochmals vergrößert und beträgt aktuell fast 20%. Die Umkehr von einer historischen Bewertungsprämie hin zu einem deutlichen Abschlag verdeutlicht das beträchtliche Aufholpotenzial dieses Segments.
Kommt die Wende bei den Small & Mid Caps?
Einmal mehr haben im vergangenen Jahr globale Large Caps besser abgeschnitten als globale Small & Mid Caps, wenngleich die Outperformance der Large Caps weniger ausgeprägt war als in den beiden Vorjahren (siehe nachfolgende Grafik). Während 2024 noch die größte Renditedifferenz seit 1998 verzeichnet wurde, deuten erste Anzeichen darauf hin, dass sich dieser Trend allmählich umkehrt. Unterstützung hierbei bieten auch die tieferen Zinsen, die die Wirtschaft beleben und das Wachstum ankurbeln werden. Kleine und mittelgrosse Firmen dürften davon überdurchschnittlich profitieren.
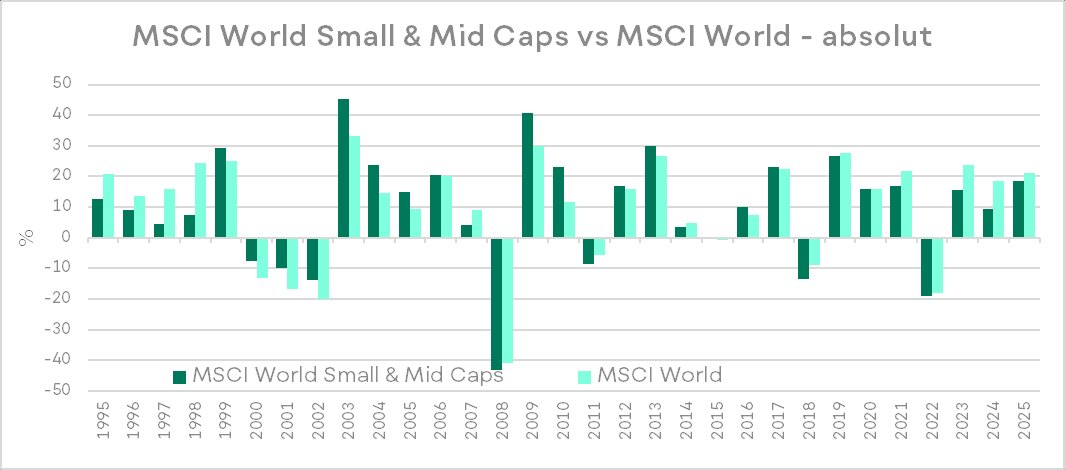
Wir sind überzeugt, dass Small & Mid Caps ein ausgezeichnetes Renditepotential bieten.
Informationstechnologie 36.9% Finanzen 19.3% Industrieunternehmen 13.4% Material & Rohstoffe 6.1% Gesundheitswesen 6.0% Andere Sektoren 11.8%
USA 40.7% Schweden 9.0% Deutschland 8.1% Spanien 7.6% Norwegen 6.3% Andere Länder 21.8%