Anlagepolitischer Bericht für das 3. Quartal 2025
Die im April von der US-Regierung angedrohten Zölle für US-Importe wurden im August mehrheitlich umgesetzt, teilweise moderater, aber auch harscher als erwartet. Die Schweiz wurde mit einem Zollsatz von 39% unter Schock gesetzt. Nicht betroffen sind hat sich auch die gnädigere Besteuerung der EU mit 15% nachteilig auf die betroffenen Firmen mit Produktionsstandort Schweiz ausgewirkt. Die tarifäre Behandlung von Pharmazeutika wurde Ende Quartal aufgenommen, beginnend mit einem Deal zwischen der US-Regierung und dem Pharmariesen Pfizer. Die durchschnittliche Zollbelastung von US-Importen lag im Jahre 2024 noch bei rund 3% und dürfte sich je nach weiterer Ausgestaltung der offenen Abkommen auf das Vierfache erhöhen. Die Auswirkungen auf Teuerung und Wachstum blieben bislang in den USA eher geringfügig. Die Inflationsraten zeigten allerdings eine leichte Aufwärtstendenz, die nicht zwingend höheren Zöllen zugeordnet werden konnte. Die US-Notenbank – unter Dauerdruck von der Regierung Trump – entschied im September, angesichts einer Verschlechterung der Arbeitsmarktdaten, den Leitzinssatz um 0.25% auf 4.0% zu senken. An den Finanzmärkten wurde dieser Schritt wohlwollend aufgenommen. Die Konjunkturdaten zeigten weltweit kaum besondere Auffälligkeiten. Bemerkenswert war dennoch die konjunkturelle Schwäche Deutschlands, hauptsächlich verursacht durch die Automobilindustrie, welche schon länger mit strukturellen Problemen zu kämpfen hat. Zudem sind die von der Regierung Merz beschlossenen Massnahmen noch nicht in der Wirtschaft angekommen. Die Wachstumsrate für die Schweiz blieb im 2. Quartal knapp über der Nullmarke. Die Teuerung in der Eurozone bewegte sich auf dem Zielwert von 2%, während die Schweiz und China mit deflationären Tendenzen konfrontiert waren. In geopolitischer Hinsicht sorgte das Treffen von Trump mit Putin für erhebliche Verwirrung, insbesondere in Europa. Die Hoffnung, dass damit ein Friedensprozess für die Ukraine angestossen werden könnte, verblasste relativ schnell und das Kriegsgeschehen eskalierte, auch mit Luftraumübergriffen in den Raum der NATO.
Edelmetalle und Pharmaprodukte sowie selbstredend Dienstleistungen. Sodann
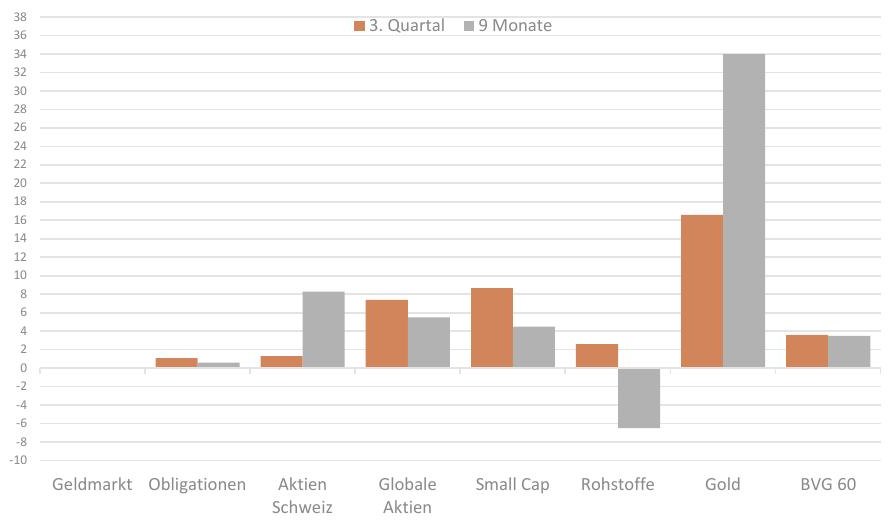
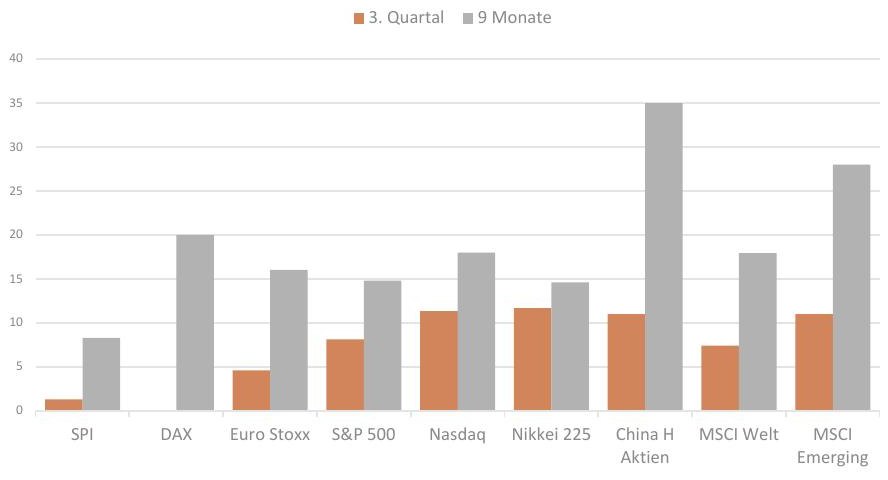
Die Aktienmärkte zeigten sich wenig beeindruckt von den politischen und wirtschaftlichen «Irrungen und Wirrungen». Der Weltindex legte im dritten Quartal 7% (in USD) zu, was zu einer Jahresperformance von rund 18% führte. Die Sektoren IT und Kommunikation waren die Performance-Leader, schwächster Sektor war der defensive Konsum. Der Schweizeraktienmarkt gewann im 3. Quartal nur wenig, während der DAX keinen Schritt weiterkam. Der Index der Emerging Markets brillierte mit einem Zuwachs von 11% (in USD) und erzielte damit die gleiche Performance wie der Tech Index Nasdaq. Eine positive Entwicklung war auch in der Welt der kleineren Aktiengesellschaften zu verzeichnen, welche nunmehr mit einer Jahresperformance von 17% (in USD) gleichauf mit dem Tech- Index liegen.
An der Währungsfront gab es bei den wichtigsten Währungsbeziehungen keine wesentlichen Veränderungen. Dabei kam insbesondere die Talfahrt des US-Dollars zum Stillstand. Die Beziehung des Schweizerfrankens zum Euro blieb per Saldo unverändert. Die Edelmetalle setzten ihren Höhenflug fort, wobei der Silberpreis mit einer Avance von knapp 30% hervorstach. Leicht fallende Kapitalmarktrenditen in den USA, der Eurozone und der Schweiz sowie stabile oder gar etwas geringere Risikoaufschläge sorgten für eine passable Performance an den Obligationenmärkten. Der Wertzuwachs für USD-Anlagen betrug etwas mehr als 1% und für CHF-Bonds knapp 1%. Der BVG-Index von Pictet mit einem Aktienanteil von 60% erfuhr einen Zuwachs von 3.6%, was auch der Jahresperformance entspricht.
Entwicklungstendenz: «Greed oder Fear»?
Die Aktienmärkte haben eine starke Teflon-Beschichtung gezeigt und es fragt sich, ob auch im letzten Quartal alle schlechten Nachrichten abprallen werden. Die konjunkturelle Einschätzung für die grossen Wirtschaftsblöcke zeigt gemessen an den PMI’s (Einkaufsmanager-Index) keine beunruhigende Schwäche. Allerdings zeigt sich eine gespaltene Entwicklungstendenz, mit einem schwächelnden industriellen Sektor und einer starken Dienstleistungswirtschaft. Zudem sind die befürchteten negativen Auswirkungen der US- Zollpolitik bislang nicht eingetreten.
Eine Verschlechterung der Situation kann dennoch nicht ausgeschlossen werden. In den USA ist mit weiteren Zinssenkungen zu rechnen, welche die Konjunktur stützen, aber auch die Gefahr mit sich bringen, das Vertrauen in die Preisstabilität zu erschüttern. In der Eurozone besteht zumindest die Möglichkeit einer weiteren monetären Lockerung, während in der Schweiz der Spielraum aufgebraucht ist. Eine erneute Einführung von Negativzinsen in absehbarer Zeit erachten wir als unwahrscheinlich.
Vielmehr dürfte, wenn notwendig, das Instrument der Devisenmarktinterventionen gebraucht werden, zwecks Eindämmung einer realen Aufwertung des Schweizerfrankens. Die Aktienmärkte werden vorab vom Thema der künstlichen Intelligenz befeuert und dies dürfte wohl einstweilen anhalten. Bedenken bezüglich der hohen Energiekosten der Datenzentren, der Monetisierung der KI-Projekte, respektive der Rentabilität der enormen Investitionsbeträge in die künstliche Intelligenz können indessen jederzeit Schatten auf die Aktien legen.
Die Anfälligkeit für Korrekturen ist bei den luftigen Bewertungshöhen vieler (US)-Aktien nicht zu vernachlässigen. Für Anleger in Schweizerfranken sind die Anlagemöglichkeiten im festverzinslichen Bereich äusserst bescheiden. Als Ausweichmöglichkeiten können Dividendenpapiere von stabilen Unternehmen in Betracht gezogen werden. Zudem dürfte der Aufschwung der Edelmetallpreise weitergehen. Gold profitiert von der anhaltenden Nachfrage von Notenbanken, welche ihre Währungsreserven diversifizieren, respektive «Entdollarisieren».
Die Beigabe von Gold in einem Portfolio hat sich in diesem Jahrzehnt der grossen Verunsicherung als valable Ergänzung erwiesen.
Wangs, Oktober 2025