Anlagepolitischer Bericht für das 2.Quartal 2025
Das zweite Quartal begann mit einem zollpolitischen Knall, welcher die Finanzmärkte in Aufruhr versetzte. Der amerikanische Präsident kündigte am 2. April ein umfangreiches und verwirrendes Paket von schockierend hohen Strafzöllen an. Der Weltaktienindex reagierte mit einem Verlust von 14% auf die «Liberation Day tariffs», der handelsgewichtete US-Dollar verlor 5% und der Goldpreis legte 13% zu. Die Aufregung legte sich etwas, als bekannt wurde, dass die USA auf die unmittelbare Einführung der Zölle verzichteten und ein Zeitfenster von 90 Tagen für Verhandlungen öffneten.
Die politischen und wirtschaftlichen Auswirkungen blieben höchst umstritten, zumal über die effektiven zukünftigen Zollbelastungen für die Handelspartner der USA und die USA selbst nur gemutmasst werden konnte. Das Wachstum der US-Wirtschaft hatte sich vom Importschock des Vorquartals erholt. Die laufendenden Daten deuteten jedoch auch auf einen nachlassenden Konsumboom hin. Angesichts ungenügender Inflationserfolge hielt die Fed den Leitzins unverändert und verärgerte damit das Weisse Haus. In Europa vermochte die EZB die Leitzinsen dank günstigem Inflationsverlauf zweimal zu senken.
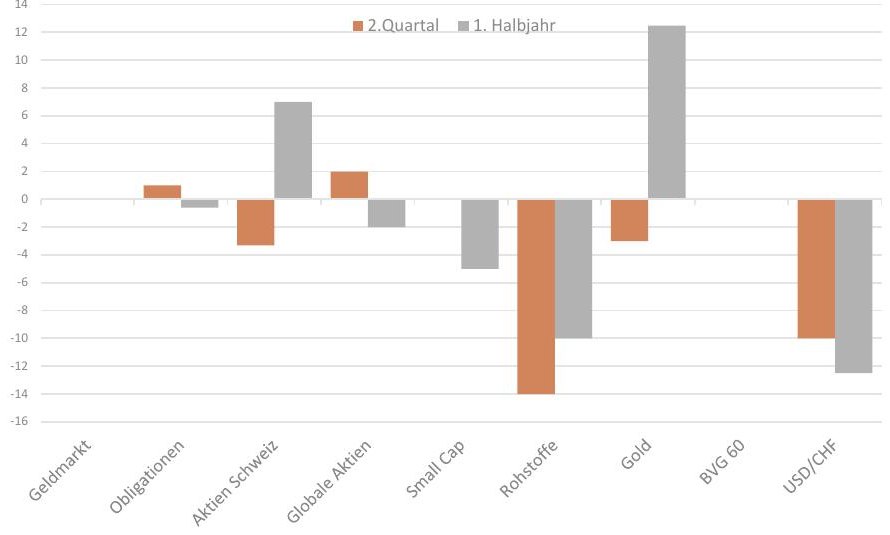
Zudem beschloss die deutsche Regierung erhebliche zusätzliche Haushaltsmittel für Infrastruktur und Sicherheit. Die SNB entschied sich den Leitzins auf 0% zu senken, um der drohenden Gefahr einer Deflation vorzubeugen. China zeigte Anzeichen einer leichten konjunkturellen Erholung, wiewohl der Immobilienmarkt schwach blieb. Trotz der relativen Zinsveränderung zu Gunsten der USA schwächte sich der US-Dollar handelsgewichtet um 7% ab und verlor gar 10% zum CHF. Der Euro verbilligte sich im Verhältnis zur Schweizer Währung um 2%, blieb aber für das erste Halbjahr per Saldo stabil.
Die Edelmetallpreise legten angesichts des schwächelnden US-Dollars zu, am auffälligsten Platin mit 35%. Der Rohstoffkomplex wurde von fallenden Energiepreisen bestimmt, wodurch die Rendite dieses Anlagesektors um 4% fiel. Das Anlageergebnis von festverzinslichen Papieren war in Schweizerfranken leicht positiv, da sich die Renditen im Laufe des Quartals zurückbildeten. Für die erste Jahreshälfte fiel das Ergebnis dennoch leicht negativ aus. Der Schweizer Aktienmarkt fiel im 2. Quartal zurück, so dass in einem gemischten Portfolio ein äusserst bescheidenes Anlageresultat erzielt werden konnte.
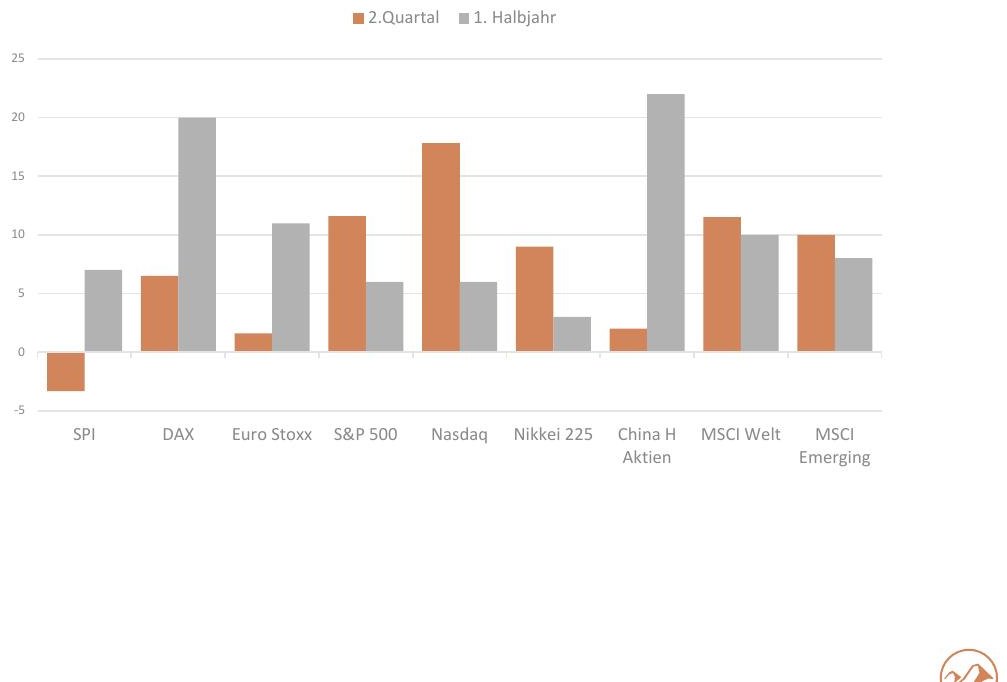
Der Pictet Index für ein BVG-Mandat mit 60% Aktien blieb im 2.Quartal ertragslos. Die Diversifikation in ausländische Aktien oder Gold verhalf wenig zur Verbesserung der Lage, da Währungsverluste aufgerechnet werden mussten. Einen positiven Beitrag ergab sich durch Anlagen im Tech-Sektor, welcher eine Schwächephase überwand und über 20% (in USD) zulegte. Überzeugende Unternehmensdaten und Kommentare verhalfen dem Sektor zum Umschwung. Anlagen in Small Caps und Emerging Markets wurden durch den Währungsverlust im Durchschnitt zu einer Nullnummer.
Die Eskalation des Krieges zwischen Israel und dem Iran mit dem kurzeitigen Eingreifen der USA hinterliess an den Märkten kaum Spuren, da das militärische Stärkeverhältnis überdeutlich demonstriert wurde.
Entwicklungstendenz im zweiten Halbjahr: Ernüchterung?
Die abenteuerlichen Experimente in der US-Wirtschaftspolitik haben weiterhin Sprengstoff. So wird der von Trump verfügte Aufschub von Import- oder Strafzöllen anfangs Juli beendet sein. Bislang ist wenig über Fortschritte bei den bilateralen Verhandlungen bekannt. Denkbar ist, dass dort wo die Verhandlungen aus Sicht der USA erfolgreich verlaufen, eine Verlängerung der Frist angesetzt wird. In schwierigeren Fällen könnten die angedrohten Tarife teils oder ganz eingeführt werden. Die volkswirtschaftlichen Auswirkungen der US-Zollpolitik sind unberechenbar und daher korrekturanfällig.
Sodann hat das Steuergesetz (the big beautiful bill) des Weissen Hauses enorme Auswirkungen auf die kurzund mittelfristige Verschuldung des Staates. Dies dürfte die Zinsen am Kapitalmarkt anheben und dem Staat erhebliche zusätzliche Zinskosten bescheren. Sollten die Befürchtungen über die Tragbarkeit der öffentlichen Verschuldung zunehmen und der Bondmarkt «sauer» reagieren, könnte die Regierung zu einer Modifikation ihres Budgetplanes veranlasst werden. Denkbar ist auch, dass die Regierung den Druck auf die Zentralbank zu schnelleren Zinssenkungen erhöhen wird.
Sollte die Fed wider Erwarten nachgeben und die Leitzinsen deutlicher senken als stabilitätspolitisch angebracht, würde dies zu einem Vertrauensverlust und noch höheren langfristigen Zinsen führen. Ausserdem verfolgt die Regierung Trump zur Unterstützung ihrer merkantilistischen Handelspolitik das Ziel einer Schwächung der Währung, indem anderen Ländern Manipulation der Währung zu Lasten der USA vorgeworfen wird. Ein Vertrauensverlust in die zentrale Reservewährung kann verschiedene Folgen haben, unter anderem auch das Zinsniveau in den USA nachhaltig nach oben verschieben.
Die konjunkturelle Dynamik dürfte in der zweiten Jahreshälfte in Europa etwas besser ausfallen als in den USA, wo die Kauflust der Konsumenten zwangsläufig nachlassen dürfte. Deutschland verabschiedete ein umfangreiches Fiskalpaket zur Finanzierung von Infrastruktur, Energieumbau und Sicherheit. Desweitern beschloss die NATO die Rüstungsausgaben bis 2035 auf 5% des BIP anzuheben, was für die Mehrzahl der europäischen Länder eine Verdoppelung der Verteidigungsausgaben bedeutet. Neben der fiskalischen Expansion wirkt auch die Geldpolitik der Europäischen Zentralbank stimulierend; dies im Gegensatz zur US-Geldpolitik, welche nach wie vor bremsenden Einfluss hat.
Die US-Aktienmärkte reflektieren mit ihrer hohen Bewertung eine zuversichtliche Entwicklung der Rahmenbedingungen. Dementsprechend sind sie auch anfällig auf negative Entwicklungen, beispielsweise in der Zollpolitik, am Arbeitsmarkt oder beim Konsum, welche die Konjunkturaussichten eintrüben könnten. Schweizer Aktien und generell europäische Werte sind dagegen vergleichsweise vernünftig bewertet Wir gehen davon aus, dass die Aktienmärkte im Rahmen eines einstelligen nominellen Gewinnwachstums in der zweiten Jahreshälfte zulegen werden. Die geschilderten Risiken haben allerdings das Potential für erhebliche Volatilität und Tauchgänge der Aktienbörsen.
Wangs, Juli 2025