Anlagepolitischer Bericht für das 1.Quartal 2025 und Ausblick nach Zollhammer der USA
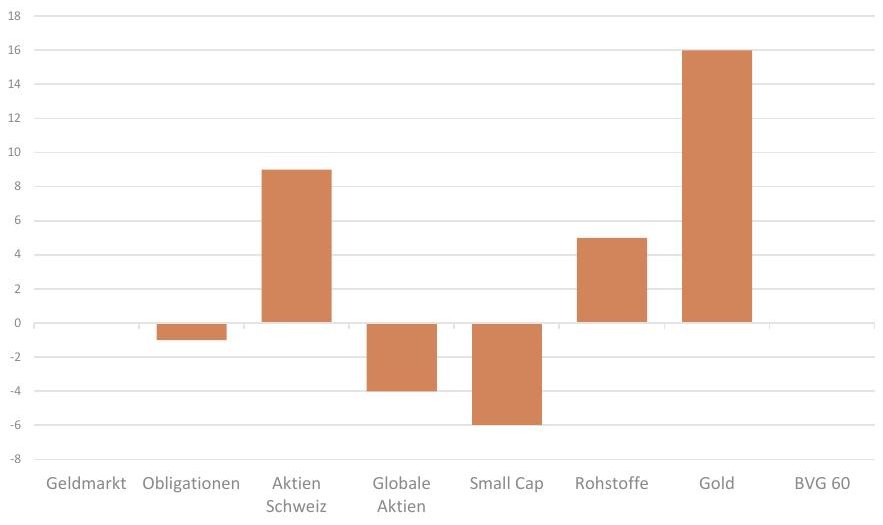
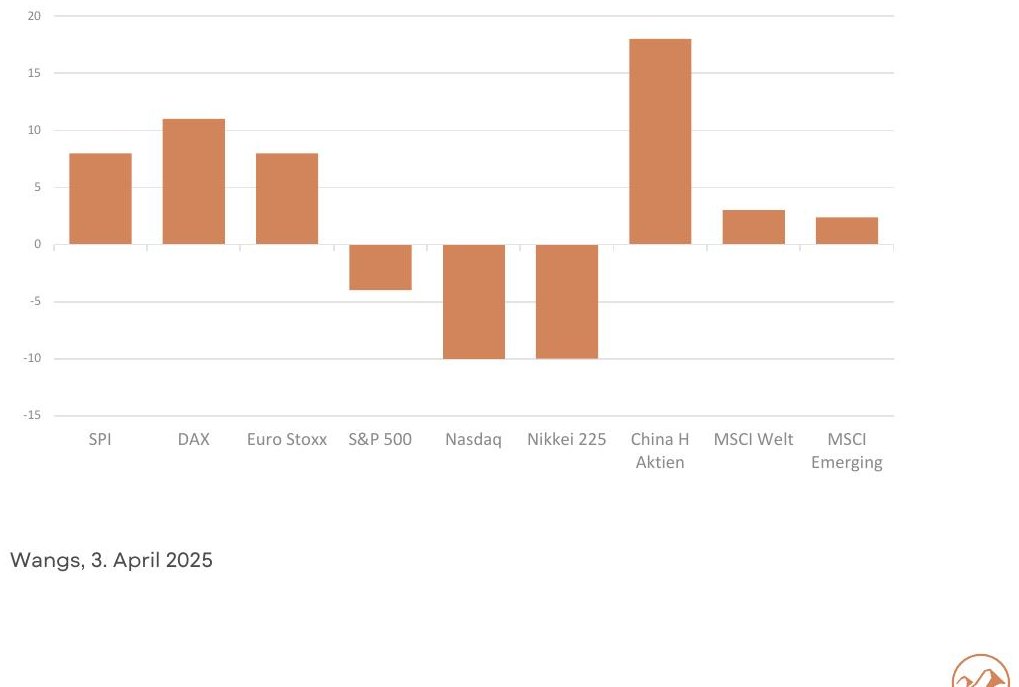
Im Laufe des ersten Quartals kam es zu einem Umschwung an den Aktienmärkten. Tech- Aktien erlitten eine satte Korrektur (15% für die «magnificient» Sieben), was zu einer negativen Performance des S&P 500 führte. Europa und gewisse asiatische Märkte (Hongkong) vermochten hingegen zuzulegen. Dieser Verschiebung der Investoren-Präferenzen lag eine veränderte Beurteilung der konjunkturellen Dynamik zu Grunde. In den USA mehrten sich die Anzeichen einer konjunkturellen Abkühlung. Nicht unwesentlich trug hierzu die Politik der neuen Regierung bei.
China beschloss ohne spektakuläre Aktionen zu verkünden, die konjunkturelle Baisse anzugehen. Hierzu wurde beispielsweise anerkannt, dass die Privatwirtschaft einen starken Beitrag liefern kann. Europa hatte entschieden, die Verteidigungsfähigkeit zu verbessern und beabsichtigt Milliarden in die Aufrüstung und Sicherheit zu investieren. Deutschland verabschiedete im Eilverfahren ein Investitionspaket von 500 Mrd. Euro. Der Aktivismus in Europa, mit erhofft positiven Folgen für die schwächelnde Konjunktur, wurde durch irritierende Äusserungen Trumps zur Ukraine und dem Verteidigungsbündnis NATO ausgelöst.
Die Kapitalmarktzinsen der Eurozone zogen angesichts des angekündigten staatlichen Kapitalbedarfs deutlich an, was auch auf den Schweizerfranken Kapitalmarkt abfärbte. Dementsprechend zeigte die Wertentwicklung von festverzinslichen Anlagen ein kleines Minus. Die Zinssenkungen der Zentralbanken der Schweiz und der Eurozone hatten wenig unmittelbare Auswirkungen. Die USA hielten den Leitzins angesichts der unbefriedigenden Inflationsentwicklung unverändert. Am Kapitalmarkt kam es zu einem leichten Rückgang der Renditen für Staatsanleihen, während die Risikoaufschläge anzogen.
Für die Anleger resultierte ein leichtes Plus bei US-Obligationenanlagen. Die relative Veränderung der Kapitalmarktzinsen führte zu einer Abschwächung des handelsgewichteten US-Dollars um rund 4%. Gleichermassen fiel die Abwertung gegenüber dem Euro aus. Der Schweizerfranken schwächte sich um knapp 2% zum Euro ab. Der Goldpreis setzte den Höhenflug fort und notierte 19% höher als zu Jahresbeginn.
Entwicklungstendenz – Triumph der Idioten?
Das zweite Quartal begann mit einem Paukenschlag aus dem Weissen Haus mit (noch) unabsehbaren Folgen für die globale Wirtschaft und die geopolitischen Strukturen und Stabilität. Die von den USA angekündigten Zölle sind erheblich, wenn sie so implementiert werden und über längere Zeit bleiben. Für sich genommen werden sie in den USA die Teuerung anheizen, den Konsum beeinträchtigen und tendenziell in eine «europäische» Stagnation oder Rezession führen.
Für den Rest der Welt hängt der wirtschaftliche Schaden davon ab, wie stark die einzelnen Länder mit den USA handelsmässig verknüpft sind und ob sich alternative Märkte anbieten. Wesentlich wird sein, wie die Reaktionen auf die US-Zollpolitik ausfallen werden. Eine Eskalation von Massnahmen und Gegenmassnahmen der grossen Wirtschaftsblöcke USA, EU und China würde in einen Handelskrieg münden und den Weg für eine globale Depression bereiten. Zwischen diesem worst case Szenario und einem best case sind zahlreiche Varianten denkbar.
Wir gehen davon aus, dass die Vernunft obsiegen wird, doch wie auch immer der Handelskonflikt sich entwickelt, ein wirtschaftlicher Schaden scheint unausweichlich. Die Finanzmärkte werden auf der permanenten Suche nach der mutmasslichsten Entwicklung äusserst volatil bleiben. In den USA ist eine weitere Lockerung der Geldpolitik absehbar und Gleiches gilt für die Eurozone. Abhängig vom Ausmass der erwarteten wirtschaftlichen Eintrübung werden sich die Obligationenzinsen von Top-Schuldnern zurückbilden, während Schuldner minderer Qualität höhere Zinsen bezahlen müssen.
Die hohe Verunsicherung dürfte den Boom im Goldpreis weitertreiben, was sich auch positiv auf Silber abfärben könnte. An den Aktienmärkten ist Standfestigkeit in absehbar turbulenten Zeiten angesagt. Wir würden dem Markt weder den Rücken kehren noch das Engagement bei Schwächen erhöhen. Aufgrund der konjunkturellen Dynamik und der Bewertung ziehen wir Europa gegenüber den USA vor. Dabei sind US-abhängige Unternehmen zu meiden, während Binnenmarkt orientierte Aktien profitieren sollten, vor allem wenn sich das Bashing von US-Produkten nachhaltig erweisen sollte.
Zudem ist auch bei verschiedenen Dienstleistungen eine Reorientierung im Gange, die europäische Firmen begünstigt.