- Positive Rendite von Small & Mid Caps trotz zahlreicher Hürden
- Zinssenkungen und die Wiederwahl Donald Trumps schaffen günstige Rahmenbedingungen, während globale Konflikte und wirtschaftliche Unsicherheiten hemmend wirken
- Starke regionale Unterschiede in der Performance - Grösste Outperformance der USA gegenüber Europa seit 1976
- Investitionen in künstliche Intelligenz halten an und treiben Large Caps Technologieaktien
- Xantos Anteilsklasse A erzielt eine Rendite von +6.9% (CHF) -US-Dividendenpapiere in den Sektoren Informationstechnologie, Finanzen und Industrie als Haupt-Performancetreiber
- Die Aussichten für Small & Mid Cap bleiben freundlich, in den USA unterstützt durch Steueranreize, Deregulierung und Protektionismus
- Tiefere Zinsen schaffen gute Voraussetzungen für Small & Mid Caps unterstützt von attraktiven Bewertungen
- Konjunktur- und Zinsaussichten bleiben bestimmend
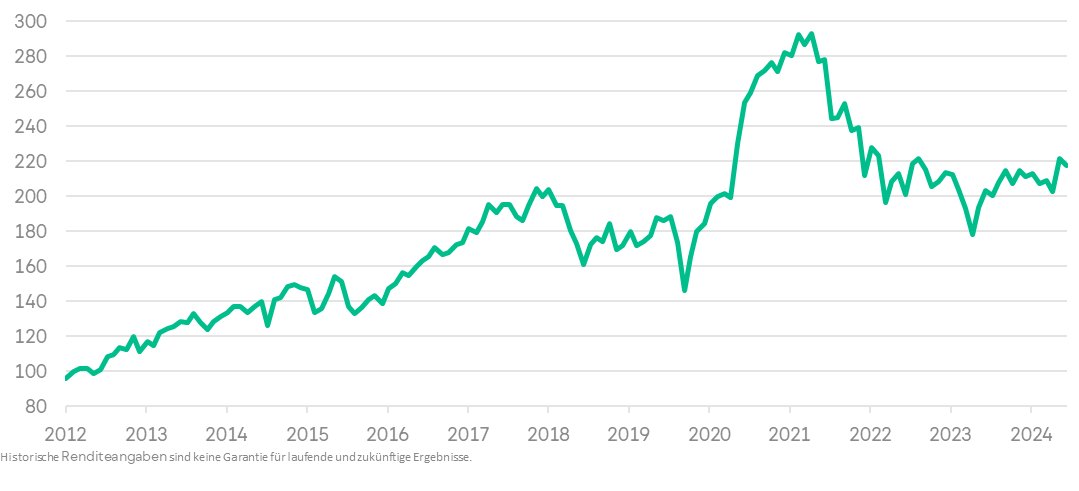
Verhaltener Jahresstart von Small & Mid Caps
Der Start von Small und Mid Caps ins neue Jahr war äusserst verhalten. Nach wie vor dominieren die Themen Inflation und Zinsen die Diskussion und das Geschehen an den Märkten. Die US-Wirtschaft weist auch im ersten Halbjahr ein starkes Wachstum aus, während China und Europa mit schwachem Wirtschaftswachstum bzw. einer Rezession konfrontiert sind. Bremsspuren zeigen sich vor allem im Immobilienmarkt, im Industriebereich und bei kleineren und mittelgrossen Firmen. Trotz dem raueren Umfeld vermögen viele Firmen die Gewinne zu halten. Die meisten Unternehmen sind zurückhaltend für die kommenden Monate. Aufgrund der unsicheren Umsatz- und Gewinnaussichten sind die Aktien vieler Firmen unter Druck. Die Folgen der stark gestiegenen Zinsen werden immer offensichtlicher.
Der Inflationsdruck in Europa nimmt ab, Wachstumsprobleme treten in den Vordergrund
Das US-Wachstum ist noch immer überraschend hoch. Allerdings erscheinen zunehmend mehr Wolken am Wirtschaftshimmel und die Wirtschaftsindikatoren zeigen auf eine Abkühlung hin. China steckt in der Deflationsspirale und die europäische Wirtschaftslokomotive Deutschland sinkt immer tiefer in eine Rezession. Die Inflation ist weiter auf dem Rückzug, wenn auch nicht überall so schnell wie erhofft. Die Möglichkeit von Nationalbanken auf allfällige Wirtschaftsschwächen zu reagieren steigen. Die SNB läutet im März überraschend die Zinswende mit der ersten Zinssenkung ein. Europa hat ebenfalls einen ersten Zinsschritt im Juni gemacht und die USA warten noch zu.
Gute Jahresabschlüsse sowie besser als erwartete Ausblicke verhelfen Xantos zu einer positiven Rendite in den ersten Monaten
Nach dem Jahresendrally des vergangenen Jahres, kam es in den ersten Wochen zu Gewinnmitnahmen. Im Februar und März konnte Xantos von steigenden Aktienkursen profitieren, welche durch gute Jahresabschlüsse und besser als erwartete Ausblicke (Coherent, Fortnox, Pegasystem) für das laufende Jahr getrieben wurden. Die positive Rendite im 1. Quartal ist mehrheitlich auf Investitionen in der Rüstungsindustrie und im Informationstechnologiesektor zurückzuführen. Bei der Kursentwicklung einzelner Sektoren dominieren weiterhin die Themen des letzten Jahres. Im Technologiebereich ist das die Künstliche Intelligenz (KI), im Gesundheitssektor die Abnehmspritzen GLP-1 und im Industriebereich die Rüstungsindustrie.
Hartnäckig hohe Inflation und robuste US-Jobzahlen lassen Zweifel an rasch sinkenden Zinsen aufkommen, was die Märkte Anfang 2. Quartal belastet Nach dem Motto «Good news become bad news» schüren solide US-Wirtschaftsdaten und höhere Rohstoffpreise zu Beginn des 2. Quartals Zweifel am Tempo der geldpolitischen Lockerung. Ging der Markt Anfang Jahr noch von 6 Leitzinssenkungen von je 0.25 Prozentpunkten aus, wird zwischenzeitlich nur noch 1-2 Zinsschritt nach unten erwartet. Die Aktienmärkte reagieren negativ auf die daraufhin erneut ansteigenden Zinsen. Auch Xantos kann sich dem Verkaufsdruck nicht entziehen. Hinzu kommen geopolitische Risiken (Ukraine, Nahen Osten, Taiwan), die die Märkte immer wieder belasten. Nach den Europawahlen werden vor allem die europäischen Märkte zusätzlich durch die politischen Machtverschiebungen und Unsicherheiten belastet.
Besser als erwartete Unternehmensgewinnzahlen und ungebrochener KI- Hype beflügeln Aktienmärkte - Xantos erklimmt neues Jahreshöchst
Eine starke US-Berichtssaison und der ungebrochene Hype um die künstliche Intelligenz (KI) katapultieren die wichtigen US-Aktienindizes im zweiten Quartal auf neue Allzeithochs und machen die Wertverluste des Aprils im Mai wieder mehr als wett. Auch Xantos erklimmt ein neues Jahreshöchst. Besser als erwartete Inflationsdaten in den USA schüren Hoffnungen auf baldige Zinssenkungen und lösen im Juli ein regelrechtes Small Cap Rally aus, was zu einem erneuten Jahreshöchst bei Xantos führt. Die Hoffnung ist gross, dass sich die Gewinne im laufenden Jahr erholen werden, insbesondere da die derzeitige Gewinnsteigerung des Gesamtmarktes auf wenige Mega Caps zurückzuführen ist.
Rezessionsängste belasten Märkte Anfang August, doch die Hoffnung auf rasche Zinssenkungen beflügeln die Märkte erneut
Schlechter als erwartete US-Arbeitsmarktdaten trüben die Stimmung Anfang August ein, worauf die Aktienmärkte in Anbetracht erhöhter Rezessionsgefahr regelrecht einbrechen. Die unerwartete Zinserhöhung der Bank of Japan verursacht ausserdem eine massive Auflösung der «Yen-USD Carry-Trades» (Zinsdifferenzgeschäfte zwischen Yen und USD), wodurch der japanische Aktienmarkt um 20% einbricht. Die Angst vor einer Wachstumsabschwächung stärkt die Hoffnung auf rasche Zinssenkungen im September. Es setzt eine rasche Erholung an den weltweiten Aktienmärkten ein, welche die Verluste von Anfang Monat wieder wettmacht.
US-Fed leitet Zinssenkungszyklus ein
Nach mehr als vier Jahren senkt das US-Fed im September den US-Leitzinssatz um 50 Basispunkte und leitet damit ihren Zinssenkungszyklus mit einem Paukenschlag ein. Ist die US-Wirtschaft in einem schlechteren Zustand als die Märkte glauben? In China steigt das Deflationsrisiko. Die Forderungen nach weiteren Massnahmen, um den Teufelskreis sinkender Unternehmensumsätze, Löhne und Ausgaben zu durchbrechen, steigen. Ende September wird denn auch ein grösseres Massnahmenpaket zur Ankurbelung des Wachstums angekündigt.
Konjunktur- und Zinsaussichten bleiben bestimmend
Wesentlich besser als erwartete US-Arbeitsmarktdaten (im September werden die meisten Arbeitsplätze seit sechs Monaten geschaffen) geben dem Markt Anfang Oktober neuen Auftrieb. Gleichzeitig werden aber auch die Zinssenkungserwartungen zurückgefahren. Während das Wirtschaftswachstum in Europa und China weiterhin enttäuscht, scheinen die USA bis jetzt keine Anzeichen einer Wachstumsabschwächung aufzuzeigen. Der unerwartet starke Zinsanstieg dämpft die Börseneuphorie und verursacht einige Kursrückgänge. Die steigenden Zinsen wirken sich insbesondere negativ auf sogenannte Bond-Proxies wie Immobilien-Aktien aus. Die Umsatz- und Gewinnzahlen fürs Überraschend deutlich gewinnt der Republikanische Kandidat Donald Trump nach 2016 zum zweiten Mal die US-Präsidentschaftswahlen und löst dadurch ein regelrechtes Kursfeuerwerk an den amerikanischen Aktienmärkten aus. Die Märkte eskomptieren dabei potenziell positive Gewinn-Effekte durch Steuersenkungen und Deregulierung. Bescheidener fällt aufgrund der zu erwartenden Zölle die Reaktion an den europäischen und asiatischen Märkten aus. Im gleichen Zug steigen die langfristigen US-Zinsen anfänglich weiter an und der USD erfährt eine starke Aufwertung aufgrund der zu antizipierenden inflationären Wirkung von Trump’s politischen Massnahmen. Nach der anfänglichen Euphorie in den USA folgt die Ernüchterung mit der Ernennung diverser kontroverser Minister-Kandidaten, wodurch z.B. Aktien von Beratungsunternehmen, die einen bedeutenden Anteil der Einnahmen mit der US-Regierung erwirtschaften, deutlich unter Druck geraten. Ängste vor Ausgabenkürzungen setzen ebenso dem Rüstungssektor zu. Die Zurückhaltung des FED an der letzten Sitzung im abgelaufenen Jahr hat die Anleger nochmals aufgeschreckt. Der Rückgang der Inflation verläuft weiterhin schleppend. Weitere Zinssenkungen könnten ebenfalls auf sich warten lassen.
- Quartal fallen recht unterschiedlich aus. Am meisten Wachstumsdynamik findet sich weiterhin im Bereich Informationstechnologie und Rechenzentren.
Donald Trump’s Sieg löst Kursfeuerwerk im November aus – FED dämpft Zinssenkungserwartungen im Dezember
Portfolio
Performancetreiber
US-Dividendenpapiere als Haupt-Performancetreiber
Das vergangene Jahr hat sich als eines der schlechtesten für europäische Aktien im Vergleich zu amerikanischen Aktien seit Beginn der Geschichte entpuppt. So erstaunt es auch nicht, dass die Gesamtrendite von Xantos zu 95% durch US-Dividendenpapiere erzielt wurde und dies bei einem durchschnittlichen US-Investitionsgewicht von lediglich rund 43%. Die US-Wirtschaft hat sich als wesentlich robuster herausgestellt als zu Beginn des Jahres erwartet, während sich die erwartete Erholung insbesondere im industriellen Bereich in Europa weiter verzögert hat. So steuerten die europäischen Dividendenpapiere lediglich enttäuschende 5% an die positive Gesamtrendite bei.
Positive Sektoren: Informationstechnologie dominiert, gefolgt von Finanzwerten, Industrie und Energie
Sektormässig geht rund 75% der Performance von Xantos im Jahr 2024 auf den Informationstechnologiesektor zurück, der nach wie vor das grösste Gewicht im Fonds einnimmt (durchschnittliches Gewicht im vergangenen Jahr: 37.8%). Positive Rendite-Beiträge resultierten insbesondere auch aus den Sektoren Finanzen, Industrie und Energie.
Innerhalb des Sektors Informationstechnologie war Coherent (optische Kommunikation, US) der Top-Performer, gefolgt von Si Time (Halbleiter, US), Pegasystems (Software, US), Lumentum (optische Kommunikation, US), Semtech (Halbleiter, US) und CyberArk Software (Softwareunternehmen im Bereich Internetsicherheit). Bei den Finanzwerten trugen insbesondere Mapfre (spanische Schaden- und Unfallversicherung), Nordnet (schwedische Digitalbank) sowie Axos Financial (US Digitalbank) zur positiven Renditeentwicklung im vergangenen Jahr bei.
Innerhalb des Industriesektors resultierte der grösste positive Renditebeitrag einmal mehr von den Rüstungsunternehmen (Rheinmetall, Saab AB, Aero Vironment), die weiterhin von den geopolitischen Unsicherheiten und dem weltweiten Aufrüsten profitieren. Im Energiebereich steuerten Kinetik (Midstream-Energieunternehmen, US), Archrock (Erdgaskompressionsdienstleistungen, US) und Oceaneering (Offshore Ölservice & Equipment, US) am stärksten zur positiven Performance bei.
Negative Sektoren: Gesundheitssektor enttäuscht, aber auch Rohstoffe, Konsum stabil und Immobilien dämpfen Performance
Enttäuschend hat sich im vergangenen Jahr der Gesundheitssektor entwickelt. Insbesondere Firmen wie Alphatec (US-Medizintechnik) und Quanterix (US-Diagnostik) standen unter Verkaufsdruck. Negative Performancebeiträge ergaben sich auch aus den Sektoren Roh-, Hilfs- und Betriebsstoffe sowie Konsum stabil (Ocado, UK). Entgegen unseren Erwartungen hat sich auch unser Engagement im schwedischen (Catena, NP3 Fastigheter, Nyfosa) und englischen (Persimmon, Berkeley) Immobilienbereich entfaltet. Hingegen hat sich Cairn Homes, unsere Immobilieninvestition in Irland, sehr positiv entwickelt.
Auf Stufe Einzeltitel resultierten die grössten positiven Renditebeiträge von Coherent, Si Time, Pegasystems, Lumentum, Semtech, CyberArk Software, Rheinmetall, Saab AB, Veracyte (US-Diagnostik) und Cairn Homes. Am stärksten renditemindernd wirkten Alphatec, Quanterix, Sinch (schwedisches Kommunikationsplatform-as-a-Service Unternehmen), Kalray (Halbleiter, F), Alfen (intelligente Stromlösungen, NL) sowie Ocado (Robotikplattform im UK Online- Lebensmittelhandel).
Portfolio-Struktur und Anpassungen
Xantos hat das laufende Jahr mit einer Cash-Quote von fast 10% gestartet. Sektormässig war Xantos zu Beginn des Jahres mit knapp 40% in Informationstechnologie, zu 16% im Gesundheitssektor und zu fast 11% in Industriewerte investiert. Geographisch gesehen waren 49% der Vermögenswerte in Europa und 39% in den USA investiert. Im Hinblick auf sinkende Zinsen haben wir bereits im Januar eine kleine Position im Bereich UK Homebuilders aufgebaut und haben gegen Ende des 2. Quartals zusätzlich eine Position im schwedischen Immobilienmarkt eröffnet.
Im Jahresverlauf haben wir vor allem im Bereich Informationstechnologie aufgrund der guten Performance und der zunehmend anspruchsvollen Bewertungen gewisse Positionen etwas gekürzt bzw. ganz verkauft. Des Weiteren haben wir das Gewicht im Gesundheitsbereich um etwa 5% reduziert. Der Sektor hat im vergangenen Jahr enttäuscht und wir sehen gegenwärtig keine Anzeichen für eine nachhaltige Erholung (China Gegenwind, US-Arzneimittelpreise, Patentabläufe). Auch im Rüstungsbereich haben wir gewisse Gewinne mitgenommen, bleiben aber nach wie vor mit rund 5% in diesem Industriezweig investiert.
Zukäufe haben wir u.a. im Industriebereich insbesondere in Europa getätigt, wo wir von einer allmählichen Gewinnerholung nach der Industrierezession ausgehen. Per Jahresende liegt die Cash-Quote bei 1.4%. Rund 49% der Vermögenswerte sind in den USA und 48% in Europa investiert. Sektormässig ist Xantos per Ende 2024 zu knapp 39% in Informationstechnologie, zu 14% in Industrieunter-nehmen, zu 12% in Finanzwerten und zu fast 12% im Gesundheitssektor investiert.
Xantos Sektor- und Länderaufteilung Ende Dezember 2024
Sektoren in %
Länder in %
Ausblick
Wie lange noch wird der US-Aktienmarkt durch Mega-Caps getrieben?
Einmal mehr haben im vergangenen Jahr Large Caps besser als Small & Mid Caps abgeschnitten und insbesondere die Mega-Caps haben sich deutlich besser geschlagen. Die Performance am US-Aktienmarkt wird zunehmend von einer Handvoll von Mega-Caps getragen. Wie extrem die Outperformance der Mega-Caps ist, zeigt ein Vergleich der Performance des S&P 500 Index (marktkapitalisierungsgewichtet) mit dem S&P 500 Equal Weight Index (gleichgewichtet) auf. Man muss bis zur grossen Finanzkrise ins Jahr 2008/2009 zurückgehen, wo ein ähnliches Niveau der Mega-Cap-Outperformance stattgefunden hat und den Zenit im November 2008 erreichte. Danach wurde die Marktperformance wieder breiter abgestützt und es begann ein kräftiges Small & Mid Cap Rally.
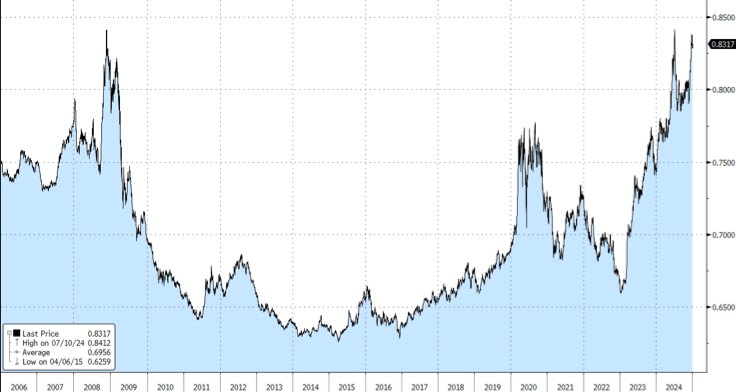
Trump’s Politik wird binnenorientierten Firmen helfen
Die letzten Aktienjahre waren durch die grössten US-Technologieaktien (die glorreichen Sieben) geprägt. Verschiedene Anzeichen deuten auf ein Ende dieser Ära hin. Die Politik der Republikaner in den USA dürfte die binnenorientierten Unternehmen unterstützen. Steuersenkungen und Deregulierungen werden positive Gewinn-Effekte mit sich bringen. So schauen die kleinen Unternehmen zumindest jenseits des Atlantiks wieder optimistischer in die Zukunft. Gleichzeitig dürften auch in Europa Lieferketten und Versorgungsthemen den kontinental agierenden Firmen helfen. Es zeichnet sich langsam eine Normalisierung der Zinsstruktur ab. Diese dürfte vor allem zinssensitiven Unternehmen zugutekommen. Schliesslich sickern die KI-Technologien langsam zu kleineren Akteuren. Diese Entwicklungen zeigen sich seit einigen Monaten auch bei den Börsenkursen von mittleren und zunehmend auch bei kleineren Unternehmen ab.
Geopolitische Spannungen und Regulierungsflut hemmen lokal das Wachstum - die Welt rüstet weiter auf
Auch nach zwei Jahren dauert der Krieg in der Ukraine weiter an. Hinzu kommt der Krieg im Nahen Osten, Spannungen zwischen China und Taiwan sowie der Handelskonflikt zwischen China und den USA. Die Liste der weltweiten Krisen ist lang. Die Unsicherheit ist gross und so wird weiter kräftig in die Aufrüstung investiert. Während die Verteidigungsinvestitionen von diversen Staaten hochgefahren werden, drückt die angespannte Weltlage nach wie vor auf die Investitionsvorhaben der Firmen. Geopolitik und Kriege erhöhen derzeit die Volatilität an den Märkten. Die Regulierungswut in Europa und China ist der Konjunktur auch nicht förderlich. Von den USA dürfte in Sachen Regulierung unter der neuen Administration sicherlich einiges Positives zu erwarten sein.
KI bleibt ein zentrales Thema – auch in Europa
Die KI-Ausgaben haben im vergangenen Jahr alleine in Europa 50 Milliarden USD erreicht und werden 2025 um rund 35% steigen. Die größte Herausforderung im Jahr 2024 war es, die hohen Wachstumserwartungen auf Geschäftsebene zu erfüllen, während gleichzeitig die Investitionen in KI dramatisch zunahmen, jedoch die Renditen für viele Unternehmen begrenzt blieben. Aktuell wird der Markt für KI-Plattformen von Unternehmen wie Microsoft, Palantir, OpenAI, Google und AWS angeführt, ist jedoch weiterhin sehr fragmentiert. Infrastrukturanbieter gehen strategische Partnerschaften ein, um in das Spiel einzusteigen. Technologisch wird es in Zukunft nicht nur um KI gehen. Quantum Computing, Raumfahrttechnologie, 6G und viele weitere Bereiche werden die technologische Entwicklung prägen. Die breite Anwendung wird viele spannende Firmen in unterschiedlichen Bereichen hervorbringen. Vielleicht wird die eine oder andere Firma auch aus dem Schatten der grossen US-Firmen treten.
Tiefere Zinsen schaffen gute Voraussetzungen für Small & Mid Caps
Der Zinssenkungszyklus hat sowohl in Europa wie in den USA begonnen. Tiefere Zinsen werden die Wirtschaft beleben. Der Immobilienmarkt wird davon profitieren (Kombination aus tieferen Zinsen, Bodenbildung bei Immobilienpreisen, zu geringe Investitionen und Unterbewertung), ebenso wird es den Konsum und die Investitionen stimulieren. Kleine und mittelgrosse Unternehmen dürften überdurchschnittlich von Zinssenkungen profitieren, denn kleinere und mittlere Unternehmen sind im Durchschnitt höher verschuldet als grosse Firmen. Ein geringerer Zinsaufwand wird viele kleinere Firmen entlasten und Liquidität für andere Bereiche freisetzen.
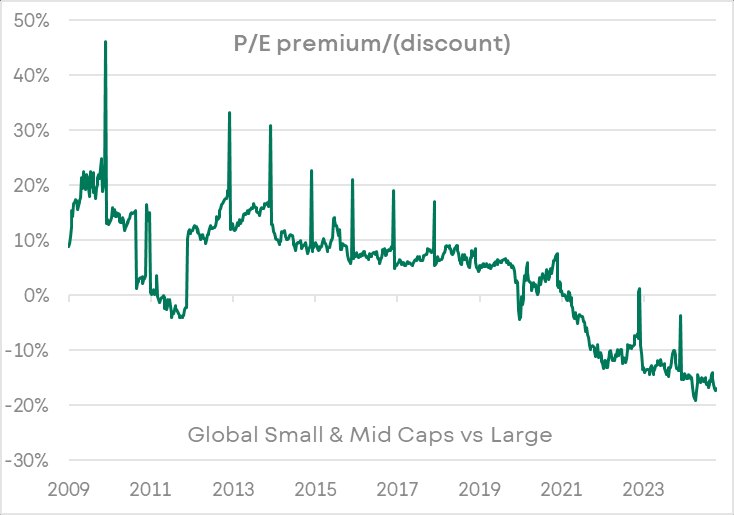
Globale Small & Mid Caps mit Bewertungsabschlag von über 17% gegenüber Large Caps
Die Bewertung der Large Caps und insbesondere der Mega Caps ist anspruchsvoller geworden und lässt keine negativen Überraschungen bei Umsatz- und Gewinnentwicklungen mehr zu. Im Gegensatz hierzu sind Small- & Mid Caps attraktiv bewertet, dies auch im historischen Vergleich. Kleine und mittelgrosse Firmen handeln weltweit gegenwärtig mit einem Bewertungsabschlag von über 17% gegenüber grossen Firmen, während sie in der Vergangenheit zu einer Prämie gehandelt haben.
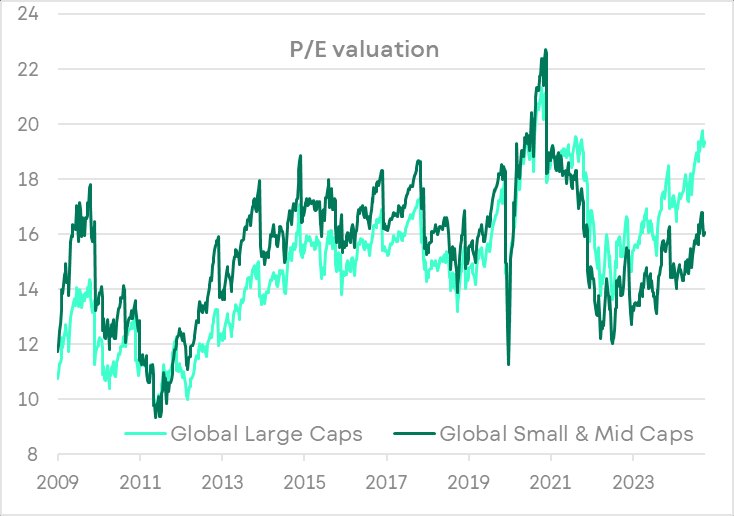
Die nachfolgende Bewertungs-Graphik zeigt die Entwicklung eindrücklich. In Boomphasen handeln Small & Mid Caps mit einer 20%igen Prämie gegenüber Large Caps. In den letzten 10 Jahren hat sich die Prämie kontinuierlich abgebaut und seit dem Jahr 2021 handeln Small & Mid Caps sogar zu einem Abschlag gegenüber Large Caps. Der Bewertungsdiskont von Small & Mid Caps hat sich in diesem Jahr nochmals vergrössert. Die Umkehrung von einer Bewertungsprämie zu einem-diskont, zeigt eindrücklich das grosse Potential von Small & Mid Caps.
Die Aussichten für Small & Mid Cap bleiben freundlich
In den USA wird die Trump-Administration mittels Steueranreizen, Deregulierung und Protektionismus eine inlandorientierte Wirtschaftspolitik umsetzen. Von dieser Politik dürften kleinere und mittlere sowie binnenorientierte Unternehmen besonders profitieren. Sollte das FED die Zinsen noch etwas weiter senken, dürfte dies den KMUs zusätzliche Impulse verleihen. In Europa dürften Zinssenkungen der darbenden Wirtschaft positive Impulse verleihen. Die Innovationskraft in Europa sollte nicht unterschätzt werden. Vor allem aber finden sich in Europa viele attraktiv bewertete Small & Mid Caps, welche zu den Weltmarktführern gehören. Die Aktienmärkte wurden während den letzten Jahren von wenigen vorwiegend US-Firmen dominiert. Viele Faktoren sprechen für eine breitere Abstützung des Wachstums. Dies dürfte trotz oder gerade wegen der kommenden US-Politik auch wieder eine geografische Verbreiterung bedeuten.
Europäische Small & Mid Caps – das Aschenputtel
Sinkende Zinsen und technologischer Wandel werden kleineren und mittleren Firmen Rückenwind verleihen. In den USA dürften die anstehenden Deregulierungsmassnahmen weitere Wachstumsimpulse setzen. Der Konsens geht von einer weiteren Dominanz der US-Börsen aus. Dies dürfte für grosse Firmen weitgehend zutreffen. Die Anpassungs- und Innovationsfähigkeit von europäischen Unternehmen wird oft unterschätzt. Viele hervorragend geführte mittelgrosse Firmen werden sich in unterschiedlichen technologischen Nischen etablieren. Zusammen mit den tiefen Bewertungen, liegt bei europäischen Small & Mid Cap Unternehmen einiges an Potential brach.
Informationstechnologie 38.5% Industrieunternehmen 14.3% Finanzen 12.2% Gesundheitswesen 11.7% Nicht-Basiskonsumgüter 8.0% Andere Sektoren 14.0%
USA 48.7%
Schweden 16.8% Deutschland 7.5% Norwegen 4.5% Finnland 3.2% Andere Länder 18.0%