- Volatile weltweite Aktienmärkte
- Inflationsängste rücken in den Hintergrund, das Augenmerk verlagert sich auf die allgemeine Wirtschaftslage
- Restriktivere Kreditvergabe und Rezessionsängste belasten Small- & Mid Caps; Euphorie um künstliche Intelligenz beflügeln Large Cap Tech Titel
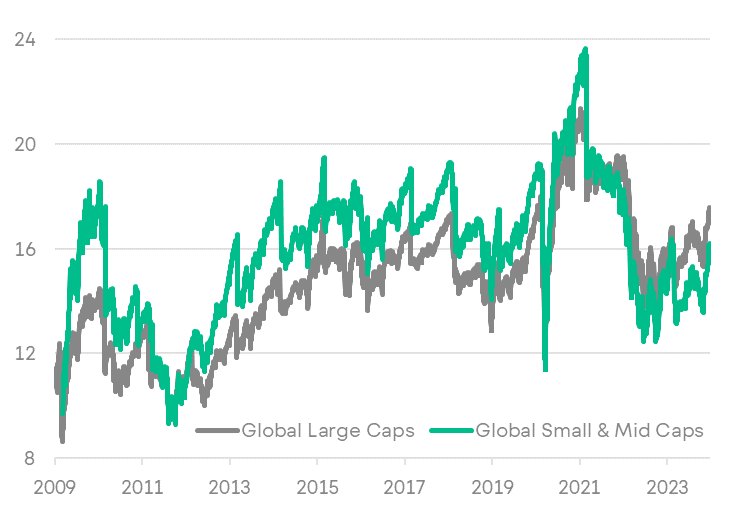
- Globale Small- & Mid Caps erleiden zweitstärkste Underperformance relativ zu Large Caps seit 1998
- Währungen, insbesondere der US-Dollar belasten Rendite in CHF; langfristig tendieren Kursschwankungen sich auszugleichen
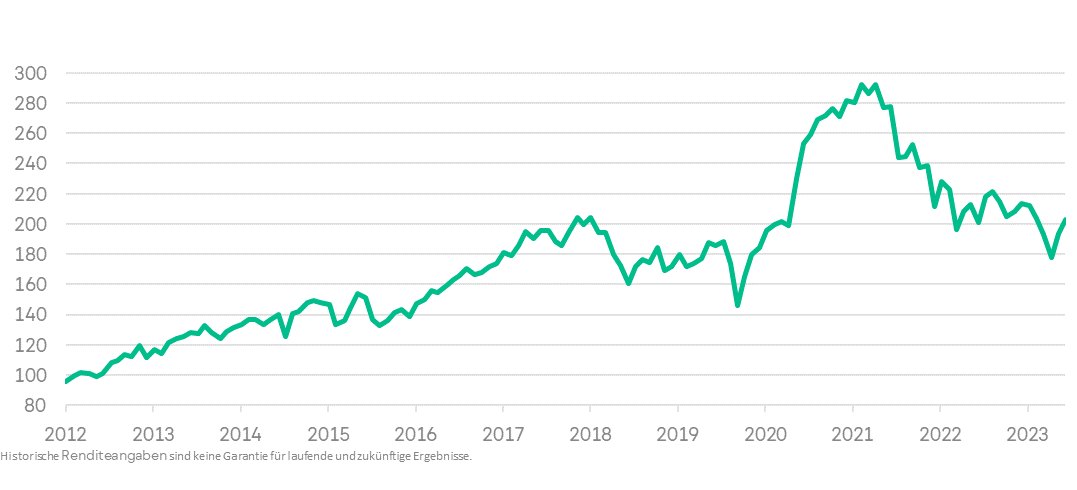
- Xantos Anteilsklasse A erzielt eine Rendite von +1.3% (CHF) respektive +11.3% (USD) getrieben durch den Sektor Informationstechnologie
- Portfolio - Verstärkter Fokus auf Automatisierung und Digitalisierung, zyklische Komponenten reduziert
- Small- & Mid Caps dürften überdurchschnittlich von Zinssenkungen und wirtschaftlichem Aufschwung profitieren
- Höheres Wachstumspotential und attraktive Bewertung sprechen zunehmend für Small- & Mid Caps
Fulminanter Jahresanfang an den weltweiten Börsen
Entgegen vielen Prognosen gestaltet sich der Jahresanfang sehr erfreulich. Die Aktienmärkte legen im Januar ein erfreuliches Rally hin. Die Verlierer des letzten Jahres werden zu den Gewinnern, allen voran die Tech-Giganten sowie Titel im Bereich Konsum zyklisch. Auch Xantos brilliert im Januar mit einer Rendite von fast 9% (CHF). Die Inflation nimmt seit einigen Monaten ab. Gleichzeitig steigt aber die Sorge um die Wirtschaft. Sinkender Konsum sowie ein Stillstand beim Neubau von Immobilien in allen wichtigen Ländern herrschen vor Die Hoffnung rasch sinkender Inflationszahlen, welche die Börsen im Januar beflügelt haben, werden im Februar zerschlagen. Die Daten der ersten beiden Monate zeigen, dass der Rückgang der Inflation zäher ist als erhofft. Gleichzeitig stagniert die Wirtschaft. Das geht nicht spurlos an den Märkten vorbei und führt zu Kursrückschlägen. Xantos kann sich dem Verkaufsdruck entziehen und verzeichnet ein Plus im Februar. Einiges deutet darauf hin, dass die Preissetzungsmacht der Firmen erodiert. Die überall implementierten Preiserhöhungen zeigen erste Effekte auf die Verkaufsvolumen. Die Fixkosten steigen und reduzieren das verfügbare Einkommen der Haushalte. Die Kreditkartenschulden in den USA haben im letzten Jahr stark zugenommen. Die Verschuldung und die Zinslast nehmen zu. Das belastet insbesondere das Budget der tieferen Einkommensklassen.
Zähe Inflation und steigende Zinsen belasten Märkte im Februar
US-Regionalbankenkrise
Die steigenden Zinsen fordern erste Opfer. Der Kollaps der kalifornischen Silicon Valley Bank Anfang März ist der Auslöser der schlimmsten Bankenkrise seit der Finanzkrise 2008, ausgelöst durch die starke Anhebung der Leitzinsen durch die US-Notenbank im Kampf gegen die hohe Inflation. Viele Anleger verlieren das Vertrauen, und ziehen ihr Geld bei diversen US-Regionalbanken ab. Wie Dominosteine kollabieren in den Wochen darauf weitere US-Regionalbanken wie die Signature Bank oder die First Republic Bank, die von JP Morgan Chase aufgefangen wird. Diverse Banken geraten ins Straucheln, darunter auch die Credit Suisse, die von der UBS – staatlich erzwungen – übernommen wird. Die Banken-Turbulenzen verursachen einen Einbruch der Aktienmärkte von 7% bis 10%. Nach verschiedenen staatlichen Interventionen beruhigen sich die Märkte in der zweiten Monatshälfte und die Aktien können wieder etwas zulegen.
Restriktivere Kreditvergabe und Rezessionsängste belasten Small- & Mid Caps
Als Folge der Bankenkrisen wird die Kreditvergabe restriktiver. Gleichzeitig sinkt die Geldmenge (M1) und die Zinsen werden weiter angehoben. Diese Verschärfung wird auf die reale Wirtschaft abfärben und eine konjunkturelle Schwäche erzeugen. Die Stimmung wird vorsichtiger. Die neusten Daten zeigen, dass der Konsument zurückhaltender wird. Eine Abschwächung des Wirtschaftswachstums oder gar eine Rezession scheint sich anzubahnen. Allerdings ist derzeit im Datenkranz und den Frühindikatoren keine Rezession zu erkennen. Die Vollbeschäftigung in den westlichen Industrieländern wirkt weiterhin stützend.
Die restriktive Geldpolitik sowie die daraus resultierende gedrückte Konjunkturstimmung wirkt sich vor allem auf kleinere und mittelgrosse Firmen aus. Kleine und mittelgrosse Unternehmen leiden überproportional unter der restriktiven Geldpolitik, denn sie sind im Durchschnitt stärker verschuldet als grosskapitalisierte Firmen und so bekommen sie die höheren Zinsen sowie die Kreditverknappung in höherem Ausmass zu spüren. Besonders schwierig ist die Lage für Unternehmen mit negativem Cash Flow, welche auf den Kapitalmarkt für ihre Finanzierung angewiesen sind.
Xantos hat bereits im letzten Jahr die meisten verlustschreibenden Firmen abgestossen und ist auf Firmen mit soliden Bilanzen fokussiert. Nichtsdestotrotz kann sich Xantos dem Druck, der auf kleinen und mittelgrossen Unternehmensaktien im April lastet, nicht entziehen. Neben dem schwachen US-Dollar drücken vor allem die konjunktursensitiven Halbleiterunternehmen auf die Renditeentwicklung. Die allgemein sehr schwache Nachfrage in Verbindung mit den bereits im ersten Quartal beobachteten anhaltenden Lagerabbaueffekten bei Kunden hält auch im zweiten Quartal an.
Euphorie um künstliche Intelligenz
Gemäss der Börsenweisheit «Sell in May and go away» tendieren die meisten Märkte im Mai schwächer. Neben schlechteren Wirtschaftszahlen vor allem im verarbeitenden Gewerbe in den USA, Europa und insbesondere in China, drücken auch Sorgen um die Schuldenobergrenze in den USA auf die Stimmung. Dem allgemeinen Trend entziehen kann sich eine Handvoll von Tech-Titeln, beflügelt von der Euphorie um die künstliche Intelligenz. Xantos erzielt in diesem Monat eine positive Rendite, was hauptsächlich auf unsere Positionierung im Technologiesektor (Halbleiter, Software) zurückzuführen ist. Die KI-Euphorie lässt grüssen.
Aktienmärkte geraten ab August aufgrund steigender Zinsen unter Druck
Ab August geraten die weltweiten Aktienmärkte aufgrund von steigenden Zinsen stark unter Druck. Die 10-jährigen US-Staatsanleihen erklimmen neue Höchststände wie sie seit 2007 nicht mehr gesehen wurden. Die steigenden Zinsen fressen sich derweil langsam ins Wirtschaftssystem. Insbesondere die europäischen Wirtschaftszahlen weisen auf eine Abkühlung hin und die Situation in China bleibt fragil mit ihrem angeschlagenen Immobilienmarkt. Die USA scheinen noch etwas besser dazustehen, aber auch hier vermehren sich die Anzeichen einer Abschwächung. In diesem unsicheren Umfeld verzichteten die westlichen Notenbanken derzeit auf weitere Zinserhöhungen. Wir setzen weiterhin stark auf Automatisierung und Digitalisierung. Wirtschaftliche Abschwächungen sind immer auch Situationen, in welchen in die Produktivität investiert wird.
Eskalation im Nahen Osten
Nach einem schon schwierigen September brachte der Oktober neue Belastungen für die Aktienmärkte. Die plötzliche Eskalation im Nahen Osten Anfang Oktober war unerwartet und führte zu neuerlichen Turbulenzen, die nicht nur die Energie- und Rohstoffmärkte, sondern auch die Aktienmärkte erfassten. Zu den geopolitischen Unsicherheiten kamen Rezessionsängste hinzu. Kleinere und mittlere Unternehmen kamen noch mehr unter Druck. Viele Gelder flüchteten in die wenigen Mega-Caps in der Hoffnung, dass diese konjunkturresistenter sind.
In diesem Umfeld und angesichts der Unsicherheit geben viele Unternehmen noch keine Prognosen für 2024 ab. Enttäuschende Zahlen oder gekappte Zielsetzungen prägen das Bild bei den Quartalsberichten. Xantos hat im Technologiesektor bei Halbleiterunternehmen Kursrückschläge hinnehmen müssen. Der Gesundheitssektor war nicht sehr defensiv und bleibt das grösste Sorgenkind. Ein permanenter Preisdruck, Enttäuschungen bei der Produkteentwicklung und steigende Kosten lasten auf den Erträgen der Medizinal- und Pharmafirmen. Entsprechend sind die Aktien unter Druck und erzielen kaum Kursgewinne.
Gleiches gilt auch für die wenigen Firmen aus dem Bereich Alternative Energie.
Fulminantes Jahresend-Rally
Nach dem Ausverkauf in den vergangenen drei Monaten haben sich die Märkte und insbesondere die kleineren und mittleren Firmen im November markant erholt. Am stärksten fiel die Erholung bei Xantos im Technologiesektor aus, dem weiterhin dominierenden Sektor. Ebenfalls trugen die Aktien im Gesundheitsbereich zur positiven Monatsentwicklung bei. Dies, obwohl der Health Care Sektor mit wenigen Ausnahmen weiterhin stark unter Druck steht. Die Aktienselektion ist gerade im Health Care zentral geworden. Bei vielen Firmen setze eine regelrechte Kursrally ein.
Einige Aktien von Xantos (Sinch, Alfen, Crisper Therapeutics, Bloom Energy, Surgical Science Sweden, Add Life) legten im November um 35% bis 70% zu. Dies zeigt wie stark der Mark überverkauft war. Die Angst vor einem Flächenbrand im mittleren Osten hat sich gelegt. Die Inflation ist in den meisten Ländern weiter rückläufig. Energie- und Metallpreise tendierten im November mehrheitlich schwächer. In Europa verdichten sich die Anzeichen auf eine Rezession. China kämpft ebenfalls mit einem schwachen Immobilienmarkt und geringer Nachfrage. Einzig in den USA scheint das Wachstum weiterhin robust.
Allerdings sind auch hier immer mehr Bremsspuren sichtbar. Aufgrund dieser globalen Wirtschaftsschwäche spekulieren die Märkte darauf, dass im nächsten Jahr die Notenbanken die Zinsen wieder senken werden. Von potenziellen Zinssenkungen dürften kleinere und mittlere Firmen überdurchschnittlich profitieren.
Portfolio
Performance-Treiber
Im Jahr 2023 wurde der mit Abstand grösste positive Renditebeitrag im Sektor Informationstechnologie erzielt. Dieser Bereich hat im Jahr davor aufgrund des Zinsanstiegs besonders stark unter der Bewertungskontraktion gelitten. Im letzten Jahr, beflügelt von der Euphorie um die künstliche Intelligenz, haben hier insbesondere Softwarefirmen wie z.B. Qualys, CyberArk Software oder SPS Commerce gut abgeschnitten. Aber auch Halbleiterfirmen wie z.B. BE Semiconductor Industries oder Universal Display erzielten im laufenden eine überdurchschnittliche Rendite.
Neben dem Sektor Informationstechnologie haben auch die Sektoren Konsum zyklisch, Industrie, Konsum stabil und Finanzen positiv zur diesjährigen Rendite beigetragen. Im Bereich Konsum zyklisch profitierte das Portfolio insbesondere vom Wohnmobilhersteller Thor, wo einiges an Pessimismus eingepreist zu sein scheint. Ausserdem beflügelte das begrenzte Angebot an bestehenden Häusern in den USA das Interesse an Neubauten, wovon die beiden US-Hausbauer Pulte Group und Meritage Homes profitierten. Im Industriesektor waren einmal mehr die Rüstungsunternehmen Rheinmetall, SAAB und Aero Vironment die Performance-Treiber.
Sie profitieren nach wie vor von steigenden Rüstungsausgaben diverser NATO-Staaten, ausgelöst durch den Ukraine-Krieg sowie verstärkt durch den Krieg in Israel. Aber auch VAT als Zulieferer zur Halbleiterindustrie schneidet sehr gut ab. Der Markt scheint hier bereits den nächsten Aufschwung vorwegzunehmen. Enttäuschend im Jahr 2023 war der Gesundheitssektors. Dieser Sektor steuerte den mit Abstand grössten negativen Renditebeitrag bei, angetrieben durch Firmen wie Formycon (Biosimilars) und Inmode (Medizintechnik – Hersteller von Geräten für minimalinvasive Behandlungen in der Schönheitsindustrie).
Negative Renditebeiträge kamen auch aus den zyklischen Sektoren Rohstoffe und Energie. Betrachtet man die einzelnen Unternehmen, so hat BE Semiconductor (holländischer Halbleiter-Ausrüster) den höchsten positiven Rendite-Beitrag im Jahr 2023 geliefert. Der Markt antizipiert bereits den nächsten Aufschwung im Halbleitermarkt, von dem BE Semiconductor aufgrund ihrer führenden Stellung im Bereich Hybrid Bonding überdurchschnittlich profitieren dürfte.
Hybrid Bonding ist eine neue innovative Technologie im Bereich Advanced Packaging – einem Bereich, dem eine zunehmende Bedeutung innerhalb der Halbleiter- Wertschöpfungskette zukommt, da das Mooresche Gesetz langsam an seine Grenzen stösst.
Neben BE Semiconductor haben insbesondere Qualys (US Software), Universal Display (führendes US-Unternehmen im Bereich OLED- Technologie), CyberArk Software, SPS Commerce (US Software), Rheinmetall (deutsches Rüstungsunternehmen), VAT Group (CH Halbleiter-Zulieferer), Thor Industries (US Wohnmobilhersteller), Salmar (norwegisches Lachszuchtunternehmen) und Pulte Group (US Hausbauer) zur positiven Performance beigetragen. Den grössten negativen Rendite-Beitrag im Jahr 2023 hat Formycon (Biosimilars) erlitten, gefolgt von Inmode (Medtech).
Hier hat sich die wirtschaftliche Abschwächung negativ auf die Absatzzahlen im dritten Quartal ausgewirkt und die Gesellschaft musste den Gewinnausblick für das laufende Jahr revidieren. Überdurchschnittliche Kursrückschläge erlitten auch Firmen aus dem Bereich alternative Energien (Wind-/Solarenergie), allen voran TPI Composite, ein führender Hersteller von Verbundwerkstoffen für die Herstellung von Rotorblättern für Windräder. Hier setzten insbesondere die stark angestiegenen Zinsen sowie die Insolvenz eines Kunden negativ zu.
Portfolio-Struktur und Anpassungen
Xantos hat das Jahr 2023 mit einer Cash-Quote von 17% gestartet. Sektormässig war Xantos zu Beginn des Jahres zu fast 30% in Informationstechnologie, zu 15% in Industriewerte und zu 13% im Gesundheitssektor investiert. Im Januar erhöhten wir unsere Position in US-Hausbauer (Pulte Group, Meritage Homes), die wir im Dezember 2022 aufgrund der attraktiven Bewertung eröffnet hatten. Trotz steigender Zinsen, die sich nachteilig auf die Nachfrage nach Eigenheimen auswirken, profitierten die US-Hausbauer von einer steigenden Nachfrage nach neuen Häusern, da das Angebot an bestehenden Häusern praktisch ausgetrocknet war.
In den USA werden Immobilienkäufe primär über 30-jährige Festhypotheken finanziert. Die stark gestiegenen Zinsen halten die Eigenheimbesitzer davon ab, umzuziehen, da die Mehrheit Hypotheken besitzt, die weit unter dem heutigen Marktzins liegen. Nach einer sehr guten Performance haben wir die Positionen im September/Oktober wieder geschlossen. Im Januar/Februar haben wir unser Engagement im Bereich Informationstechnologie weiter auf 35% ausgebaut und haben unter anderem eine neue Position in Universal Display und MKS Instruments (Halbleiter) eröffnet.
Universal Display ist führend in der Forschung, Entwicklung und Vermarktung von OLED- Technologien und ein führender Anbieter von Materialien für OLED-Displays und dürfte in den kommenden Jahren von einer steigenden Penetration von OLED-Bildschirmen profitieren sowie von einem Umsatzschub durch die Kommerzialisierung ihres blauen OLED-Materials als Ergänzung zu Grün und Rot. Der Cash-Anteil hat sich dadurch auf 11% per Ende Januar reduziert, was den Jahrestiefststand darstellte. In Anbetracht zunehmender Rezessionsrisiken haben wir ab Februar begonnen zyklische Werte zu reduzieren.
Dies umfasste Werte aus den Sektoren Energie (Patterson-UTI Energy, Uranium Energy), Rohstoffe (Intrepid Potash) und Industrie (Bossard, Bertrandt, Aumann), insbesondere aber auch aus dem Bereich Alternative Energien (Sunpower, Solar Edge, Siemens Energy). Die stark gestiegenen Zinsen verteuern die Finanzierung der oftmals milliardenschweren Projekte und drücken auf die Renditen. Hinzu kommen erhöhte Lager nach den Boomjahren. Der Bankenrun in den USA und der Untergang der Credit Suisse hat uns vorsichtig gegenüber Banken gestimmt (Verkauf von Lakeland Financial, First Ban- Corp).
Der Cash-Anteil betrug Ende April wieder 17% wie Anfang Jahr. Vereinzelt im April, aber insbesondere im Mai und Juni haben wir Zukäufe im Gesundheitssektor getätigt z.B. Demant (Hörgeräte), Exact Science (Diagnostik – Tests zur Früherkennung und Prävention von Darmkrebs), Veracyte (Diagnostik – Tests zur Früherkennung von Schilddrüsenkrebs, Prostatakrebs, Brustkrebs, Blasenkrebs), Quanterix (Diagnostik – Tests zur Früherkennung von Alzheimer), Add Life (schwedisches Labtech- und Medtechunternehmen).
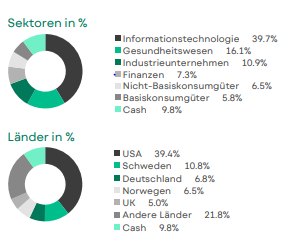
Dadurch wurde das Gewicht des Sektors von 13% auf 18% erhöht, während der Cash-Anteil auf 12% reduziert wurde. In der zweiten Jahreshälfte wurde der Bereich Alternative Energien weiter reduziert, so dass der Bereich per Ende Jahr auf einen Anteil von 2% (Jahresbeginn 8%) geschrumpft ist. Ebenso kürzten wir der Bereich Rohstoffe sowie einige unprofitable Firmen im Gesundheitssektor. Im Gegenzug tätigten wir einige Zukäufe im Bereich Konsum stabil (Mowi, Aryzta). Per Jahresende ist Xantos zu fast 40% in IT und zu 16% im Bereich Gesundheit investiert. Geographisch gesehen sind 39% der Vermögenswerte in den USA und 49% in Europa investiert. Die Cash-Quote liegt knapp unter 10%.
Ausblick
Wachstumssorgen
Die globale Industrie steckt seit einigen Monaten in einer Rezession. Die Preissetzungsmacht bei Industrie- und Konsumgütern ist erodiert. Seit einigen Monaten fallen die Preise für die meisten Güter wieder. In Europa und China verbreiten sich grosse Wachstumssorgen. Auch in den USA steckt die Industrie in einer Wachstumsschwäche. Diese Wachstumsschwäche scheint sich nun auch auf den Dienstleistungsbereich auszudehnen. Der Arbeitsmarkt ist in den westlichen Ländern immer noch sehr robust. Allerdings erodiert die Kaufkraft der Konsumenten zunehmend und damit steigt deren Preissensitivität. Das Erstarken des Tourismussektors und die Preiserhöhungen haben wohl dazu verleitet das Wachstum zu rosig zu sehen. Der Tourismus ist mit rund 10-12% der globalen Wirtschaftsleistung neben der Baubranche der grösste Industriesektor. Allerdings leidet gerade der Bau zunehmend unter den steigenden Zinsen.
Zinswende
Die Wachstumssorgen sind bei den Notenbanken angekommen. Am FOMC- Meeting des 13. Dezembers hat Jerome Powell die Zinswende signalisiert. Das Fed stellt baldige Zinssenkungen in Aussicht. Diese unerwartete Wendung hat sich in wenigen Wochen vollzogen. Es scheint, als ob die Inflation schneller als erwartet zurückgeht oder als ob das Fed befürchtet, dass ihre zu restriktive Politik die Wirtschaft abwürgen könnte (Overtight-ening). In Europa hat die EZB ebenfalls eine rhetorische Kehrtwende vollzogen. Die Frage für das kommende Jahr ist also nicht mehr, ob die Zinsen sinken werden, sondern wann und wie stark. Die abrupte rhetorische Kehrtwende und die zunehmend schwachen Wirtschaftszahlen lassen darauf schliessen, dass die ersten Zinssenkungen früher als bisher erwartet erfolgen werden.
Gewinne
In der Regel werden die Unternehmensgewinne entsprechend dem Durchschnitt der vergangenen Jahre in die Zukunft extrapoliert. So wird für 2024 ein Gewinnzuwachs von rund 12% für den US-Markt geschätzt, während für Europa von keinem Wachstum ausgegangen wird. Die fehlende Wachstumsdynamik dürfte allerdings für viele Enttäuschungen sorgen. Wie bereits betont erodiert die Preissetzungsmacht nicht nur bei Industriegütern, sondern auch bei Konsumgütern und Dienstleistungen. Dagegen dürften allfällige Zinssenkungen die Aussichten wieder aufhellen.
Wir gehen davon aus, dass vorab Sektoren im Konsum- und Dienstleistungsbereich, welche steigende Umsätze und Gewinne im Jahr 2023 verzeichnen konnten, im neuen Jahr eher mit einer Stagnation zu kämpfen haben. Dagegen dürften gerade Industriefirmen die Talsohle durchschritten haben. Schwierig ist die Gewinndynamik im Gesundheitssektor abzuschätzen. Kostendruck und fehlende neue Produkte setzen der Gewinnentwicklung vieler Firmen zu. Andererseits gelingt es immer wieder einigen Unternehmen mit Innovationen und neuen Produkten (z.B. Abnehmspritzen) die Gewinne massiv zu steigern.
Wie es bei Technologieunternehmen schon lange der Fall ist, nimmt auch im Gesundheitssektor die Streuung zwischen «Verlieren» und «Gewinnern» zunehmend zu.
Stock-Picking
Die Gewinnunsicherheit dürfte das Stock-Picking wie schon im vergangenen Jahr in den Vordergrund rücken. Bei den grossen Firmen dominierten im letzten Jahr ein Dutzend Mega Caps. Dies dürfte auch im kommenden Jahr der Fall sein. Ähnlich sieht es bei den Small- & Mid Caps aus, welche wieder einer grossen Streuung ausgesetzt sein dürften. Im Zweifelsfalle werden die sinkenden Zinsen ein grösseres Gewicht haben als die schwächeren Gewinne. Die Märkte werden daraufsetzen, dass die Zinssenkungen die Konjunktur ankurbeln werden und die Gewinne mit einigen Monaten Verzögerung wieder steigen werden. Das heisst aber auch, dass die Kurse von Firmen mit überdurchschnittlich hoher Verschuldung profitieren dürften.
Bevorzugte Sektoren
Derzeit dominieren staatliche Investitionsprogramme in Energieinfrastruktur, in Versorgungssicherheit oder in strategische Technologien die Anlagethemen. Ebenfalls bleibt das «Reshoring», also die Rückführung diverser Produktionsprozesse zurück in westliche Einflussbereiche, ein Dauerthema. Um die Produktivität steigern und die Margen halten zu können bleiben Automatisierung und Digitalisierung ein Dauerbrenner. Aufgrund dieser Programme und Prioritäten dürften die grössten Chancen weiterhin im Technologiesegment zu finden sein.
Nach der Industrierezession im vergangenen Jahr dürften auch viele Industriefirmen wieder vermehrt von diesen staatlichen Massnahmen profitieren. Neue Technologien/Innovationen bleiben ein wichtiger Treiber an den Aktienmärkten. Neue Technologien können neue Märkte schaffen. Allerdings dürfte die Implementierung vieler neuer Technologien oftmals von bereits bestehenden Unternehmen ausgehen. Der Einsatz von künstlicher Intelligenz, Automatisierung und Digitalisierung schreitet voran. Künstliche Intelligenz wird auch in den kommenden Monaten ein Thema bleiben.
Firmen wie Surgical Science Sweden AB (schwedischer Hersteller von VR-Simulatoren für laparoskopisches und endoskopisches Training) oder Autostore (norwegisches Robotik- und Softwareunternehmen im Bereich Lagerautomatisierungstechnologie) werden weiter auf- bzw. ausgebaut. Der Gesundheitssektor bleibt ein Sorgenkind. Kurzfristig sehen sich viele Firmen zunehmender Konkurrenz (auslaufende Patente), steigendem Kostendruck und enormen Entwicklungszeiten und-kosten ausgesetzt. Langfristig bietet der Sektor weiterhin grosses Innovationspotential und überdurchschnittliches Wachstum.
Die KI wird insbesondere im Diagnostikbereich neue Technologien ermöglichen. Auch in der Entwicklung werden Algorithmen eine steigende Bedeutung bekommen. Die steigenden Zinsen haben die Bereitstellung von Risikokapital stark reduziert und damit die Finanzierung enorm verteuert und in vielen Fällen verunmöglicht. Mit der Zinswende dürfte sich hier eine Entspannung abzeichnen. Der Gesundheitssektor bleibt spannend, aber auch anspruchsvoll und selektiv.
Globale Small- & Mid Caps attraktiv bewertet
Globale Small- und Mid Caps haben im Jahr 2023 die zweitstärkste Underperformance gegenüber Large Caps seit 1998 erlitten. Diese starke Underperformance hat dazu geführt, dass Small- & Mid Caps bewertungsmässig attraktiver geworden sind. Small- & Mid Caps handeln momentan mit einem Abschlag von rund 10% gegenüber Large Caps, während sie in den vergangenen 15 Jahren aufgrund ihres höheren Wachstums mit einer durchschnittlichen Prämie von rund 10% gehandelt wurden. Kleine und mittelgrosse Firmen mögen von den Auswirkungen einer Wirtschaftsabschwächung stärker betroffen sein als grosse Firmen, allerdings eröffnet dies auch Anlagechancen, da das Erholungspotential grösser ist. Das höhere Wachstumspotential in Verbindung mit einer attraktiveren Bewertung sprechen zunehmend für Small- & Mid Caps. Dies insbesondere sollte sich das wirtschaftliche Umfeld wieder etwas aufhellen und an der Zinsfront eine Entspannung eintreten.