Die Zinsen stiegen 2022 in einem unvergleichlich schnellen und starken Ausmass und führten zu einem zumindest zwischenzeitlich hohen Verlust auf den Bond Positionen. In jüngster Zeit hat sich die Lage etwas beruhigt und wir vermuten, dass sich die entspanntere Situation an den Bondmärkten fortsetzen könnte. Anzeichen für eine Verbesserung an der Inflationsfront sowohl in Europa wie in den USA sind vorhanden. Damit wird die Notwendigkeit weiterer Zinserhöhungen zur Inflationsbekämpfung reduziert, was sich positiv auf die Renditekurve auswirken müsste.
Dies gilt vorab für den USD-Bereich und für Bonds mit kürzeren Laufzeiten, da diese aufgrund der massiv gestiegenen kurzfristigen Inflationserwartungen mit 450 Basispunkten am stärksten anzogen (siehe Grafik). Zurzeit wächst die US-Wirtschaft überdurchschnittlich stark. Jedoch ist das Risiko einer konjunkturellen Abkühlung, wenn nicht gar einer Rezession in den USA im kommenden Jahr beträchtlich. Die Abkühlung der Inflationsthematik dürfte daher durch die mutmassliche konjunkturelle Entwicklung unterstützt werden.
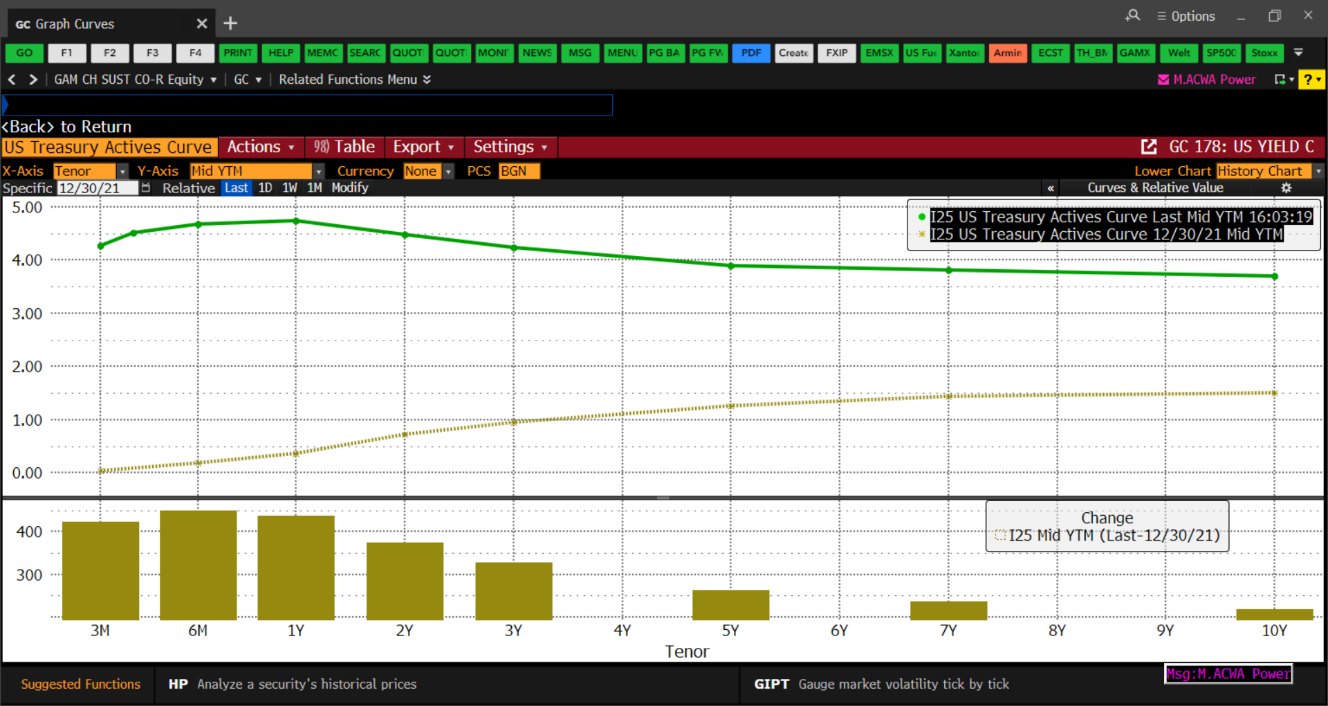
Wenn auch die Notenbanken noch nicht am Ende der Zinsstraffung angekommen sind, erachten wir den Zeitpunkt für eine Umlagerung von kurzfristigen Geldern in den Bond Markt für zumindest überlegenswert, wenn nicht geeignet. Im USD-Beriech rechnen wir mit Kursgewinnen und würden unter Risikoerwägungen dem Laufzeitensegment 2 bis maximal 5 Jahre den Vorzug geben. Im Schweizerfranken sind die Überlegungen ähnlich, doch würden wir hier nicht mit Preisgewinnen kalkulieren.
Wangs, 24.11.2022