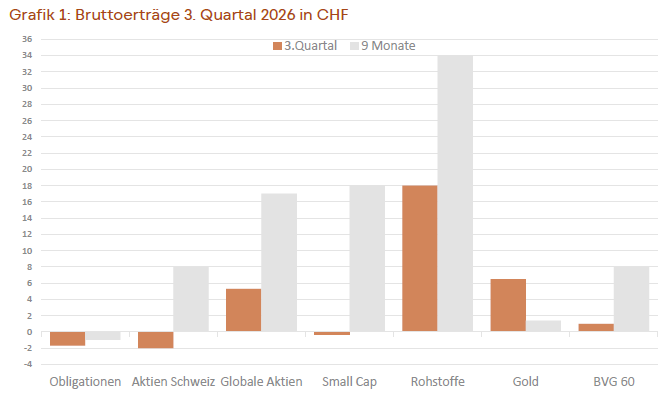
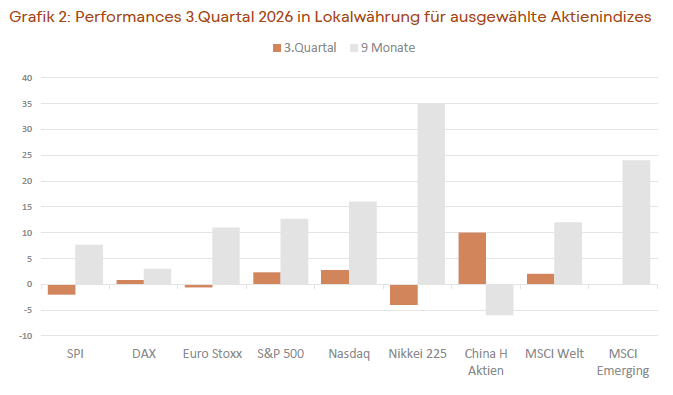
Die globale Konjunktur zeigte sich weiter standfest gegenüber den hohen Energiepreisen und den geopolitischen Verwerfungen. Die bekannten Konjunkturindikatoren (PMI von S&P Global) überraschten mit Werten, welche auf verstärktes Wachstum hinweisen. In dieser Konstellation setzten viele Zentralbanken auf eine Verschärfung der geldpolitischen Rahmenbedingungen. So nahm das Fed die erste Zinserhöhung um 0.25% vor und liess weitere Schritte offen. Die EZB, geängstigt durch ihr Versagen in der «2022-Inflation», erhöhte die Zinsen zum zweiten Mal und machte deutlich, dass weitere Schritte folgen können. Die faktische Preisstabilität in der Schweiz bewog die SNB den Leitzins unverändert zu belassen. Die längerfristigen Zinsen zogen ungewöhnlich stark an. Dies war teilweise erhöhten Inflationsbefürchtungen und teilweise spezifischer Entwicklungen im US-Dollar Bereich geschuldet, wo die überbordende staatliche Verschuldung und die geringe private Spartätigkeit bei hoher privater Investitionstätigkeit die realen Zinsen anstiegen liessen. Die Erträge im festverzinslichen Bereich fielen deutlich negativ aus, so dass die Jahresperformance von Obligationenanlagen ebenfalls ins Minus drehte. An der Währungsfront erwiesen sich die Interventionen zur Stärkung des Yen als wenig ergiebig; per Ende September notierte er zum USD gleich wie zu Jahresbeginn. Aufgrund der relativen Zinsveränderungen büsste der CHF zum Euro und USD an Wert ein. Dadurch resultierten für Schweizerfranken Investoren auf ausländischen Anlagen Währungsgewinne. Rohstoffe legten erneut stark zu, was hauptsächlich auf die steigenden Energiepreise zurückzuführen war. Die Zinsentwicklung belastete indessen die Edelmetalle. Die im Sommer angelaufene Erholung wurde beinahe wieder zunichte gemacht. Die Aktienmärkte vermochten sich im verschlechterten Zinsumfeld zu behaupten; der Welt Index stieg um rund 3%. Wichtigster Treiber blieb das Thema künstliche Intelligenz, mit Profiteuren aus verschiedenen Sektoren. Die Gewinnentwicklung der im Fokus stehenden Aktien übertraf zumeist die hoch gesteckten Erwartungen. Etwas stärker betroffen von der Zinsentwicklung waren die Small und Mid Caps Aktien Der Schweizer Markt litt unter der schwachen Vorstellung der Börsenschwergewichte.
Entwicklungstendenz – droht der Zinshammer?
Eine Fortsetzung der Zinseskalation ist primär von dem weiteren Verlauf der Teuerungsraten abhängig. Ein absehbar starker Konjunkturverlauf deutet eigentlich nicht auf eine Entspannung hin. Der Investitionsboom prallt indessen auf eine trübe Stimmung bei den Konsumenten, so dass höhere Kosten nicht pauschal auf die Konsumenten abgewälzt werden können. Davon ausgehend, dass es zu keiner Überhitzung kommen wird und sich die Inflation eher etwas zurückbilden wird, werden die vom Markt erwarteten Zinserhöhungen der Notenbanken in den USA und Europa geringer ausfallen. Entsprechend sollte sich dies günstig auf die langfristigen Zinsen auswirken. Anhaltend starke Gewinnzahlen und ein entspannteres Zinsumfeld bei durchschnittlich vernünftiger Bewertung der Aktienmärkte sollte daher für eine positive Marktentwicklung im letzten Quartal sorgen. Der Zinshammer, also eine weitere Eskalation an der Zinsfront könnte dann eintreten, wenn die Inflation weiter anzieht und die Notenbanken heftig reagieren. Dieses Risiko scheint uns eher gering, weshalb wir eine konstruktive Haltung zu den Aktienmärkten einnehmen.