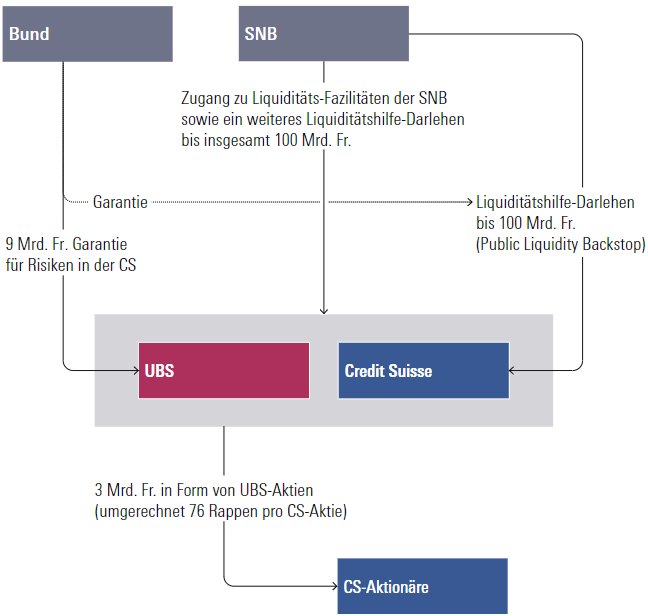
Was der Untergang bedeutet Über das vergangene Wochenende hat sich der Finanzplatz Schweiz tiefgreifend verändert. Orchestriert vom Bund und der Schweizerischen Nationalbank übernimmt die UBS die 167-jährige Credit Suisse. Überambitionierte und fehlgeleitete Manager, zahnlose Risikokontrollen, gutmütige Aufsichtsbehörden und ein freigiebiger Verwaltungsrat haben alle ihren Beitrag zum Untergang geleistet. Die Credit Suisse war für sich allein nicht mehr überlebensfähig, womit die Zwangsheirat der zwei grössten Finanzinstitute in der Schweiz zwar keine wünschenswerte Lösung ist, aber die bevorzugte unter den verbliebenen Möglichkeiten darstellt. Das Funktionieren und die unmittelbare Stabilität des Finanzsystems konnten sichergestellt werden, die Vertrauenskrise fürs Erste scheinbar beendet. Die Konsequenzen dürften vielschichtig sein und sich über Jahre hinweg materialisieren, nachfolgend skizzieren wir unsere Gedanken zur Bedeutung dieser historischen Übernahme für die Betroffenen.
Wichtig für Kunden mit Geschäftsbeziehungen zur Credit Suisse ist die Tatsache, dass mit dem Zusammenschluss alle Aktivitäten lückenlos weitergeführt werden können. Ob Lohnzahlungen von Unternehmen oder Überweisungen und Bargeldbezüge von Privaten, Konti und Dienstleistungen bleiben zugänglich und die Einlagen und Depots sind gesichert. Für Investoren, die Anlageprodukte von der Credit Suisse halten, besteht ebenfalls keine Gefahr. Wertschriften und Anlagefonds wären sogar bei einem Bankrott gesondertes Vermögen und fallen nicht in die Konkursmasse.
Derivate und strukturierte Produkte behalten zwar ein Gegenparteienrisiko, die kombinierte Bank ist aber äusserst gut kapitalisiert. Leidtragende der Übernahme sind bei der Credit Suisse in erster Linie die Mitarbeitenden. Ihre Zukunftsaussichten haben sich schlagartig verdüstert, viele werden über die nächsten Jahre neue Arbeit suchen (müssen). Kapitalgeber müssen herbe Verluste verkraften und im Falle der Aktionäre hinnehmen, dass zentrale Rechte ausgehebelt und übergangen wurden.
UBS
Die UBS hatte die stärkste Position am Verhandlungstisch. Und wenn auch ein gewisser Widerwille verständlich ist, so stehen die Chancen gut, dass sich diese Übernahme langfristig lohnen könnte. Zwar übernimmt man eine grosse und komplexe Institution, wodurch viele Doppelspurigkeiten entstehen. Die Integration braucht enorm viel Zeit, verursacht hohe Kosten, bindet Kapazitäten und bringt Exekutionsrisiken mit sich. Auf der anderen Seite übernimmt man einen direkten Konkurrenten zu einem Preis, der einem Bruchteil des Substanzwerts entspricht. Die nationale und internationale Wettbewerbsposition wird massiv gestärkt und man hat Zugeständnisse und Garantien von Bund und Nationalbank erwirkt.
Schweiz
Das Bild des Finanzplatzes Schweiz hat sich radikal geändert, und die langfristige Wahrnehmung dürfte deutlich darunter leiden. Das Gütesiegel des «Swiss Banking» ist arg zerkratzt worden, es entstehen unserer Meinung nach eine Reihe neuer Probleme und Herausforderungen:
- Wettbewerbspolitisch ist die Fusion der zwei grössten Banken sehr problematisch. Die «neue» UBS nimmt in gewissen Geschäftsfeldern eine überaus dominante Position ein, was langfristig auch nachteilig für alle Bankkunden sein dürfte.
- Mit der Anwendung von Notrecht wurden sowohl die Eigentümer der Credit Suisse, aber auch die der UBS in ihren Rechten übergangen. Auch der Schutz von Minderheitsaktionären wurde ausser Kraft gesetzt. Äusserst zweifelhaft ist dazu der Entscheid, zusätzlich gewisse Teile nachrangigen Fremdkapitals komplett abzuschreiben, welches in der Hierarchie eigentlich höher steht als das Aktionariat.
- Die im Nachgang zur Finanzkrise 2008 entworfene Gesetzgebung betreffend «too big to fail» wurde über Jahre hinweg erarbeitet und verfeinert, um zu verhindern, dass Steuerzahler Risiken für eine Bankenrettung auf sich nehmen müssen. Nun hiess es, dass diese Regelungen nicht anwendbar seien für den vorliegenden Fall. Man darf sich also fragen, ob die Regularien danebengeplant waren, oder ob schlicht einem internationalen Druck nachgegeben wurde. Und wenn das Regelwerk jetzt schon nicht gegriffen hat, wie sieht es dann aus, sollte die UBS jemals in eine ähnliche Lage geraten?
Der Untergang der Credit Suisse ist ein historisches Debakel. Angesichts des über Jahre hinweg verspielten und ausgehöhlten Vertrauens von Einlegern und Investoren wurde das Ende unausweichlich. Die nun getroffene Entscheidung der Integration in die UBS kommt mit vielen Fragezeichen, bringt grosse Ungewissheit und lässt neue Problematiken entstehen. Für den Moment scheint sie die bevorzugte der übriggebliebenen Alternativen zu sein, um die Funktion und Stabilität des Bankenplatzes sicherzustellen, und ein Minimum an Vertrauen schaffen zu können. Langfristig entsteht dadurch jedoch ein nicht zu unterschätzender Vertrauensverlust in die Schweiz selbst und ihre Stabilität und Rechtsstaatlichkeit.