Alles denkbar und vieles möglich
- Starke USA – schwaches Europa – wankendes China
- Leitzinsen fallen weiter – Schweiz vor Negativzinsen
- Staatsverschuldung belastet Kapitalmarkt
- Handelskrieg mit ungeahnten Folgen – bis zur Rezession
- Aktien: überschwänglicher Optimismus passt nicht zu instabilen Rahmenbedingungen
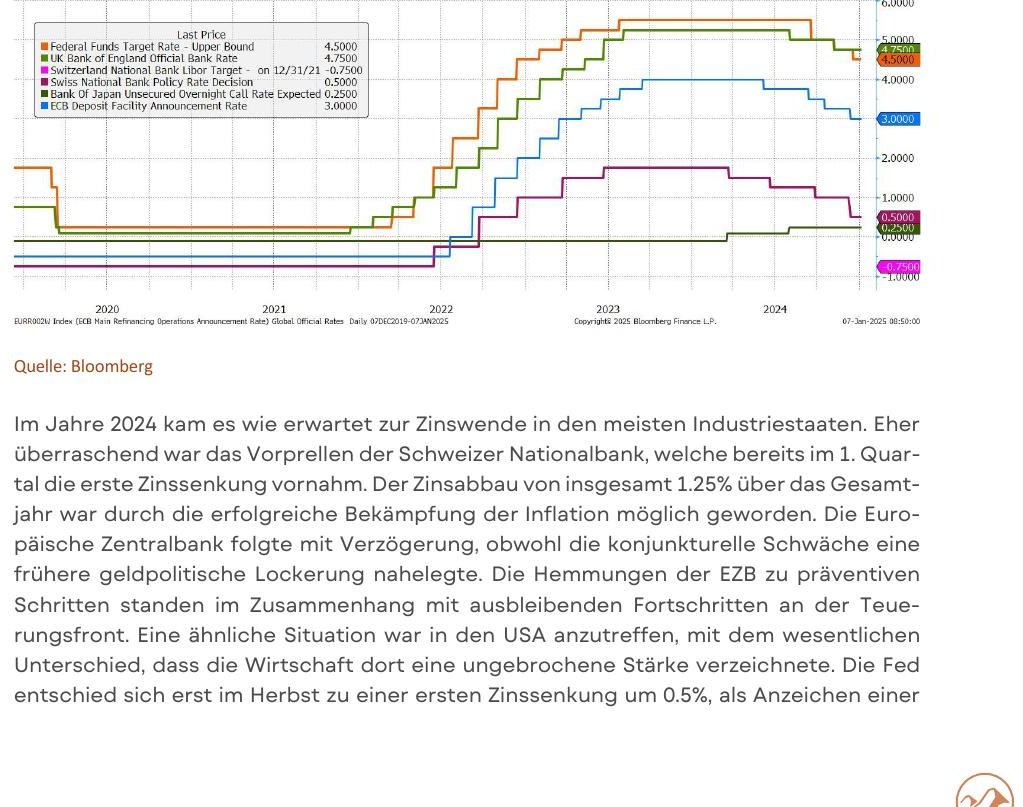
Abkühlung des Arbeitsmarktes auftraten. Als einzige grosse Zentralbank schlug Japan den umgekehrten Weg ein, was ein Schritt zur Normalisierung war. Die Wahlen für das Europaparlament und nationale Parlamente waren grösstenteils eine Unmutserklärung an die regierenden Parteien und bestätigten einen tendenziellen Rechtsrutsch. Dies wirkte sich in Frankreich in einer Regierungskrise aus und die deutsche Regierungskoalition ebnete den Weg für vorgezogene Neuwahlen des Parlamentes.
Die im Ablauf und Ausgang erstaunlichsten Wahlen fanden in den USA statt, wo Trump und die Republikaner einen unumstrittenen Sieg erreichten. Die Leitzinssenkungen hatten einzig in der Schweiz einen positiven Effekt auf die langfristigen Zinsen, mit dem Resultat, dass die Gesamtrendite für festverzinsliche Anlagen mit rund 5% ungewöhnlich hoch ausfiel. Die Zinsen für 10-jährige Staatsanleihen stiegen dagegen in den USA, der Eurozone, UK und Japan im Jahresverlauf an.
Da die Risikoprämien weiter zurückfielen, ergaben Investitionen in festverzinsliche Anlagen im Durchschnitt dennoch ansprechende Renditen im tieferen einstelligen Prozentbereich. Die Zinsverschiebungen wirkten sich in einer Erstarkung des handelsgewichteten Aussenwertes des US-Dollars um rund 7% aus, gegenüber dem Yen und dem AUD war die Aufwertung noch etwas deutlicher. Mit den grossen monetären Schritten in der Schweiz gelang eine Stabilisierung der CHF/EUR Relation. Der Goldpreis legte infolge von Zentralbankkäufen um 26% zu und entkoppelte sich dadurch von seinen gewohnten Bestimmungsfaktoren.
Stärkerer US-Dollar und steigende US-Realzinsen üben üblicherweise einen negativen Effekt auf den Goldpreis aus.
Der Hype um die Thematik künstliche Intelligenz beflügelte auch 2024 die Aktienmärkte und insbesondere den US-Markt (S&P 500), welcher 25% zulegte. Die «grossartigen Sieben», u.a. Meta, Apple, Amazon, Alphabet und Nvidia machten einen Jahresgewinn von 70%. Der Schweizer Aktienmarkt SMI bewegte sich mit einem Plus von 8% in bescheidenen Sphären, was wesentlich dem Kursverlust von Nestle von über 20% zuzuschreiben war. Der Weltindex legte rund 20% zu, getragen von den Sektoren Kommunikationsdienstleistungen und Informations-Technologie mit einer Performance von 35%, beziehungsweise 34%.
Die Sektoren Energie, Basiskonsum und Immobilien blieben unter der 10% Marke. Enttäuschend war insbesondere auch das Abschneiden der Aktien des Gesundheitssektors mit einem Indexplus von 1%. Die Aktien aus dem Bereich der Rohstoffe verloren über das Gesamtjahr 5%. Das Universum der klein kapitalisierten Aktien blieb mit einer Performance von 8% hinter dem grossen Index zurück. Die Wertentwicklung in den aufstrebenden Märkten war sehr heterogen, im Durchschnitt bei etwa 8%. Brasilien und Mexico verloren um 30%, während die Türkei und Taiwan je 17% zulegten.
In Schweizerfranken umgerechnet addierte sich für die internationalen Indexwerte ein Plus von rund 8%, was im verflossenen Jahr die internationale Diversifikation besonders attraktiv ausfallen liess.

Ausblick 2025
«Alle früheren Erfindungen haben den Menschen gestärkt … Künstliche Intelligenz ist dagegen in der Lage, Informationen ohne menschliches Zutun zu verarbeiten und so den Menschen bei der Entscheidungsfindung überflüssig zu machen.
KI ist kein Werkzeug, KI ist ein Akteur… Die wahre Bedrohung für die gesamte Menschheit ist das totalitäre Potential der nicht-menschlichen Intelligenz.»* Die Finanzmärkte folgen der These, dass KI eine der grossartigsten Erfindungen der Menschheitsgeschichte ist und die Produktivität der Wirtschaft wesentlich steigern wird, so dass wir trotz demografischem Handicap auf der Wohlstandsstrasse voranschreiten werden. Indessen ist der Abgrund zwischen Fluch und Segen dieser Technologie immens.
Nimmt man die oben zitierten Bedenken von Harari mit allen möglichen Konsequenzen ernst, dann ist absehbar, dass früher oder später ein Regulierungsschwall das Potential der Produktivitätsfortschritte einschränken wird. Aber auch die Frage, ob die gewaltigen Investitionen in die künstliche Intelligenz wirtschaftlich sein werden, ist nicht geklärt. Bislang profitieren einzig die «Werkzeuglieferanten». Es gibt jedenfalls hinreichend Gründe, welche die Euphorie der Börsen zu diesem Thema zum Erlahmen bringen könnte.
Neben der Frage der Investorensicht und der staatlichen Regulierungsabsichten zur KI, wird die neue Regierung in den USA die volle Aufmerksamkeit der Börsen erhalten. Das Wahlprogramm von Trump sieht vor, dass Steuern gesenkt und Zölle erhoben werden, die Immigration eingeschränkt, Regulationen aufgehoben und das staatliche Ausgabenprogramm gekürzt wird. Dies wird nach Schätzungen das Haushaltsdefizit um durchschnittlich 1 Billion Dollar pro Jahr erhöhen und die US-Staatsverschuldung in den Klub der 100+ führen, das heisst die Schulden werden auf weit über 100% des BIP anwachsen.
* Yuval Harari, Nexus Weitere mutmassliche Folgen dieses Programms sind ein internationaler Handelskrieg, Inflationsdruck undsteigende Zinsen in den USA, Wohlstandseinbussen und die Gefahr einer globalen Rezession.
Die vorherrschende Meinung an den Märkten ist, dass die Handelspolitik so nicht umgesetzt werden wird, sondern als Drohinstrument für bessere Verhandlungsergebnisse, welche auch ganz andere Themen betreffen können, eingesetzt wird. Im Idealfall wird das gesamte Paket zur Verbesserung der Rahmenbedingungen der Privatwirtschaft die Investitionstätigkeit beflügeln und ein Wachstum generieren, das den Staatshaushalt wieder ins Lot bringen wird, dies zumindest ist die Vorstellung der Regierung.
Wirtschaftliche Entwicklungstendenz
Klammert man die Politik aus, stellt sich die Frage nach der grundlegenden konjunkturellen Verfassung der wichtigsten Wirtschaftsblöcke USA, Europa und China. Die plakative Formulierung, USA innoviert, Europa reguliert und China kopiert hat im Kern wohl viel Wahres.
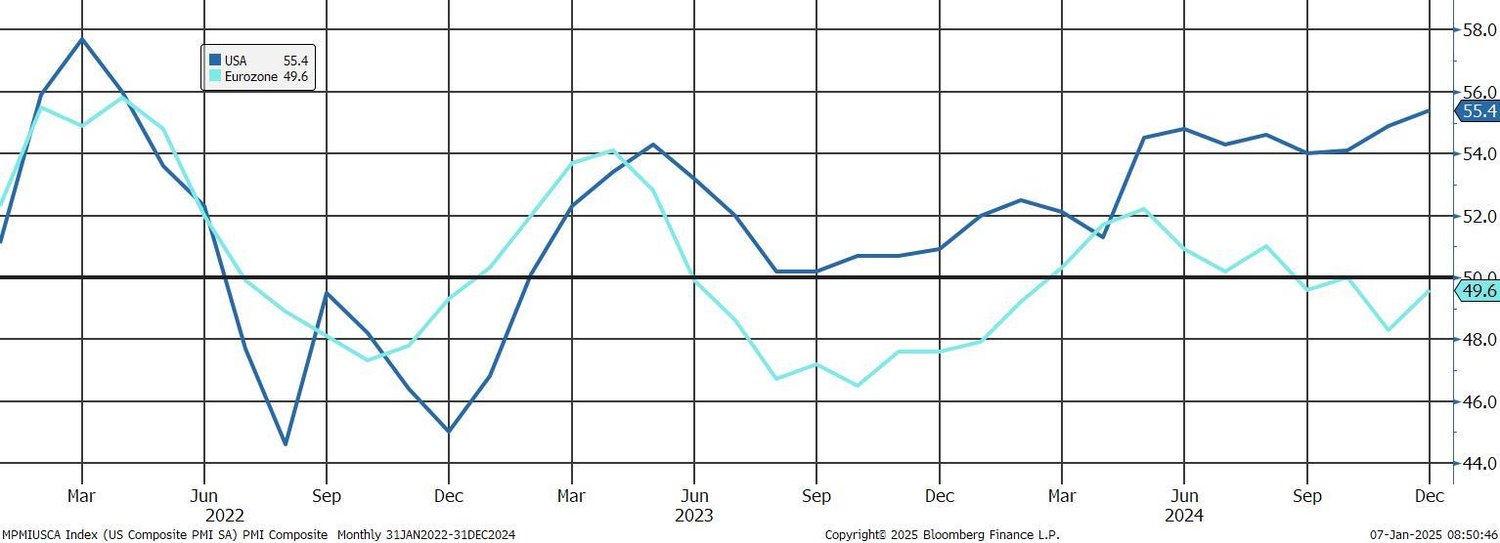
Die Wachstumsdynamik dürfte gemäss den Umfragewerten bei den Einkaufsmanagern (PMI) in den USA einstweilen stark bleiben und in der Eurozone erlahmen. Der Grund hierfür ist, dass eine globale industrielle Schwäche in Europa kräftiger ausfällt und der Dienstleistungsbereich in den USA derart boomt, dass die Industrieschwäche mehr als kompensiert wird. Indessen ist das Wachstumstempo in den USA längerfristig nicht haltbar. Das überdurchschnittliche Wachstum der Konsumausgaben wird sich verlangsamen müssen, sind doch die «Covid-Ersparnisse» aufgebraucht und die Kreditkonditionen deutlich schlechter geworden.
Zudem hat sich der Arbeitsmarkt normalisiert und könnte sich ausgehend vom Wohnbausektor weiter schwächen, was die Ausgabefreudigkeit beeinträchtigt. Dem steht allerdings die Tatsache gegenüber, dass das Nettovermögen der privaten Haushalte durch Börse und Immobilienmarkt gestiegen ist. Die vorherrschende Meinung ist denn auch, dass die konjunkturelle Abschwächung glimpflich ablaufen wird und es letztendlich der US-Notenbank wider aller historischen Erfahrungen gelingen wird, den Kollateralschaden der monetären Straffung gering zu halten.
Eine regere Investitionstätigkeit aufgrund veränderten politischen Weichenstellungen würde dieses Szenario begünstigen. Die wirtschaftliche Schwäche in Europa beruht drauf, dass die inländische Nachfrage seit Jahren stagniert und die Exporterfolge erlahmen. Ein schlagendes Beispiel hierfür ist die europäische Automobilindustrie, welche von Strukturwandel in der Mobilität und der veränderten Konkurrenzsituation (China) enorm gefordert ist. Europas Stärke liegt in der industriellen Vergangenheit und nicht im Bereich der Zukunftstechnologien.
Dies ist zumindest die Diagnose des Expertenberichtes Draghi zuhanden der Europäischen Kommission. Als Lösung wird ein Investitionsprogramm vorgeschlagen, das rund 800 Milliarden jährlich kosten soll. Im Vergleich zur Rettung Europas nach dem zweiten Weltkrieg mit dem Marshal Plan, wäre dieser Akt etwa dreimal teurer. Abgesehen davon, ob dieser Ansatz auch zielführend sein wird, stellt sich erstmals die Frage, ob Europa überhaupt in der Lage ist politisch zu entscheiden.
Die beiden Zugpferde Deutschland und Frankreich befinden sich in einer politischen Krise und werden einstweilen nicht in der Lage sein, ein solch gigantisches europäisches Projekt zu fördern. Es ist daher absehbar, dass die konjunkturelle Situation in Europa eingetrübt bleibt. Diese düstere europäische Perspektive tangiert auch die Schweizer Volkswirtschaft. Die Schweiz dürfe allerdings nicht vor der Herausforderung stehen, fiskalpolitische Unterstützung zu leisten. Die Geldpolitik hat 2024 viele Beobachter überrascht mit ihren Zinssenkungen, welche immer mehr den Charakter von Präventionsmassnahmen annahmen.
Die Schweizer Nationalbank hat denn auch kaum Zweifel gelassen, dass auch 2025 monetäre Lockerungen gemacht werden, falls dies notwendig wäre. Chinas Konjunktur hat sich einigermassen stabilisiert, die grundlegende Problematik bleibt. Das bisherige Wachstum beruhte auf dem Export und den Investitionen in Infrastruktur und Produktionskapazität. Die Altersvorsorge geschah in Form von Wohneigentum. Der Exportmotor wird geschwächt durch den technologischen Krieg mit den USA und den drohenden Zöllen wie aber auch der Konkurrenz von Billiglohnländern. Die Reorientierung der Exporttätigkeit wird nur bedingt helfen.
Produktionskapazitäten ausbauen macht nur Sinn, wenn damit etwas verkauft werden kann. Chinas Konsumenten haben durch den Preiszerfall von Immobilien herbe Verluste erlitten und sind daher wenig ausgabefreudig. Die Sparrate in China ist ohnehin sehr hoch, was unterschiedliche Ursachen hat. Um aus der Wachstums- oder Deflationsfalle zu gelangen, bleibt China in dieser Konstellation wohl nichts anderes, als den Konsum zu fördern. Es wird sich 2025 offenbaren müssen, wie weit die Kommunistische Partei den Weg zum Konsumstaat unterstützen wird.
Die Geldpolitik wird oder wirkt expansiv
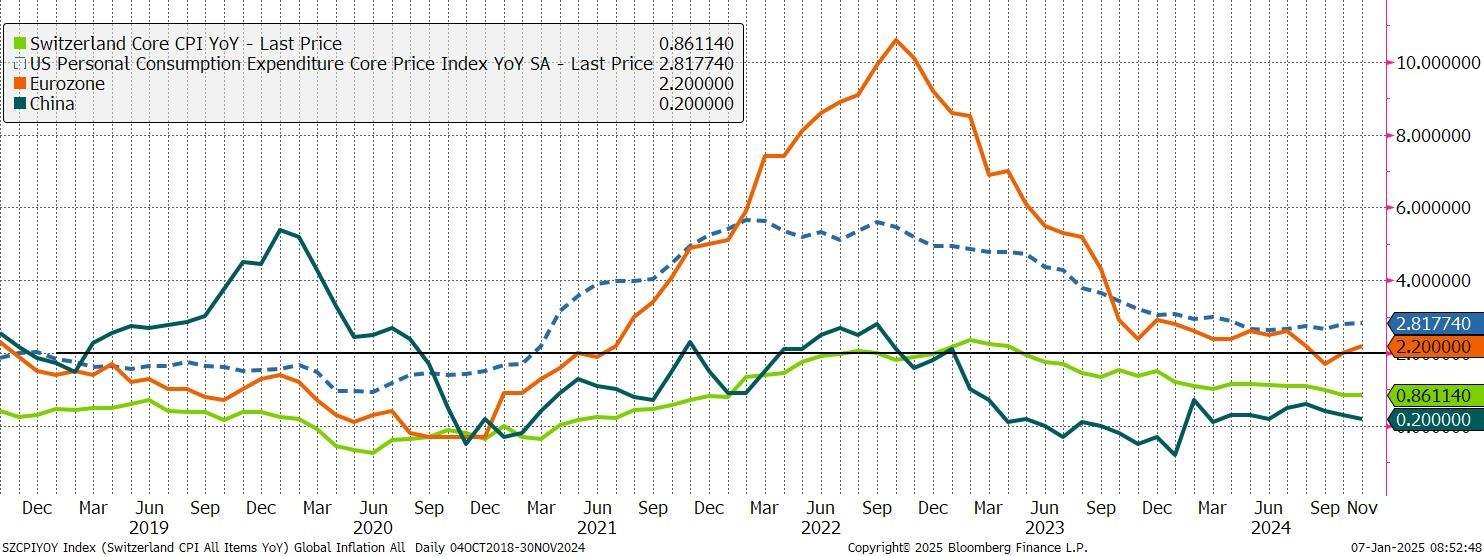
Unabhängig davon, ob die Inflationsziele erreicht sind, werden die Notenbanken ihre Zinspolitik an den Anfordernissen der Konjunktur ausrichten. Der Zinsrückgang im Jahre 2024 fiel in den USA im Umfang des Inflationsrückganges aus, so dass die realen Zinsen auf hohem Niveau verblieben. Auch wenn die Kernteuerung über 2% verharren sollte, sind daher 2025 weitere Zinssenkungen zu erwarten. Der Terminmarkt geht zur Jahreswende von ein bis zwei Zinsschritten zu jeweils 25 Basispunkten aus.
Für die Eurozone sind weitere monetäre Erleichterungen aus konjunkturellen Gründen dringender, so dass das Ausmass der Zinssenkungen doppelt so gross wie in den USA ausfallen könnte. Die Schweiz wird aus konjunkturellen Gründen mitziehen, um eine übermässige reale Aufwertung des Schweizerfrankens zu verhindern. Dabei kann nicht ausgeschlossen werden, dass die Zinsen in den Negativbereich fallen werden. Die chinesischen Behörden sind mit der Gefahr einer deflatorischen Preisentwicklung konfrontiert und werden daher die monetären Rahmenbedingungen weiter lockern.
Die Obligationenmärkte bieten wenig Ertragspotential
Steigende Inflationserwartungen haben die Entwicklung der US-Zinskurve geprägt mit der Folge, dass die Renditen für Staatsanleihen ab einer Laufzeit von drei Jahren angestiegen sind. Ob die Befürchtungen einer längerfristig höheren Inflation noch weiter zunehmen werden, hängt davon ab, wie defizitär der US-Staatshaushalt unter Trump ausfallen wird. Im schlechten Fall könnte dieser Prozess weitergehen und das Zinsgefüge nach oben schieben. Kommt hinzu, dass die Notenbank für eine Finanzierung nicht zur Verfügung steht, im Gegenteil ist hier der Prozess der Bilanzverkleinerung im Gang (quantitative tightening). Sollte eine zügellose Schuldenwirtschaft eingeschlagen werden, sind heftige Zinsreaktionen zu erwarten, welche die Politiker zu einer Korrektur zwingen werden. Dieses Korrektiv des US-Obligationenmarktes wird den Zinsanstieg in Grenzen halten.
Bloomberg
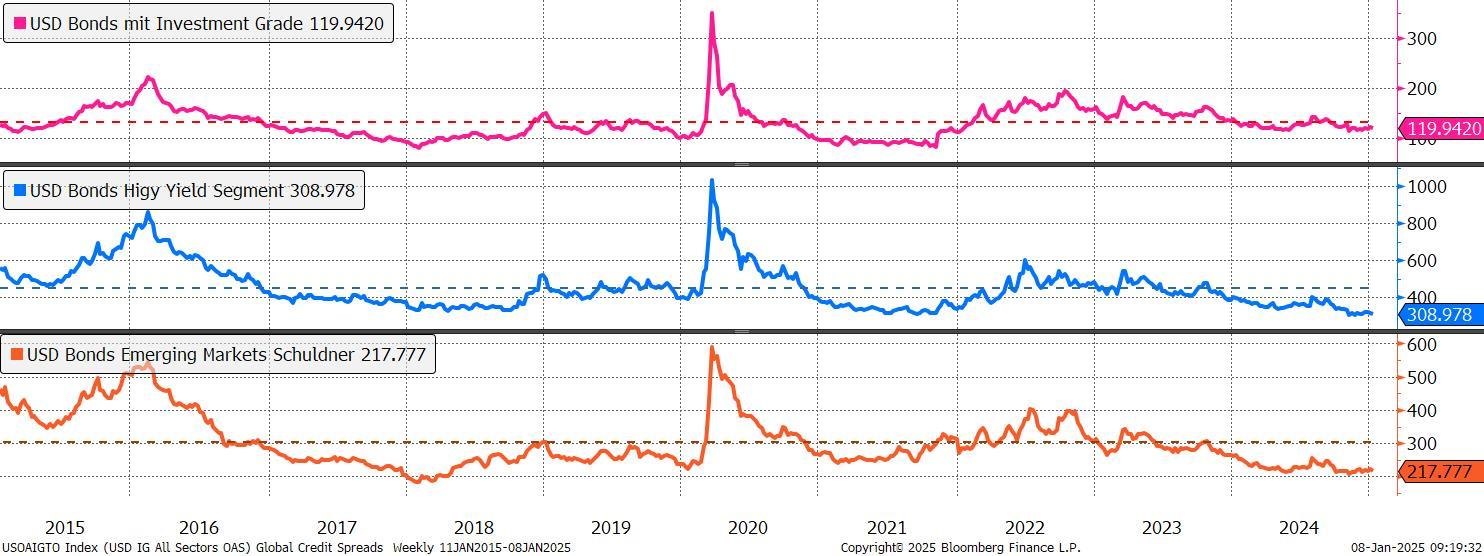
Im günstigeren Falle rechnen wir damit, dass sich eine Seitwärtstendenz bei den Zinsen einstellt, wobei einzig die kurzen Laufzeiten von sinkenden Leitzinsen profitieren sollten. Die Renditeaufschläge für private Schuldner mit guter Bonität dürften auf dem längerfristigen Durchschnitt verharren, sodass unter normalen Umständen eine Rendite um 5% zu erwarten ist. Die Renditen für Schuldner minderer Qualität und Schuldner aus den aufstrebenden Märkten sind naturgemäss höher, doch hat sich der Abstand deutlich verkleinert.
Das Risiko von grösseren Preiskorrekturen ist hier im Auge zu behalten, was insbesondere bei schlechteren Konjunkturdaten auftreten wird. Das Zinsniveau im Schweizerfranken liegt für alle Laufzeiten unter 1%. Wenn auch ein weiterer Zinsrückgang – allenfalls in den Negativbereich – nicht ausgeschlossen werden kann, ist das Ertragspotential für Investoren in festverzinsliche Papiere äusserst bescheiden. Als ein möglicher Ausweg können Aktien mit hoher Dividende in Betracht gezogen werden. Dabei ist allerdings zu berücksichtigen, dass die Volatilität des Portfolios deutlich zunehmen kann.
Zinsentwicklung spricht für anhaltende USD-Stärke
Die US-Valuta ist gegenüber den meisten Währungen überbewertet und müsste aus Kaufkraftüberlegungen schwächer werden. Im Verhältnis zum Yen fällt diese Überbewertung in der Grössenordnung von 50% besonders deutlich aus. Indessen dürfte das Zinsgefälle entscheidender sein und sich im Verhältnis zum Euro zu Gunsten des USD entwickeln. Die Beziehung zum Yen dürfte massgeblich vom Zins für 10-jährige US- Staatsanleihen beeinflusst werden und daher eher stabil bleiben als der lang erwarteten Abwertung folgen. Da die Zinsen im Euroraum mutmasslich stärker fallen werden als in der Schweiz, ist mit einer tendenziellen Stärkeneigung des Schweizerfrankens zu rechnen. Sollte sich eine zu kräftige reale Aufwertung einstellen, dürfte die Notenbank am Devisenmarkt intervenieren, um die Wettbewerbsfähigkeit der Schweizer Exportwirtschaft zu pflegen. Als Alternative oder Ergänzung sind in einem «Worst case» Szenario auch die Wiedereinführung von Negativzinsen denkbar.
Rohstoffe – Gold verblasst kaum
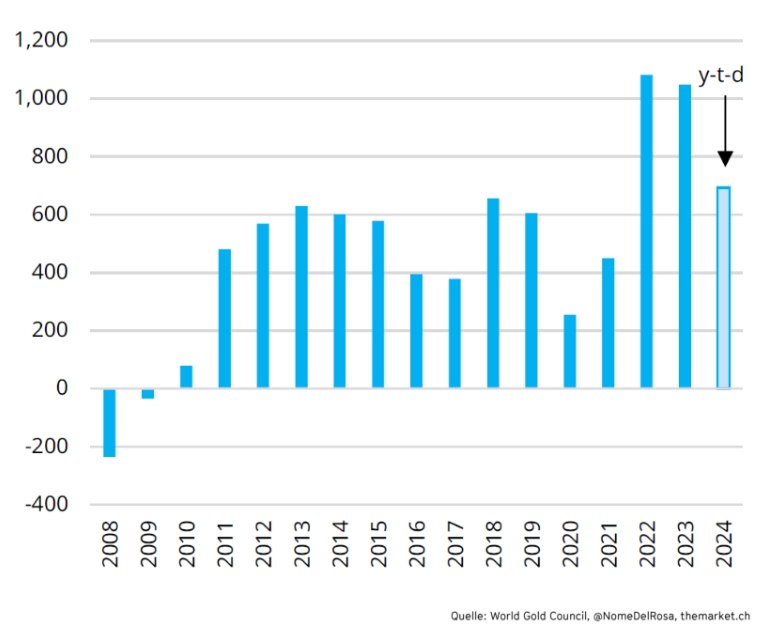
Konjunkturabhängige Rohstoffe werden vor allem wegen der brüchigen wirtschaftlichen Situation in China, dem wichtigsten Importeur vieler Rohstoffe, eine verhaltene Preisentwicklung zeigen. Am Erdölmarkt wird sich die Neigung zu einer Überproduktion durch die Energiepolitik in den USA und einer mutmasslichen Produktionsausdehnung in Saudi- Arabien akzentuieren. Tendenziell fallende Inflationsraten und ein fester US-Dollar sprechen eigentlich gegen eine fortgesetzte Aufwärtsbewegung beim Goldpreis. Neben tieferen kurzfristigen Zinsen sind vermutlich auch 2025 die Käufe von Notenbanken der wichtigste Treiber der Goldnotierung. Im Gefolge der westlichen Sanktionen gegen Russland haben viele Geldbehörden ihre Devisenreservepolitik überdacht. Um sich von der US-Dollar-Welt zu emanzipieren, wurde eine Diversifikation in Gold eingeschlagen; der Prozess könnte noch einige Zeit anhalten und dem Goldpreis eine gute Stütze bieten.
Aktienmärkte – kommt es zum Bruch?
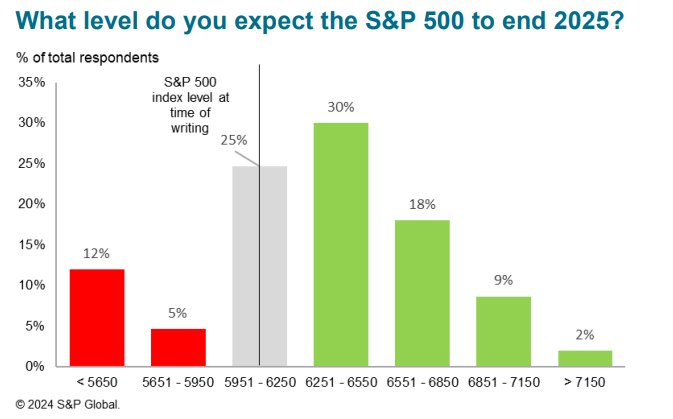
Unter den professionellen Portfolio Managern überwiegt der Optimismus bezüglich der Entwicklung des US-Aktienmarktes im Jahre 2025, wie einer Umfrage von S&P Global vom Dezember zu entnehmen ist. Dies basiert offensichtlich auf tieferen Leitzinsen, einer sanften Landung der US-Konjunktur und damit eines weiteren Gewinnwachstums in der Grössenordnung von 10%. Abgesehen von den üblichen technischen Korrekturen wäre dann eine Fortsetzung des Rallyes zu erwarten. Ziemlich ähnlich fällt die Beurteilung der europäischen Aktienmärkte aus. Die grosse Differenz liegt darin, dass die Bewertung des US-Marktes exzessiv hoch ist: Die Risikoprämie – die Differenz zwischen Gewinnrendite des Aktienmarktes und der Rendite am Bondmarkt – steht auf einem Niveau wie zuletzt vor 20 Jahren. Der Bewertungsvergleich der USA mit dem Rest der Welt fällt vernichtend aus. Daraus abzuleiten, dass nun eine Umkehr der Anlageströme stattfinden wird, wäre allerdings vermessen. Der aktuelle Bullenmarkt wird getrieben von Aktien aus dem Technologiebereich und diese haben mit rund 40% einen erheblichen Anteil am US- Aktienmarkt. In Europa erreicht dieser Anteil keine 10%. Das stärkste Gewinnwachstum mit etwa 20% wird global in diesem Sektor erwartet Es ist daher davonauszugehen, dass trotz stolzer Bewertung der IT Sektor Favorit der Investoren bleiben wird.
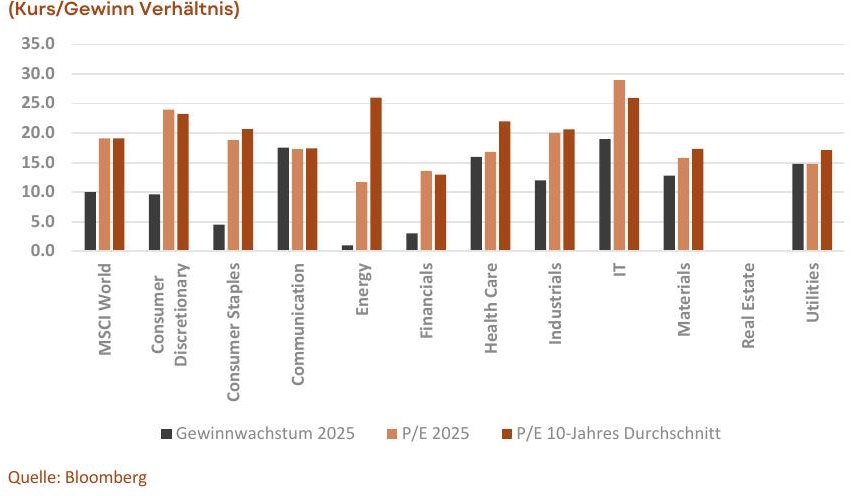
Wenig attraktiv erscheinen dagegen Konsumtitel, die trotzt verhaltenen Gewinnaussichten recht teuer sind, insbesondere von Gütern des täglichen Bedarfes. Der Gesundheitssektor verspricht überdurchschnittliches Gewinnwachstum bei einer unterdurchschnittlichen Bewertung. Ob ein Regierungswechsel in Deutschland den europäischen Aktienmarkt zu beflügeln vermag ist zweifelhaft. Angesichts der strukturellen Herausforderungen gehen wir davon aus, dass Europas Aktien im Schatten der USA bleiben werden. Kleiner kapitalisierte Unternehmen werden durch den Erfolg der Grossen aus dem Augenmerk der Investoren verdrängt. Wenn auch tiefere Zinsen diesem Marktsegment helfen können, ist wohl erst ein Umschwung bei den Anlagepräferenzen nötig, um diesen Aktien frischen Schub zu verleihen. Diesem insgesamt positiven Bild gibt es einige Bedenken entgegenzustellen.
Die Euphorie Killer
- Die Euphorie für IT-Aktien, respektive für das Anlagethema «Künstliche Intelligenz», könnte eine Ernüchterung erfahren, sind doch die Erwartungen immens hoch. Denkbare Auslöser sind enttäuschende Informationen von einzelnen Schlüsselfirmen bezüglich Gewinnentwicklung, Bestellungseingang oder Investitionsabsichten. Entstehen Zweifel an der Monetarisierung der KI-Investitionen, wird eine massive Korrektur des Marktes eintreten, welche eine Anpassung an neue Realitäten ist und deshalb für die betroffenen Unternehmen einschneidend sein wird.
- Die Regierung Trump setzt die Steuererleichterungen durch und zögert mit der Einführung von Zöllen. Der Obligationenmarkt reagiert sauer auf die Perspektive steigender Staatsverschuldung und die Zinsen ziehen spürbar an. Im gleichen Zuge leiden die Aktienmärkte. Die Regierung wird gezwungen, Einnahmequellen zu erschliessen, um die Märkte zu beruhigen. Werden nun doch die Zölle erhöht, wird es zu
vielfältigen Reaktionen kommen. Mit Sicherheit wird die Unwägbarkeit eines Handelskrieges die Märkte nicht beruhigen.
- Unabhängig von den wirtschaftspolitischen Aktionen der neuen US-Regierung tritt in den USA ein Wachstumseinbruch ein und die Perspektive einer Rezession wird wieder realer. An den Finanzmärkten tritt eine Neubeurteilung der Lage ein, mit der Konsequenz von fallenden Aktienpreisen, sinkenden Inflationserwartungen und fallenden Zinsen.
- Die geopolitische Lage ist angespannt und der Kampf um regionale und globale Führerschaft in vollem Gange. Die Berechenbarkeit politischer und militärischer Auseinandersetzungen in einer multipolaren Welt ist sehr limitiert. Daher sind zumindest temporäre Verwerfungen an den Finanzmärkten aus politischen Gründen immer möglich. Aber auch positive Impulse sind denkbar, beispielsweise im Falle eines Waffenstillstandes in der Ukraine und einer Lösungssuche am Verhandlungstisch.
Schlussfolgerung
Die wirtschaftlichen und politischen Rahmenbedingungen sind wenig stabil. Das Experiment einer angebotsorientierten Wirtschaftspolitik der neuen US-Regierung ist voller Ungewissheit. Die Drohung mit Handelskrieg kreiert verschiedenartige Reaktionen und im Kern bleibt die Möglichkeit einer globalen Wirtschaftskrise. Es ist daher ungewöhnlich schwierig ein bestimmtes Szenario in den Vordergrund zu stellen. Daher gilt für den Investor 2025 für viele Varianten bereit zu sein. Die Finanzmärkte reflektieren zur Jahreswende ein optimistisches Bild, wenn auch dies in einzelnen Bereichen nicht gilt.
Es ist möglich, dass dieses positive Momentum noch einige Zeit anhält. Wir würden diese Chance nutzen, aber die Diversifikation im Auge behalten und insbesondere vermeiden, einzig auf das Thema KI zu setzen. Zudem ist es ratsam, die eigene Risikobereitschaft und natürlich auch Fähigkeit zu prüfen, da Entwicklungsvarianten möglich sind, die eine längere Durststrecke abverlangen könnten. Obligationen und Gold müssten zu einer Stabilisierung des Portfolios verhelfen. Im festverzinslichen Bereich ist der Qualität der Schuldner Beachtung zu schenken, da das Bonitätsrisiko nicht immer abgegolten wird.
Schweizerfranken-Investoren müssen dabei einen Ertragsausfall für den festverzinslichen Teil des Portfolios einkalkulieren. Schweizerfranken und US-Dollar dürften ihre Rolle als Fluchtwährung beibehalten. Der japanische Yen wird sich aufwerten, wenn die US-Wirtschaft strauchelt und könnte demnach als Hedge für eine US-Rezession gebraucht werden.
Wangs, Januar 2025