Anlagepolitischer Bericht für das 3.Quartal 2024
Die US-Notenbank hat im September den Leitzinssatz um 0.5% gesenkt und sich damit (endlich) dem globalen Zinssenkungszyklus angeschlossen. Im vergangenen Quartal reduzierten auch die Europäische Zentralbank, die Schweizer Nationalbank und die Bank von England ihre Leitsätze um jeweils 0.25%. In die umgekehrte Richtung bewegte sich die japanische Geldpolitik mit einer Anhebung des Zinses um 0.1%. Die US-Konjunktur verlief erstaunlich stark, doch wiesen Entwicklungen am Arbeitsmarkt auf ungünstigere Tendenzen hin.
Mit der Zinssenkung hat die Fed die Zielsetzung der Geldpolitik von der Inflationsbekämpfung auf die Stabilisierung der Konjunktur verlegt. Die Europäische Zentralbank gibt sich zögerlicher, obwohl die Inflation tiefer steht als in den USA und die Wachstumsdynamik, insbesondere in Deutschland, eingefroren ist. Die Schweiz konnte sich grössere Zinsentlastungen leisten, da hierzulande die Inflation unter Kontrolle gebracht werden konnte. Nach langem Zögern hat sich die chinesische Führung entschlossen, der deflatorischen Wirtschaftsentwicklung mit verschiedenen Mitteln der Geld- und Fiskalpolitik entgegenzutreten.
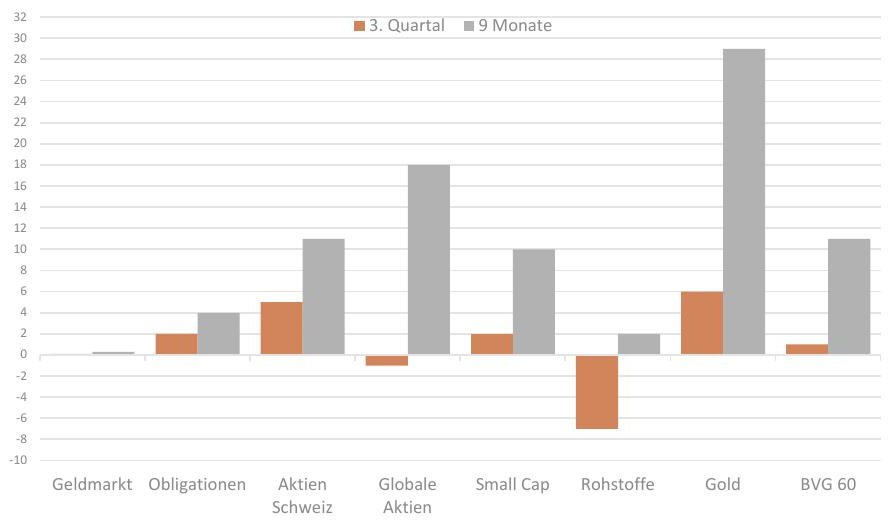
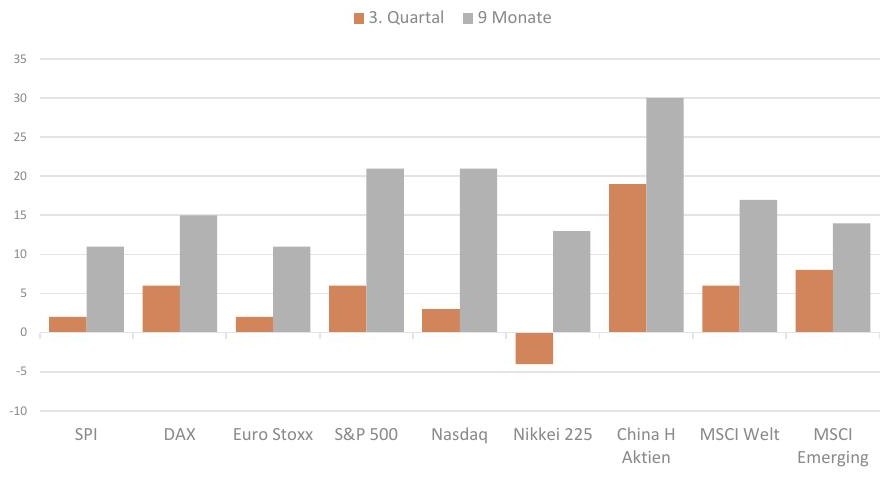
Im Wesentlichen möchte man die Konsumtätigkeit anregen und die Kredit- und Investitionsbereitschaft verbessern. Geld- und fiskalische Massnahmen haben sich positiv auf die Finanzmärkte ausgewirkt. Am deutlichsten, weil am überraschendsten, waren die Auswirkungen bei den chinesischen Aktien. Das Plus von annähernd 30% war auch Folge direkter Massnahmen zur Unterstützung von Aktienkäufen. Mit Ausnahme von Japan legten alle Aktienmärkte zu. Die fallenden Zinsen verhalfen den aufstrebenden Märkten und den Small Caps zu einer ansehnlichen Performance.
Von der geldpolitischen Lockerung vermochten auch die Obligationenmärkte zu profitieren. Die Renditen für 10-jährige Staatsanleihen fielen zurück, mit 0.6% in den USA auffallend deutlich, was zu einem Wertzuwachs eines globalen Bondportfolios von 4% im letzten Quartal führte. Edelmetalle blieben in der Gunst der Anleger, wobei es sich beim Gold vornehmlich um Notenbanken handelte, welche ihre Devisenreserven umbauten. Buntmetalle reagierten ebenfalls positiv, in der Hoffnung, dass Chinas Wirtschaft als Folge der verschiedenen angekündigten Massnahmen der Regierung anspringen werde.
Energiepreise fielen dagegen im letzten Quartal deutlich, was einem mutmasslichen Überangebot geschuldet war. Am Devisenmarkt wirkte sich die gegensätzliche Zinsentwicklung in Japan und den USA mit einem Anstieg des Yen zum USD um 11% aus. Hierbei wurde ein beliebtes Verhalten gebrochen, nämlich Geld in Yen aufzunehmen und in höher verzinslichen Währungen zu parkieren. Handelsgewichtet verlor die US-Valuta rund 5%, gegenüber dem Schweizerfranken mit 6% leicht mehr.
Letzterer wertete sich zum Euro 2% auf, wobei das Währungsverhältnis seit Jahresbeginn praktisch unverändert ist, obwohl die Zinsen im Euroraum weniger stark gesunken sind. Im amerikanischen Wahlkampf kam es mit dem Rücktritt von Biden zu einer überraschenden Wende. Harris gelang ein erstaunlich starker Start in den neu lancierten Kampf um die Präsidentschaft. Wirtschaftspolitisch unterscheiden sich die beiden Kandidaten deutlich. Da der Kongress jedoch eine hohe Hürde bei der Umsetzung der Programme sein dürfte, waren etwelche «Sorgen» an den Finanzmärkten kaum spürbar.
Entwicklungstendenz
Die Reaktion der Märkte auf den «Paradigma-Wechsel» der US-Geldpolitik fiel positiv aus. Dies lässt den Schluss zu, dass die Mehrheit der Marktteilnehmer glaubt, dass eine sanfte Landung der Wirtschaft gelingen wird. Einige relevante konjunkturelle Frühindikatoren befinden sich indessen im orangen Bereich und signalisieren eine kräftige Abkühlung. Der Aktienmarkt wird sich deshalb im Spannungsfeld sinkender Zinsen auf der positiven Seite und fallender Gewinnerwartungen auf der negativen Seite bewegen.
In Europa ist eine erneute Rezessionstendenz im industriellen Bereich erkennbar, wobei unklar ist, ob der Dienstleistungssektor stark genug bleibt, um eine gesamtwirtschaftliche Kontraktion zu verhindern. Jedenfalls gibt es genug Grund, dass die EZB die Leitzinsen deutlich senken wird. Das Dilemma für die risikobehafteten Märkte bleibt hier dasselbe wie in den USA. Sollten sich die Massnahmen der chinesischen Regierung als wirkungsvoll herausstellen, dürften heimische Aktien und solche aus der näheren Region begünstigt werden.
Die vergleichsweise günstige Bewertung sowohl historisch als auch im internationalen Vergleich dürfte mithelfen. Der eingeläutete Zinssenkungszyklus der meisten Notenbanken sollte die Obligationenmärkte begünstigen und dies umso stärker, sollten konjunkturelle Enttäuschungen eintreten. Unter Abwägung von Ertrag und Risiko bleiben deshalb Obligationen eine wichtige Anlagekomponente, wobei Papiere mit sehr langen Laufzeiten nicht besonders attraktiv sind.
Zudem ist dem Schuldnerrisiko starke Beachtung zu schenken, da die Risikoaufschläge im historischen Vergleich sehr gering sind und auf einen Wirtschaftseinbruch heftig reagieren könnten. Die Hausse bei Gold und Silber dürfte mit fallenden (realen) Zinsen anhalten. Zudem ist davon auszugehen, dass die Nachfrage der Notenbanken aus asiatischen Ländern anhalten wird. Unterstützung werden die Edelmetalle auch von den geopolitischen Instabilitäten erhalten. Der Erdölpreis dürfte unter Druck bleiben und so die Entwicklung der Inflation begünstigen.
Eine mutmassliche Ausdehnung des Angebotes durch Saudi-Arabien und die Rückkehr von lybischem Erdöl an den Markt werden das Angebot erhöhen, während die Nachfrage aus konjunkturellen Gründen eher ab- denn zunehmen wird. Die gegenwärtige Eskalation des Krieges zwischen Israel und dem Iran und seinen Verbündeten birgt hohe Unsicherheit bezüglich der Folgen für regionale politische Stabilität und wirtschaftlichen Auswirkungen der Weltwirtschaft. Die Wahlen in den USA werden im November entschieden und könnten je nach Ausgang Spuren an den Finanzmärkten hinterlassen.
Zusammenfassend kann aus diesen Perspektiven nichts anderes abgeleitet werden, als einstweilen eine vorsichtige Anlagepolitik zu verfolgen.
Wangs, Oktober 2024