Anlagepolitischer Bericht für das 2.Quartal 2024
Die im zweiten Quartal publizierten Wirtschaftsdaten und Indikatoren vermittelten ein Bild einer relativ robusten Weltkonjunktur, was dazu führte, dass die Wahrscheinlichkeiten von rezessiven Entwicklungen in den USA und Europa massiv reduziert wurden. Der Rückgang an der Inflationsfront kam wenig überraschend ins Stottern. Dies bewog die US-Zentralbank an einem harten Kurs festzuhalten und den mutmasslichen Zinssenkungsspielraum für das laufende Jahr deutlich zu reduzieren. Der Markt hat sich dieser Sichtweise tendenziell angenähert mit der Erwartung einer ersten Zinssenkung im November um 0.25%.
Die EZB wagte angesichts der anhaltend schwachen Konjunktur in weiten Teilen des industriellen Sektors den ersten Zinssenkungsschritt im Juni. Gleichzeitig wurde kommuniziert, dass weitere Zinssenkungen von der Datenlage abhängig gemacht werden. Eher überraschend kam der Entscheid der Schweizer Nationalbank den Leitzins ein zweites Mal um 0.25% zu senken, was aufgrund der günstigen Teuerungsentwicklung und der schwachen Indikatoren für den Industriesektor nachvollziehbar war.
Die Wahlen für das Europaparlament bestätigten einen Rechtsrutsch, wobei die Mitte ihre Vormacht stärken konnte und die Grünen zu den grossen Verlierern gehörten. Das Ergebnis bewog den französischen Präsidenten Macron das Parlament aufzulösen und Neuwahlen anzusetzen. In den USA kam es zum ersten TV-Duell zwischen Biden und Trump mit der Folge, dass die Demokraten an ihren Wahlchancen zu zweifeln begannen und die Medien einen fitteren Kandidaten forderten; ein mit viel Unsicherheit behaftetes Unterfangen.
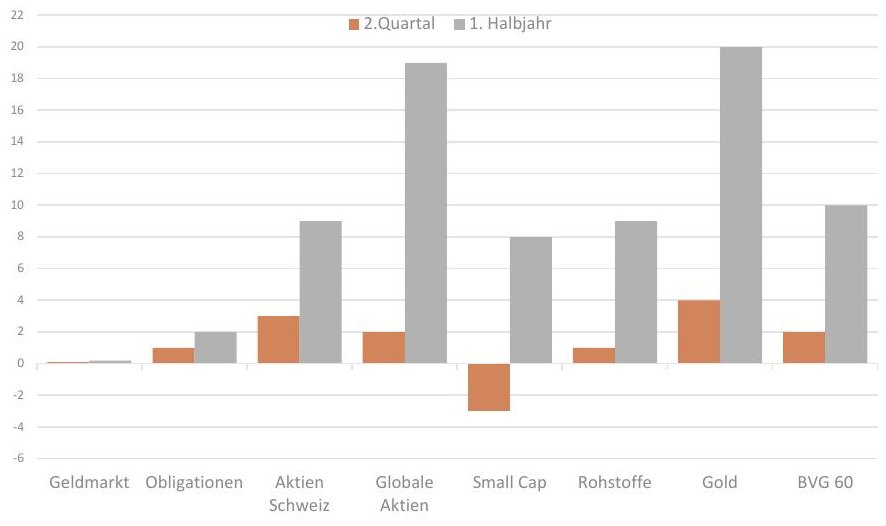
An den Finanzmärkten setzt sich der positive Trend an den Aktienmärkten fort, wobei das Thema der künstlichen Intelligenz Hauptdarsteller der Aktienhausse blieb. Die Kapitalmarktzinsen tendierten mit Ausnahme der Schweiz leicht fester, so dass die Erträge auf Obligationenanlagen äusserst bescheiden ausfielen, zumal auch die Risikoprämien tendenziell etwas anzogen. An den Rohstoffmärkten vermochten Industrie- und Edelmetalle zuzulegen. Auffallend war der Anstieg des Silberpreises um 17%. Energiepreise bewegten sich im zweiten Quartal seitwärts.
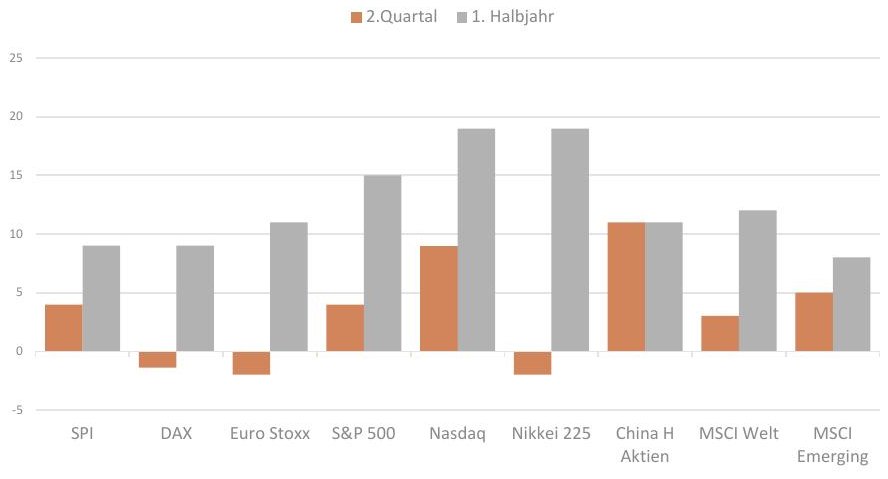
Die auffälligste Bewegung an den Devisenmärkten war die weitere Abschwächung des Yen auf insgesamt 14% zum USD seit Jahresbeginn. Die Yen Schwäche reflektierte die straffe US-Zinspolitik und die zögerliche Normalisierung der japanischen Geldpolitik. Der Schweizerfranken legte zum Euro rund 1% zu, so dass sich die Abwertung seit Jahresbeginn auf knapp 4% belief. Der handelsgewichtete USD-Kurs stieg geringfügig an. Die positive Entwicklung des globalen Aktienindex wurde von US-Aktien und den asiatischen Märkten getragen. In Europa verlor der Euro Stoxx rund 2%, während der Schweizer Markt 3% zulegen konnte.
Emerging Markets entwickelten sich im 2. Quartal mit 5% vergleichsweise gut, wogegen die kleiner kapitalisierten Werte an Terrain einbüssten. Aktien aus den Bereichen Technologie und Kommunikation waren die Gewinner in der Sektorenrangliste. Die schlechtesten Performer waren die Sektoren Immobilien und Rohstoffe.
Entwicklungstendenz im zweiten Halbjahr: Ernüchterung?
Die gewärtige «Gefühlslage» der Finanzmärkte ist von viel Optimismus bezüglich Wachstums- und Inflationsentwicklung geprägt. Diese Einschätzung ist naturgemäss nicht stabil und wird permanent herausgefordert. In der Tat sind die Anzeichen einer Wachstumsabschwächung in der grössten Volkswirtschaft nicht geringer geworden. Die Frage, welche Konsequenzen die aggressive Zinspolitik der Fed für die Wirtschaft hat, ist noch nicht beantwortet. Die historischen Erfahrungen zeigen, dass der Zeitabstand zwischen erster Zinsanhebung und Rezessionsbeginn sehr variabel ist und der momentane Zyklus nicht aus dem Rahmen fällt.
Es ist daher davon auszugehen, dass der Druck auf das Fed zunehmen könnte, die Zinsen aus konjunkturellen Gründen doch schneller und deutlicher zu senken als dies zuletzt vorgesehen. Dies würde auch die Konjunktur- und Zinserwartungen für die europäischen Märkte substanziell beeinflussen. Neben potenziell erhöhter wirtschaftlicher Ungewissheit wird auch die politische Entwicklung einen zumindest temporären Einfluss auf das Börsengeschehen ausüben. Die Parlaments- und Präsidentschaftswahlen in den USA werden in den Medien indessen einen grösseren Widerhall finden als an den Finanzmärkten.
Damit soll allerdings nicht gesagt sein, dass der Ausgang der Wahlen irrelevant für die Finanzmärkte sei. Die Bewertung der Aktienmärkte ist eher im teureren Bereich anzusiedeln, wobei dies sehr deutlich für den US-Markt gilt. Trotzdem ist die Risikobereitschaft sowohl bei privaten wie institutionellen Anlegern hoch. Es ist absehbar, dass enttäuschende wirtschaftliche Entwicklungen eine deutliche Marktreaktion auslösen werden. Dabei könnte auch der Hype um die künstliche Intelligenz einen Dämpfer erfahren.
Während das erste Halbjahr von zunehmender Euphorie geprägt war, könne im zweiten Halbjahr ein Ernüchterungsprozess eintreten, welcher die Aktienmärkte auf ein vernünftigeres Niveau zurückführen und den Obligationenmärkten zu einer positiven Entwicklung verhelfen sollte.
Wangs, Juli 2024