- Positive Halbjahresrendite von Small & Mid Caps trotz verhaltenem Jahresstart
- Euphorie um künstliche Intelligenz hält an
- Large Caps und “KI”-Aktien treiben den Markt weiterhin
- Abnehmender Inflationsdruck, aber zunehmende Wachstumsprobleme in Europa, US-Wachstum weiterhin stark
- Gute Unternehmensgewinnausweise sowie ein besser als erwarteter Ausblick beflügeln einzelne Aktien
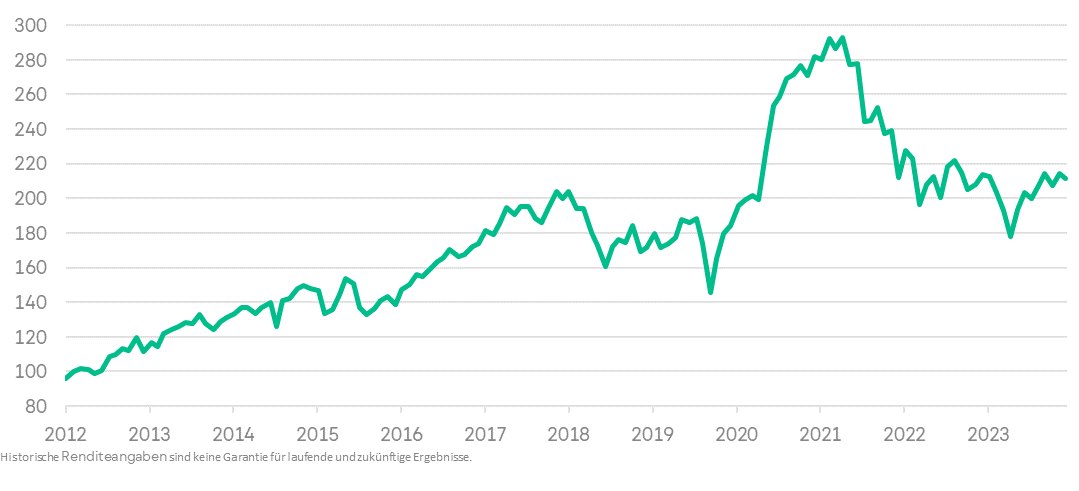
- Xantos Anteilsklasse A erzielt in der ersten Jahreshälfte eine Rendite von +4.0% (CHF) respektive-2.6% (USD) getrieben durch die Sektoren Informationstechnologie, Industrie und Finanzwerte
- Portfolio – keine strategischen Anpassungen
- Nachlassender Inflationsdruck erhöht die Aussicht auf eine geldpolitische Lockerung und schafft gute Voraussetzungen für ein Small & Mid Cap Rally
- Gewinnerholung nach Industrierezession sowie nachlassender Margendruck erhöhen das Potential einer Small & Mid Cap Rally
- Attraktive Bewertung von globalen Small & Mid Caps bieten gute Einstiegsmöglichkeiten
Verhaltener Jahresstart von Small & Mid Caps
Der Start von Small und Mid Caps ins neue Jahr war verhalten. Nach wie vor dominieren die Themen Inflation und Zinsen die Diskussion und das Geschehen an den Märkten. Die US-Wirtschaft weist auch im ersten Halbjahr ein starkes Wachstum aus, während China und Europa mit schwachem Wirtschaftswachstum bzw. einer Rezession konfrontiert sind. Bremsspuren zeigen sich vor allem im Immobilienmarkt, im Industriebereich und bei kleineren und mittelgrossen Firmen. Trotz dem raueren Umfeld vermögen viele Firmen die Gewinne zu halten. Die meisten Unternehmen sind zurückhaltend für die kommenden Monate. Aufgrund der unsicheren Umsatz- und Gewinnaussichten sind die Aktien vieler Firmen unter Druck. Die Folgen der stark gestiegenen Zinsen werden immer offensichtlicher.
Der Inflationsdruck in Europa nimmt ab, Wachstumsprobleme treten in den Vordergrund
Das US-Wachstum ist noch immer überraschend hoch. Allerdings erscheinen zunehmend mehr Wolken am Wirtschaftshimmel und die Wirtschaftsindikatoren zeigen auf eine Abkühlung hin. China steckt in der Deflationsspirale und die europäische Wirtschaftslokomotive Deutschland steckt in einer Rezession. Die Inflation ist weiter auf dem Rückzug, wenn auch nicht überall so schnell wie erhofft. Die Möglichkeit von Nationalbanken auf allfällige Wirtschaftsschwächen zu reagieren steigen. Die SNB läutet im März überraschend die Zinswende mit der ersten Zinssenkung ein. Europa hat ebenfalls einen ersten Zinsschritt im Juni gemacht und die USA warten noch zu.
Gute Jahresabschlüsse sowie besser als erwartete Ausblicke verhelfen Xantos zu einer positiven Rendite im 1. Quartal
Nach dem Jahresendrally des vergangenen Jahres, kam es in den ersten Wochen zu Gewinnmitnahmen. Im Februar und März konnte Xantos von steigenden Aktienkursen profitieren, welche durch gute Jahresabschlüsse und besser als erwartete Ausblicke (Coherent, Fortnox, Pegasystem) für das laufende Jahr getrieben wurden. Die positive Rendite im 1. Quartal ist mehrheitlich auf Investitionen in der Rüstungsindustrie und im Informationstechnologiesektor zurückzuführen. Bei der Kursentwicklung einzelner Sektoren dominieren weiterhin die Themen des letzten Jahres. Im Technologiebereich ist das die Künstliche Intelligenz (KI), im Gesundheitssektor die Abnehmspritzen GLP-1 und im Industriebereich die Rüstungsindustrie.
Die hartnäckig hohe Inflation und robuste Jobzahlen in den USA lassen Zweifel
an rasch sinken Zinsen aufkommen und belasten die Märkte Anfang des 2.
Quartals
Nach dem Motto «Good news become bad news» schüren solide US- Wirtschaftsdaten und höhere Rohstoffpreise zu Beginn des 2. Quartals Zweifel am Tempo der geldpolitischen Lockerung. Ging der Markt Anfang Jahr noch von 6 Leitzinssenkungen von je 0.25 Prozentpunkten aus, wird zwischenzeitlich nur noch 1-2 Zinsschritt nach unten erwartet. Die Aktienmärkte reagieren negativ auf die daraufhin erneut ansteigenden Zinsen. Auch Xantos kann sich dem Verkaufsdruck nicht entziehen. Hinzu kommen geopolitische Risiken (Ukraine, Nahen Osten, Taiwan), die die Märkte immer wieder belasten. Nach den Europawahlen werden vor allem die europäischen Märkte zusätzlich durch die politischen Machtverschiebungen und Unsicherheiten belastet.
Besser als erwartete Q1-Unternehmensgewinnzahlen und ungebrochener KI- Hype beflügeln Aktienmärkte
Eine starke US-Berichtssaison zum ersten Quartal und der ungebrochene Hype um die künstliche Intelligenz (KI) katapultieren die wichtigen US-Aktienindizes auf neue Allzeithochs und machen die Wertverluste des Aprils im Mai wieder mehr als wett. Auch Xantos erklimmt ein neues Jahreshöchst. Die Hoffnung ist gross, dass sich die Gewinne im laufenden Jahr erholen werden, insbesondere da die derzeitige Gewinnsteigerung des Gesamtmarktes auf wenige Mega Caps zurückzuführen ist. Allerdings senden die Ergebnisse der Q1- Gewinnsaison gemischte Signale, dies vor allem aus dem Einzelhandel.
Die während der Pandemie angesammelten überschüssigen Ersparnisse scheinen aufgebraucht zu sein. Die makroökonomischen Datenpunkte zeigen Anzeichen einer Verlangsamung in einigen Teilen der US-Wirtschaft, was die Wahrscheinlichkeit einer eher früheren als späteren Zinssenkung durch das Fed erhöht. Während in den USA Anzeichen einer wirtschaftlichen Abkühlung auszumachen sind, gibt es in Europa Anzeichen für einen zyklischen Aufschwung.
Portfolio
Informationstechnologie und Rüstungsindustrie als Haupt-Performancetreiber
Die Halbjahres-Performance ist relativ breit abgestützt, am stärksten jedoch getrieben durch die Sektoren Informationstechnologie, Industrie und Finanzwerte. Innerhalb des Sektors Informationstechnologie ist Coherent (optische Kommunikation, US) der Top-Performer, gefolgt von CyberArk Software (Softwareunternehmen im Bereich Internetsicherheit) und MKS Instruments (US Halbleiter). Ebenfalls eine überdurchschnittliche Rendite liefern Pegasystems (US Software) sowie QT Group (finnisches Software-Unternehmen).
Innerhalb des Industriesektors resultiert der grösste positive Renditebeitrag einmal mehr von den Rüstungsunternehmen (Saab AB, Rheinmetall und Aero Vironment), die weiterhin von den geopolitischen Unsicherheiten und den erhöhten Rüstungsausgaben der Nato-Staaten profitieren. Aber auch VAT als Zulieferer zur Halbleiterindustrie schneidet gut ab. Bei den Finanzwerten tragen vor allem Nordnet (schwedische Digitalbank) sowie Mapfre (spanische Schaden- und Unfallversicherung) zur positiven Renditeentwicklung im 1. Halbjahr bei. Enttäuschend in der ersten Jahreshälfte ist erneut der Gesundheitssektor.
Dieser Sektor steuert den grössten negativen Renditebeitrag bei, insbesondere Firmen wie Quanterix (US-Diagnostik), Surgical Science (schwedischer Anbieter medizinischer Simulationstrainings und Softwarelösungen) oder Alphatec (US-Medizintechnik) standen immer wieder unter Kursdruck. Negative Renditebeiträge resultierten ebenfalls aus den Sektoren Konsum stabil und Rohstoff. Die grössten positiven Renditebeiträge auf Titelebene resultieren von Coherent, Saab AB, Rheinmetall, Aero Vironment und CyberArk Software.
Auf der negativen Seite drückten Quanterix, Sinch, Ocado Group, Alfen und Temenos am stärkten auf die Rendite.
Portfolio-Struktur und Anpassungen
Xantos hat das laufende Jahr mit einer Cash-Quote von fast 10% gestartet. Sektormässig war Xantos zu Beginn des Jahres mit knapp 40% in Informationstechnologie, zu 16% im Gesundheitssektor und zu fast 11% in Industriewerte investiert. Geographische gesehen waren 49% der Vermögenswerte in Europa und 39% in den USA investiert. In der ersten Jahreshälfte haben wir vor allem im Bereich Informationstechnologie gewisse Positionen etwas gekürzt.
Dies insbesondere im Bereich Cyber Security (CyberArk Software, Qualys), aber auch bei anderen Software-Firmen wie Fortnox und SPS Commerce sowie bei Halbleiter-Firmen (BE Semiconductor, Advanced Energy Industries) und im Bereich der optischen Kommunikation (Coherent, Universal Display). Ausserdem haben wir uns von Sinch, Temenos, Silicon Laboratories und Lattice Semiconductor verabschiedet, womit das Sektorgewicht von 40% auf 37% reduziert wurde.
Im Gesundheitswesen haben wir Exact Sciences (Diagnostik) und Inmode (Medizintechnik) verkauft, im Gegenzug eine kleine Position in Biotage (schwedisches Life Science Unternehmen) aufgebaut. Netto wurde das Gewicht im Gesundheitssektor um 2% reduziert. Im Rüstungsbereich haben wir uns aufgrund der Marktkapitalisierung von über EUR 20 Mrd. von Rheinmetall getrennt. Wir hatten die Aktien im Januar 2022 aufgrund der günstigen Bewertung gekauft.
Wir bleiben weiterhin mit rund 4- 5% im Rüstungsbereich investiert mit den Firmen Saab (Schweden), Aero Vironment (US) sowie Hensoldt (deutscher Rüstungskonzern/Verteidigungs- und Sicherheitselektronik). Im Hinblick auf sinkende Zinsen haben wir bereits im Januar eine kleine Position im Bereich UK Homebuilders (Cairn Homes, Persimmon, Berkeley) aufgebaut. Gegen Ende des 2. Quartals wurde zusätzlich eine Position im Schwedischen Immobilienmarkt (Catena, NP3 Fastigheter, Nyfosa) eröffnet.
Ausserdem haben wir den Industriebereich insbesondere in Europa (Jungheinrich, Sdiptech, Kardex) leicht verstärkt, wo wir von einer Gewinnerholung nach der Industrierezession ausgehen. Teure Technologieaktien werden weiter reduziert und durch attraktiv bewertete Firmen ersetzt, welche gute Aussichten auf Margenverbesserungen und Gewinnsteigerungen haben. Per Semesterende liegt die Cash-Quote bei 10%. 41% der Vermögenswerte sind in den USA und 47% in Europa investiert.
Xantos Sektor- und Länderaufteilung Ende Juni 2024
Sektoren in %
Länder in %
Ausblick
Die Zinsen – das Zünglein an der Waage
Wie erwartet senkte die EZB im Juni ihre Leitzinsen. Wie schnell nun weitere Zinsschritte in Europa folgen werden, werden die kommenden Inflations- und Arbeitsmarktdaten zeigen. Der Druck auf die EZB der serbelnden Wirtschaft in Deutschland und anderen zentral- und nordeuropäischen Länder Unterstützung zu geben, dürfte steigen.
Der eingeläutete Zinssenkungszyklus in Europa wird keinesfalls so aggressiv ausfallen wie der Zinserhöhungszyklus, sondern es wird sich vielmehr um ein graduelles Reduzieren der Leitzinsen handeln, doch in der zweiten Jahreshälfte dürfte die geldpolitische Wende den wirtschaftlichen Ausblick in Europa heben. Die Frage, die sich nun stellt, ist wann das FED die Zinswende startet. Seit Jahresbeginn haben wir enorme Verschiebungen in den Zinserwartungen gesehen. Anfangs hatten die Marktteilnehmer noch 6 Leitzinssenkungen in den USA erwartet, nun geht man noch von 1-2 Zinssenkungen aus.
Im Hinblick auf allfällige Zinssenkungen ist nicht die Frage wann, sondern warum die Zinsen gesenkt werden (müssen). Sollte sich die Konjunktur stark verlangsamen oder gar in eine Rezession abrutschen – worauf momentan nichts darauf hindeutet – so könnten die Notenbanken gezwungen sein, die Geldpolitik deutlicher zu lockern. Das grosse Risiko bleibt die Zinsentwicklung, wenn die Inflationswerte nicht wie erhofft weiter rückläufig sind.
Tiefere Zinsen begünstigen Small & Mid Caps
Kleine und mittelgrosse Unternehmen dürften überdurchschnittlich von Zinssenkungen profitieren. Tiefere Zinsen werden die Wirtschaft beleben. Insbesondere Immobilien, Konsum und Investitionen könnten durch tiefere Zinsen stimuliert werden.
Im Durchschnitt sind kleinere und mittlere Unternehmen höher verschuldet als die grossen Firmen. Ein geringerer Zinsaufwand entlastet viele kleinere Firmen und setzt Liquidität für andere Bereiche frei. Hauptnutzniesser tieferer Zinsen wären neben Small & Mid Caps Anleihen- Proxy-Sektoren wie die Versorger, der Basiskonsum-, Gesundheits- oder Telekomsektor und in einem gewissen Ausmass auch der Immobiliensektor. Dabei handelt es sich um defensive Sektoren, die selbst in schwachen Konjunkturphasen, relativ stabile Gewinne erwirtschaften können. Auf eine Belebung der Wirtschaft aufgrund von sinkenden Zinsen sollten kleinere und mittlere Firmen viel schneller und markanter positiv reagieren.
Euphorie um KI setzt sich fort
Die Euphorie um die künstliche Intelligenz (KI) setzte sich im ersten Halbjahr fort. Die grossen Tech-Konzerne investieren in grossem Umfang in den Megatrend Computer Intelligenz, wovon insbesondere Nvidia profitiert, denn ihre Prozessoren sind unerlässlich für das Training der generativen KI, die Sprache und Bilder erzeugen. Es findet momentan ein regelrechtes Wettrennen unter den grossen Tech-Konzernen statt nach dem Motto «the winner takes it all». Ob sich die hohen Investitionen für alle auszahlen werden, wird die Zukunft zeigen.
Nutzniesser sind gegenwärtig primär diejenigen Firmen, die die Infrastruktur für die generative KI bereitstellen und somit vom Investitionszyklus profitieren. Dazu zählen neben dem Chiphersteller Nvidia die Cloud-Anbieter Amazon, Microsoft und Alphabet. Die kleinen und mittelgrossen Firmen können momentan noch weniger von dem KI-Hype profitieren. Sie werden die Zweitrunden-Profiteure sein, wenn sie durch den Einsatz von KI ihre Produktivität und damit ihre Profitabilität steigern können. In den nächsten ein bis zwei Jahren dürften die ersten KI-basierten Produktivitätsfortschritte sichtbar werden.
Dies wäre angesichts des schwachen Produktivitätswachstums der vergangenen Jahre eine sehr gute Nachricht. Es davon auszugehen, dass der KI-Hype auch in der zweiten Jahreshälfte das dominante Investmentthema bleiben dürfte. Dies dürfte auch so sein, wenn sich erste Zinssenkungen in den USA oder weitere in Europa abzeichnen werden. Allerdings dürfte es eine Verschiebung der KI-Profiteure weg von der Bereitstellung von Rechenleistung hin zu Anwendungen (Software) und Anwendern geben.
Globale Small & Mid Caps mit fast 20% Bewertungsabschlag gegenüber Large Caps
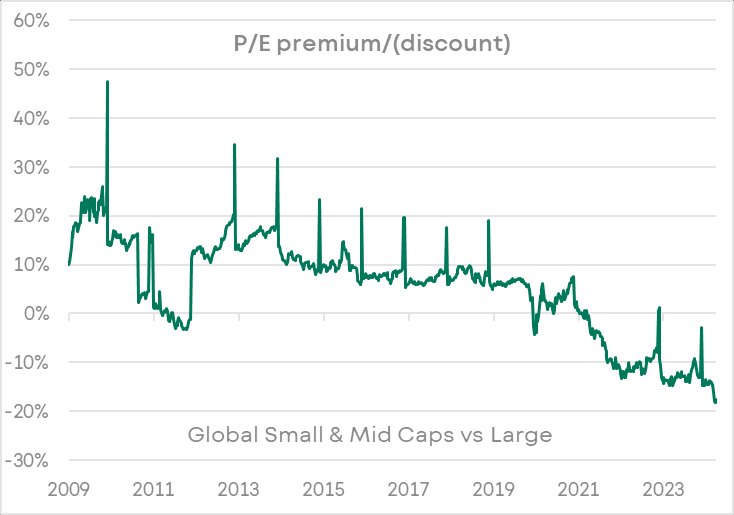
Die Bewertung der Large Caps und insbesondere der Mega Caps ist anspruchsvoller geworden und lässt keine negativen Überraschungen bei Umsatz- und Gewinnentwicklungen mehr zu. Im Gegenzug hierzu sind Small- & Mid Caps attraktiv bewertet, dies auch im historischen Vergleich. Gegenwärtig handeln globale Small- und Mid Caps zu einem Abschlag von fast 20%
gegenüber Large Caps, während sie in den vergangenen 15 Jahren im Durchschnitt zu einer Prämie von rund 5-10% gehandelt wurden.
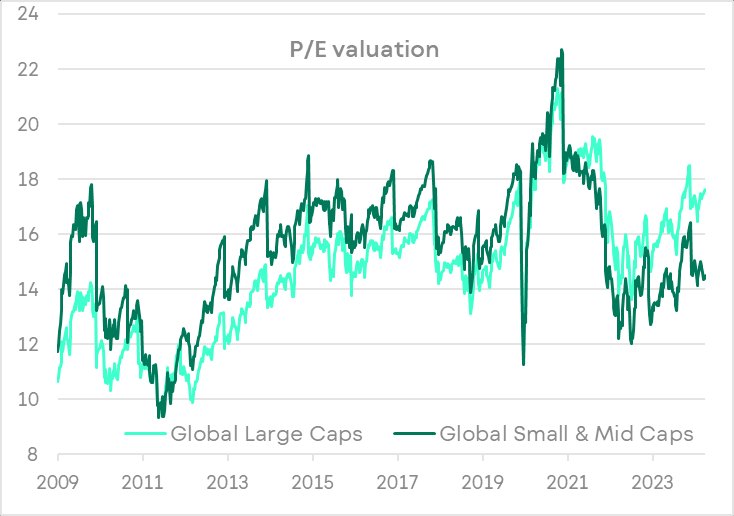
Die nachfolgende Bewertungs-Graphik zeigt die Entwicklung eindrücklich. In Boomphasen handeln Small & Mid Caps mit einer 20%-igen Prämie gegenüber Large Caps. In den letzten 10 Jahren hat sich die Prämie kontinuierlich abgebaut und seit dem Jahr 2021 handeln Small & Mid Caps sogar zu einem Abschlag gegenüber Large Caps. Der Bewertungsdiskont von Small & Mid Caps hat sich in diesem Jahr nochmals markant vergrössert. Die Umkehrung von einer Bewertungsprämie zu einem-diskont, zeigt eindrücklich das grosse Potential von Small & Mid Caps.
Viel Potential liegt bereit
Das erste Halbjahr war für das Segment der kleineren und mittleren Firmen sehr herausfordernd. Margendruck, Zinsen, Geopolitik und ein dominantes Investmentthema mit wenigen «Superfirmen». Trotzdem konnte man mit einer leicht positiven Rendite aufwarten. Vorausblickend baut sich ein enormes Potential für viele Unternehmen und insbesondere kleine und mittlere Firmen auf. Die Bewertungen sind attraktiv, insbesondere im Vergleich zu den grossen Unternehmen, die Erwartungen zurückhaltend. Die Möglichkeiten von KI werden vielen Firmen neue Wachstumschancen eröffnen.
Als Zulieferer, als innovativer Lösungsanbieter in Nischen oder als Anwender, KI wird unzähligen Firmen neue Perspektiven eröffnen. Wir gehen davon aus, dass einiges des Kurspotentials in den kommenden Monaten abgerufen wird. Ob der Zins- und Konjunktureffekt oder technologische Treiber zuerst greifen ist schwierig zu sagen. Zinssenkungen dürften kurzfristige Wirkung zeigen, technologische Veränderungen werden eher mittelfristig Wirkung erzielen. Der Bewertungsabschlag dürfte sich dann ebenfalls abbauen.
Die Anlagemöglichkeiten bei kleineren und mittleren Firmen sind ausgezeichnet und die Aussichten vielversprechend.
Informationstechnologie 37.2% Gesundheitswesen 14.0% Industrieunternehmen 12.3% Nicht-Basiskonsumgüter 8.0% Finanzen 7.3% Andere Sektoren 11.0%
USA 40.0% Schweden 13.9% Deutschland 6.6% Norwegen 4.3% Dänemark 3.2% Andere Länder 21.9%