Zinswende und konjunkturelle Schwäche
- Globale Wirtschaft erholt sich kaum
- Rezession in den USA und Europa noch immer möglich, dann aber eher glimpflich
- Inflationsrückgang – Entspannung an der Zinsfront
- Geldmarkt und Bonds mit ansprechender Rendite
- Aktien im Spannungsfeld tieferer Zinsen und Rezessionsrisiken
Rückblick 2023
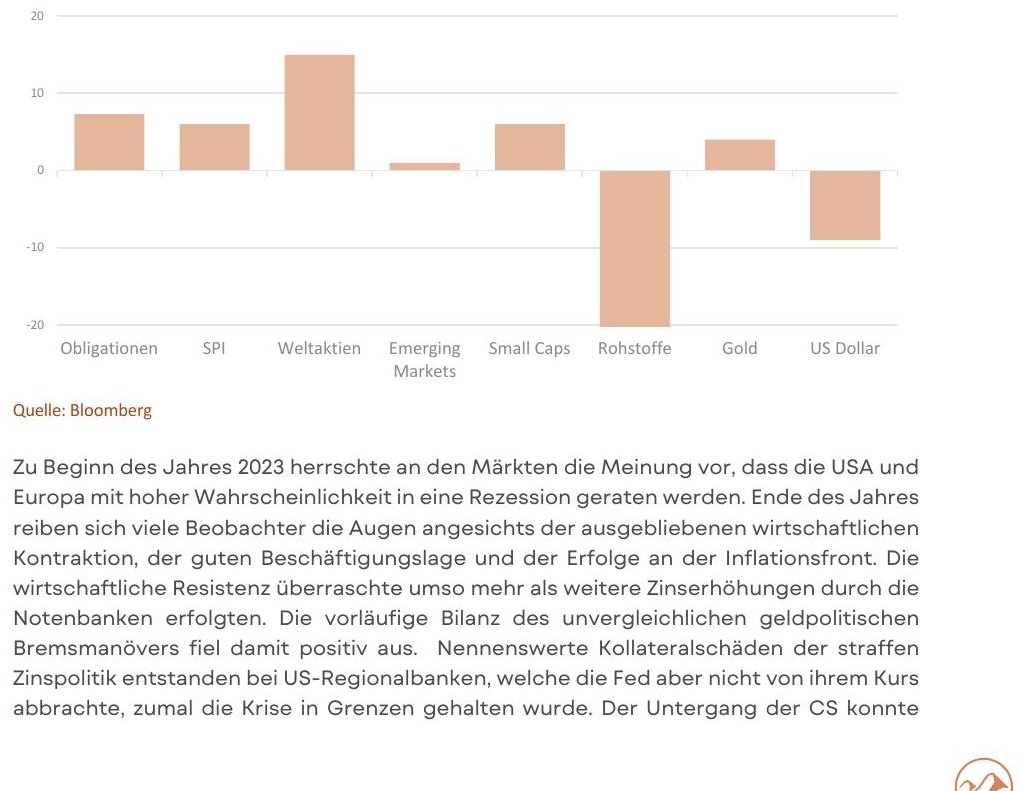
indessen nicht verhindert werden, da die Vertrauenskrise nicht mehr zu stoppen war. Mit der Integration in die UBS konnte eine marktwirtschaftliche Lösung gefunden und ein Beben an den internationalen Finanzmärkten verhindert werden. Politische Entwicklungen und Ereignisse, wie die kriegerische Auseinandersetzung in Gaza wirkten sich kaum auf die Finanzmärkte aus. Chat GPT war indessen ein Katalysator für ein wahres Feuerwerk von Aktien, die in die Thematik der generativen künstlichen Intelligenz involviert sind.
Der IT-Sektor war, in Umkehr des Desasters von 2022, der stärkste Performer mit einem Zuwachs von über 50%. Nvidia, Hersteller von Prozessoren für die KI-Industrie, war einer der auffälligsten Profiteure. Deren Aktien verdreifachten sich und katapultierten den Marktwert der Firma auf über 1 Billion USD. Die Performancewerte der einzelnen Sektoren fielen sehr unterschiedlich aus. Defensive Konsumwerte, der Gesundheitssektor wie auch Versorgungswerte legten kaum an Wert zu. Eine überdurchschnittliche Performance erzielten neben dem IT-Sektor, zyklische Werte und Kommunikationstitel.
Der Weltindex legte 24% zu, stark unterstützt vom amerikanischen Markt, der 26 % zulegte; ähnlich stark fiel die Performance des europäischen Index aus. Die Schweiz blieb angesichts der sektoriellen Zusammensetzung (Pharma, Nahrungsmittel) des Index deutlich zurück. Schwache Performancewerte verzeichneten auch die asiatischen Märkte, insbesondere China, während Japan dank schwacher Währung massiv zulegen konnte.
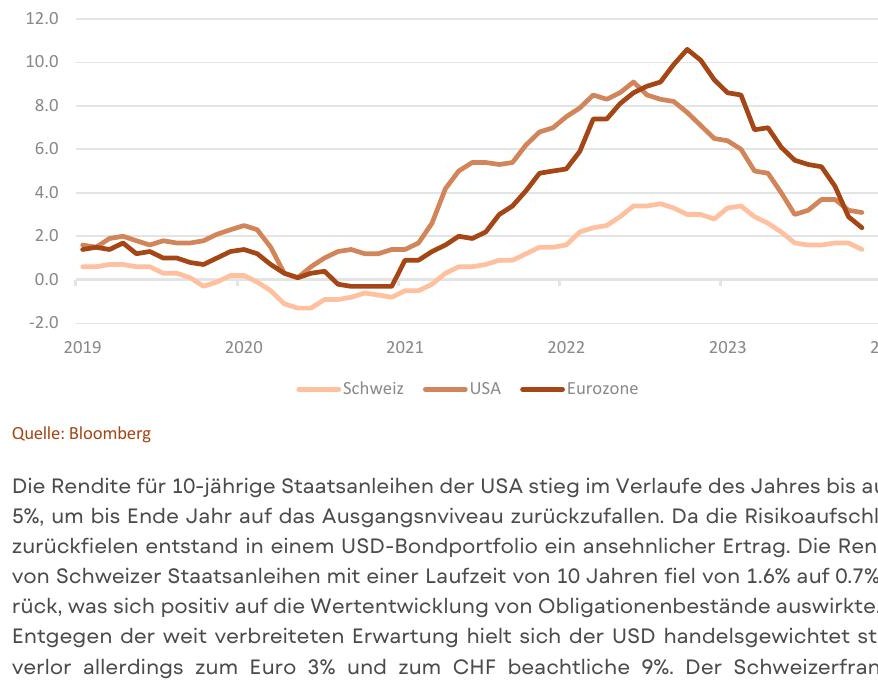
wertete sich real um rund 5% auf, was die Wettbewerbsfähigkeit der Schweiz beeinträchtigte. Die Anlageklasse Rohstoffe verlor über 10 %, wozu der Rückgang der Energiepreise einen wesentlichen Beitrag leistete. Industriemetalle waren ebenfalls schwach, während bei den Edelmetallen ein gemischtes Bild entstand. Gold vermochte im Zuge sinkender Realzinsen, um über 10% zuzulegen.
Ausblick 2024
Im Jahre 2024 wird sich weisen, ob der Teilerfolg der geldpolitischen Straffung zu einem Vollerfolg wird. Zu Jahreswende besteht der Konsens darin, dass das Wachstum der Weltwirtschaft auch 2024 unterdurchschnittlich ausfallen wird und die «Wachstumsträger» in Asien liegen. Das Risiko einer Rezession wird indessen deutlich geringer eingestuft als vor 12 Monaten. Die Inflationserfolge sollten zumindest gehalten, wenn nicht noch verbessert werden. In dieser Konstellation ist der Zyklus steigender Zinsen beendet und eine Wende zu tieferen Leitzinsen wird 2024 eingeläutet.
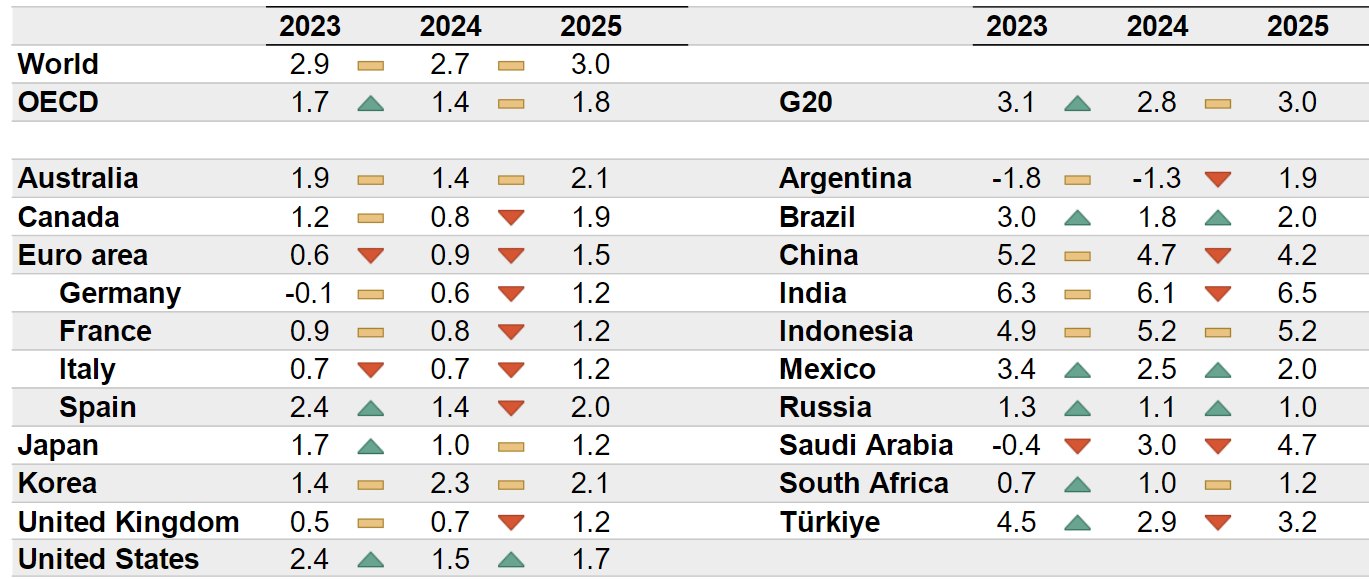
Dementsprechend war das Feuerwerk der Aktien zu Jahresende 2023 nicht nur technischer Natur, sondern eine Antizipation besserer (als vermutet) Rahmenbedingungen im Jahre 2024. Die Ende November publizierten Prognosen der OECD (siehe Grafik 3) verdeutlichen das Bild einer verhaltenen, aber nicht schlechten Konjunkturentwicklung. Die geopolitischen Brandherde haben sich kaum verändert. Die Markierung und Verteidigung von (geografischen) Interessenssphären in einer multipolaren Welt bringt Konfliktpotential mit sich.
Am deutlichsten wird das noch immer am Beispiel Taiwans, wo westliche Wirtschaftsinteressen mit den politischen Ambitionen Pekings kollidieren. Die Parlaments- und Präsidentschaftswahlen in den USA werden medial wohl das Topthema sein, deren Auswirkungen auf die Geopolitik sind indessen mutmasslich geringfügig. Der Krieg in Gaza hat Potential zu einem Regionalkonflikt mit Folgen unter anderem auch für die Versorgung der Weltwirtschaft.
Wirtschaftliche Entwicklungstendenz
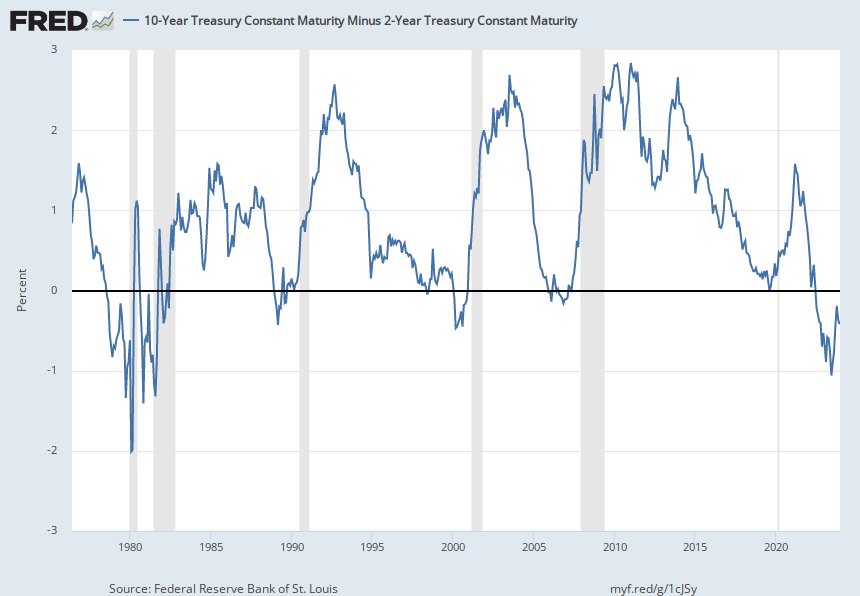
Die überraschende Widerstandskraft der Wirtschaft im Jahre 2023 ist wesentlich auf den Konsumenten zurückzuführen, der angesichts der guten Beschäftigungslage und steigender Löhne vor allem den Dienstleistungskonsum (Reisen, etc.) beflügelte. In den USA wurden dazu die in der Covid-Zeit angesparten Gelder verwendet. Wir bezweifeln daher, dass die US-Wirtschaft auch 2024 gleichermassen widerstandsfähig bleibt. Jedenfalls wäre es erstmalig, dass eine geldpolitische Straffung mit einhergehender inverser Zinsstruktur ohne Wachstumseinbussen bliebe. Dies wird durch die Grafik 4 verdeutlicht, die zeigt, dass wann immer eine Phase bestand in der die 2-jährige Rendite höher als die 10jährige Rendite von US-Staatsanleihen war, früher oder später eine Rezession eintrat. Ob diesmal alles anders ist, würden wir zumindest in Frage stellen.
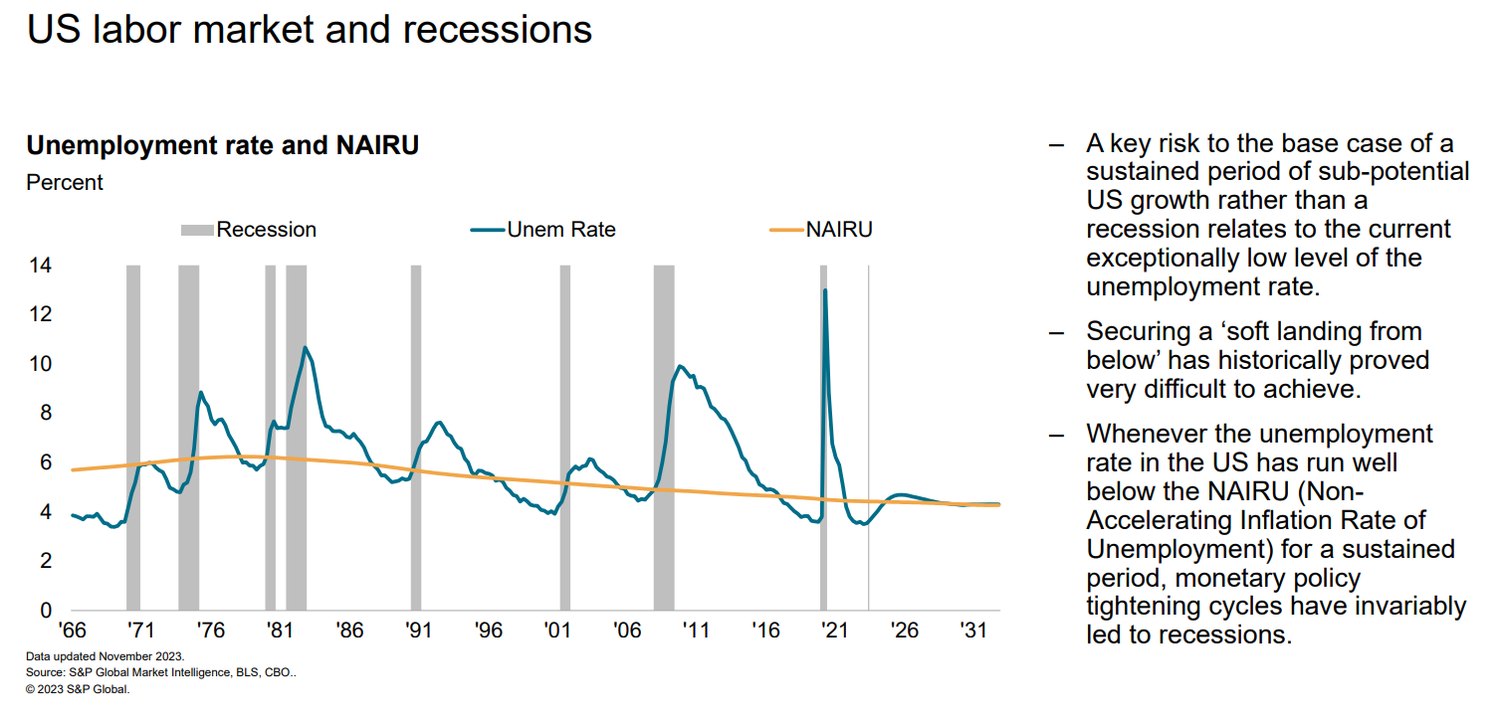
Kommt hinzu, dass die Signale vom Arbeitsmarkt (siehe Grafik 5) die These einer Rezession unterstützen. In der Vergangenheit war es zumindest so, dass bei einer starken Anspannung des Arbeitsmarktes, bei der die Arbeitslosenrate unter den Wert fiel, der die Inflation im Zaume hält, eine Rezession folgte.
Dies führt zum Schluss, dass die amerikanische Notenbank mit grosser Wahrscheinlichkeit einen Wechsel in der Geldpolitik vornehmen wird und das Ziel einer Kerninflation von 2% weniger beharrlich anvisieren wird. Eine befriedigende Konjunkturlage ist für die Wiederwahl des Präsidenten von eminenter Bedeutung. Eine allfällige finanzpolitische Spritze zur Sicherung des Wachstums, respektive der Wiederwahl Bidens ist auszuschliessen, da die Republikaner im Kongress aus offensichtlichen Gründen dagegen stimmen würden. Der Wahlkampf in den USA wird sich nach heutigem Stand zwischen Biden und Trump abspielen.
Laut Umfragewerten könnte es zu einem knappen Entscheid kommen. Daher sind zahlreiche Kräfte in den USA darauf fokussiert, Trump zu verhindern. Es wäre in diesem Kontext nicht verwunderlich, wenn die Zentralbank mit ökonomisch überzeugenden Argumenten einen schneller als erwarteten Zinssenkungszyklus auslösen würde.
Europa wird mit Hilfe von Spargeldern aus der Corona Zeit, die für den Konsum fliessen sollten, einer allmählichen Erholung des industriellen Komplexes, der staatlichen Projekte zur Energiewende sowie einer mutmasslichen leichten Verbesserung der Konjunktur in China einen leichten Aufwärtstrend erleben. Zudem ist zu erwarten, dass die EZB einer Zinssenkung in den USA folgen wird und damit die monetären Bedingungen etwas gelockert werden.
China befindet sich in einer Reihe von strukturellen Schwierigkeiten, sei dies der Immobilienmarkt, die demografische Entwicklung oder die Standortflucht von ausländischen Produzenten. Da diese Probleme mit keinen kurzfristigen Massnahen gelöst werden können, aber Wachstums hemmend wirken, dürfte die Konjunktur in China unter den Möglichkeiten bleiben.
Kapitalmarkt – Entspannung
Gegen Jahresende begannen die Bond Märkte ein Regimewechsel in der Geldpolitik zu antizipieren. Von der absehbaren, vom Ausmass und Zeitpunkt aber umstrittenen Zinslockerung, wird der Kapitalmarkt profitieren, wenngleich das weitere Potential nach unten begrenzt ist. Dieser Prozess hängt wesentlich auch vom Ausmass der Verbesserung an der Inflationsfront, respektive der langfristigen Inflationserwartungen ab. Da letztere relativ stabil blieben, dürfte die geldpolitische Lockerung vor allem die kürzeren Laufzeiten begünstigen und so zu einer Normalisierung der Zinskurve führen.
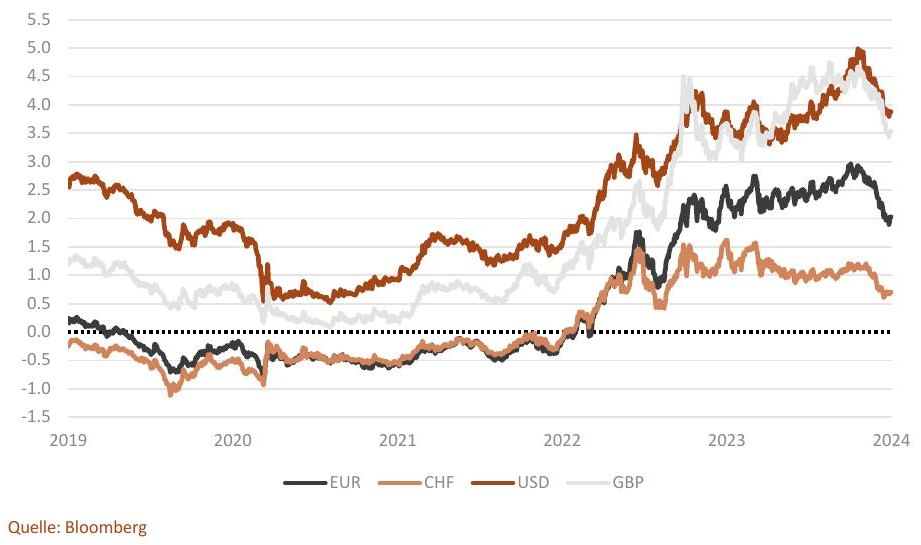
Da die US-Renditen global für den Richtungsverlauf den Ton angeben, werden EUR, CHF und GBP eine ähnlich positive Entwicklungstendenz einschlagen. Wir gehen davon aus, dass 2024 erneut positive Anlageerträge auf festverzinslichen Papieren möglich werden. In einem konservativen Portfolio würden wir das Schwergewicht auf mittlere Laufzeiten legen. Da das Rezessionsrisiko nicht zu vernachlässigen ist und die Kreditaufschläge teilweise zu gering geworden sind, ist der Bonität von Neuanlagen hohe Aufmerksamkeit zu schenken.
Währungen – einiges spricht für einen schwächeren USD
Prognosen zu Währungsentwicklungen gehören zu dem schwierigsten und zufälligsten Vorhaben in der wirtschaftlichen Kristallkugel. Verschiedene und nicht prognostizierbare Faktoren bestimmen das Währungsgeschehen. Unter diesem Vorbehalt sind die nachfolgenden Ausführungen zu verstehen. Aufgrund des Status als internationale Handels- und Fluchtwährung und einer robusten Binnenkonjunktur ist der USD gemessen an seiner Kaufkraft erheblich überbewertet. Mit mutmasslich sinkendem Zins- und Wachstumsvorteil sollte die US-Valuta unter Abwertungsdruck geraten. Dies gilt insbesondere in der Relation zum Yen, da hier die Überbewertung am deutlichsten ausfällt und die Zinsdifferenz am klarsten schmelzen wird. Die US-Valuta ist auch eine antizyklische Währung, was bedeutet, dass die Währung stark ist, wenn die USA stärker wachsen als der Rest der Welt und umgekehrt. Der mutmassliche Konjunkturverlauf unterstützt das Schwächeargument der US-Valuta.
Während in früheren Jahren die Währungen als Droh- und Kampfinstrument in wirtschaftlichen Konflikten gerne und vorab von den USA verwendet wurden, hat sich dies gelegt. Wir gehen davon aus, dass gerade die politisch sensible Relation zwischen der chinesischen und amerikanischen Währung weiterhin relativ stabil verläuft. Der Wirtschaftskrieg zwischen den beiden Grossmächten wird inzwischen auf anderen Feldern ausgetragen. Bei gleicher geldpolitischer Ausrichtung und tieferen Teuerungsraten in der Schweiz dürfte der bisherige Trend der CHF/EUR Beziehung eine Fortsetzung erfahren. Eine allmähliche Abschwächung des EUR wird auf wenig Widerstand der Schweizer Nationalbank stossen, da die Wirtschaft mit einer schleichenden Aufwertung des Frankens gelernt hat zu leben. Sollte indessen die reale Aufwertung stärker ausfallen, sind Eingriffe der SNB denkbar.
Rohstoffe im Spannungsfeld konjunktureller Schwäche und der Energiewende
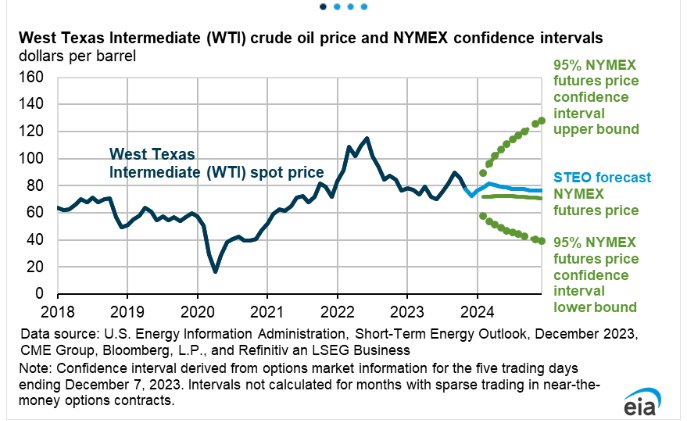
Chinas konjunkturelle Entwicklung ist ein Schlüssel für die Preisentwicklung an den Rohstoffmärkten. Da keine spektakuläre Verbesserung der Wachstumsdynamik in der zweitgrössten Wirtschaft zu erwarten ist und das globale Wachstum unterdurchschnittlich bleibt, sind die Preiserwartungen bei konjunkturabhängigen Rohstoffen bescheiden. Lagerbestände von einzelnen Produkten mögen Preisverzerrungen ergeben, so wie auch kartellistische Preisabsprachen wie am Erdölmarkt. Die amerikanische Energiebehörde rechnet für 2024 mit einer Seitwärtstendenz bei den Erdölnotierungen für WTI und Brent (siehe Grafik 6). Edelmetalle verlieren mit fallender Inflation an Attraktivität, was mit tieferen Zinsen und allenfalls weiteren Käufen durch Notenbanken aufgewogen werden könnte. Jedenfalls bleiben Silber und Gold in kleinem Masse eine geeignete Versicherung im Portfolio für «Unvorhergesehenes».
Aktien: Alles ist möglich
Zinsen und Aktien bewegen sich meist in unterschiedlicher Richtung, was auch einer ökonomischen Logik entspricht. Verseht man den Preis einer Aktie als abdiskontierter Wert zukünftiger Erträge fällt der Preis umso höher aus, je tiefer der angewendete Diskontzinssatz ist. Bei der Betrachtung von realen Zinsen (nominelle Zinsen minus erwartete Inflation) ist dieser Zusammenhang noch deutlicher. Die markante Rallye zu Jahresende 2023 lief einher mit fallenden realen Zinsen (siehe Grafik 9). Dieser Prozess könnte sich noch eine Weile fortsetzen und den Aktienmarkt entsprechend begünstigen.
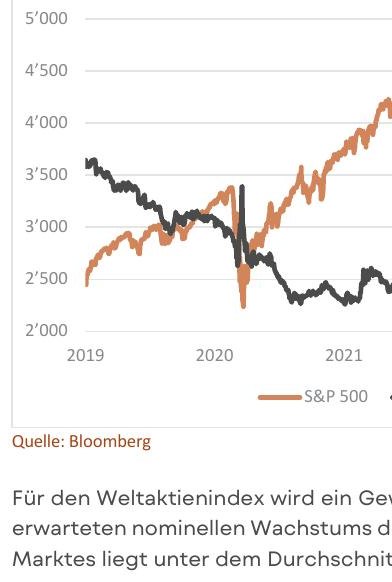
Für den Weltaktienindex wird ein Gewinnwachstum von 7 % erwartet, was aufgrund des erwarteten nominellen Wachstums des Welt BIPs plausibel erscheint. Die Bewertung des Marktes liegt unter dem Durchschnitt der letzten 10 Jahre und wird daher einen In du str ial sIT Real Estate Uti liti es Aufwärtstrend nicht behindern. Sollten die zuversichtlichen wirtschaftlichen Rahmendaten eintreten, scheint das Potential für Aktien im kleinen zweistelligen Bereich zu liegen. Die positive Beurteilung der relativen Bewertung gilt für fast alle Sektoren mit der gewichtigen Ausnahme des IT-Sektors. Ein ähnlich grosser Gewinnzuwachs (rund 15%) wird dem Sektor Kommunikation (u.a. Alphabet) zugetraut, der bewertungsmässig aber deutlich attraktiver dasteht. Unabhängig von der Bewertung gehören beide Sektoren in ein Aktienportfolio, da es schwer vorstellbar ist, dass eine positive Aktienmarktentwicklung ohne diese Sektoren erfolgen kann. Die Themen der wirtschaftlichen Dynamik und Veränderung werden schwergewichtig in Firmen dieser Sektoren abgehandelt. Desweitern sollte der Gesundheitssektor nicht vernachlässigt werden, der ein überdurchschnittliches Wachstum verspricht und bewertungsmässig in Ordnung ist. Ein bescheidenes Wachstum und eine hohe Bewertung zeichnet den Sektor zyklischer Konsum aus, was weniger ansprechend ist.
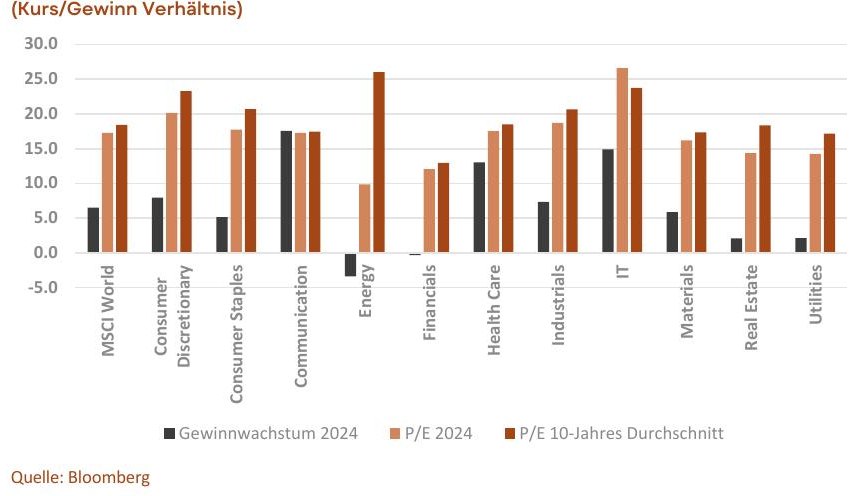
Geografisch betrachtet sind die US-Märkte deutlich teurer als Europa, was sich allerdings aufgrund der Struktur der Indizes (IT-lastigkeit) nicht so schnell ändern wird. So lange nicht eine komplette Sektor Rotation eintritt und hierfür sehen wir wenig Gründe, dürften die Technologie starken Börsen weiter das Rennen anführen, womit der US- Markt federführend bleibt. Aufgrund der schlechten Performance 2023 und einer leichten konjunkturellen Verbesserung könnte China etwas zulegen und andere asiatische Märkte mitziehen.
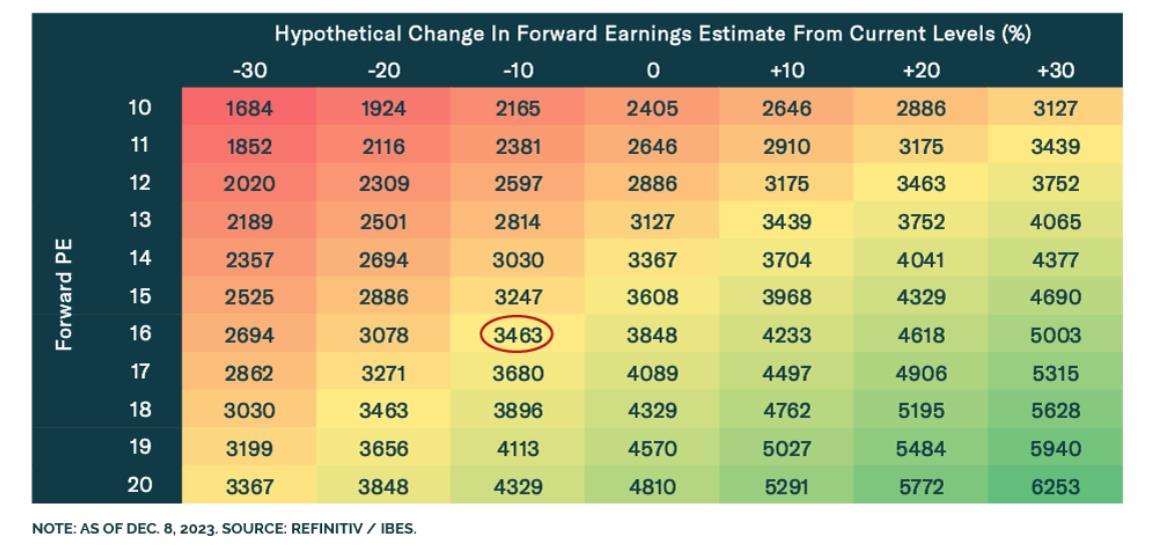
Wie bereits angedeutet besteht nach wie vor ein Risiko, dass ein Softlanding misslingt und die USA und Europa zumindest in eine milde Rezession geraten. In diesem Fall wäre mit sinkenden Gewinnen zu rechnen. Grafik 9 zeigt den Indexstand des S&P 500 für verschiedene Gewinnentwicklungen und P/E Verhältnisse. Der Index stand Ende Jahr bei knapp 4800 Punkten und bei einem P/E von 20. Bei einem Gewinnrückgang von 10% müsste der Index um 10% fallen, um die gleiche Bewertung aufrechtzuerhalten.
Wahrscheinlicher scheint eine Kontraktion der Bewertung; würde das P/E auf den langfristigen Durchschnittswert von 18 fallen, müsste der Index um rund 20% korrigieren.
Zusammenfassung:
- Die Weltwirtschaft wächst unterdurchschnittlich mit Rezessionsgefahr in der westlichen Welt. Ein allfälliger Wachstumseinbruch bleibt moderat. Global wird 2024 zum Jahr der Zinswende
- Die Inflation bleibt tendenziell rückläufig und eröffnet der Geldpolitik die Möglichkeit, schrittweise die Zinsen zu senken. In den USA könnte dieser Prozess aus wahlpolitischen Gründen beschleunigt werden.
- Obligationenzinsen in der Tendenz rückläufig. Verflachung der US-Zinskurve, wobei wir aus Risikoüberlegungen schwergewichtig Anlagen im mittleren Laufzeitenbereich vornehmen würden
- Der Trend des US-Dollars ist nach unten gerichtet. Der Schweizerfranken wird sich tendenziell zum Euro aufwerten.
- Die Unternehmensgewinne werden im Durchschnitt leicht ansteigen und mit einem Rückgang der realen Zinsen den Aktienmärkten zu einer positiven Performance verhelfen.
- Die grösste Unsicherheit liegt im latenten Rezessionsrisiko mit negativen Auswirkungen auf Aktien und positiven auf Obligationen.
- Die Wahlen in den USA werden viel Aufmerksamkeit erhalten, aber wenig Einfluss auf die Finanzmärkte haben, da aus heutiger Sicht keine dramatische Wende in der Politik eintreten wird, wie immer auch der Sieger heissen wird.
- Die bekannten politischen Risikoherde wurden ergänzt mit der kriegerischen Auseinandersetzung im Gazastreifen. Falls der Konflikt die latent instabile Lage in der gesamten Region erschüttert, wären negative Konsequenzen für die globale Wirtschaft und die Märkte zu erwarten.
Wangs, Januar 2024
Keine Prognosenänderung / kleiner als 0.3%Prognosenänderung > 0.3% / < -0.3%