- Fulminanter Jahresanfang an den weltweiten Aktienmärkten
- US-Regionalbankenkrise bringt das Rally zu einem schnellen Ende
- Restriktivere Kreditvergabe und Rezessionsängste belasten Small- & Mid Caps
- Euphorie um künstliche Intelligenz
- Xantos Anteilsklasse A erzielt in der ersten Jahreshälfte eine Rendite von +6.5% (CHF) respektive +10.1% (USD) getrieben durch den Sektor Informationstechnologie
- Portfolio - Verstärkter Fokus auf Informationstechnologie und Gesundheit, zyklische Komponenten reduziert
- Stimmung bleibt gedrückt – Höhere Zinsen belasten Wirtschaft - Aktienselektion gewinnt an Bedeutung
- Globale Small- & Mid Caps attraktiv bewertet
Performance Xantos A in CHF Fulminanter Jahresanfang an den weltweiten Börsen Entgegen vielen Prognosen gestaltet sich der Jahresanfang sehr erfreulich. Die Aktienmärkte legen im Januar ein erfreuliches Rally hin. Die Verlierer des letzten Jahres werden zu den Gewinnern, allen voran die Tech-Giganten sowie Titel im Bereich Konsum zyklisch. Auch Xantos brilliert im Januar mit einer Rendite von fast 9%. Die Inflation nimmt seit einigen Monaten ab. Gleichzeitig steigt aber die Sorge um die Wirtschaft. Sinkender Konsum sowie ein Stillstand beim Neubau in allen wichtigen Ländern herrschen vor. China scheint die Corona-Welle überstanden zu haben. Die Märkte hoffen auf eine Normalisierung der chinesischen Wirtschaft. Lieferkettenprobleme sollten endgültig der Vergangenheit angehören, weltweit erhofft sich der Tourismussektor neuen Schub nach dem Covid-Einbruch. Die Normalisierung der Wirtschaftskette dürfte sich deflationär auswirken. Die Märkte feiern bereits jetzt das Comeback von China.
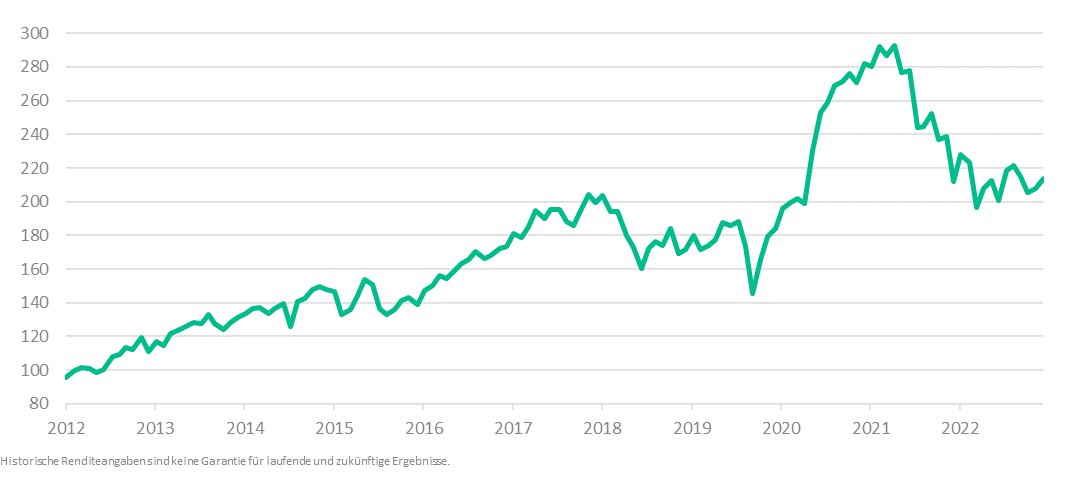
Zähe Inflation und steigende Zinsen belasten Märkte im Februar Die Hoffnung rasch sinkender Inflationszahlen, welche die Börsen im Januar beflügelt haben, werden im Februar zerschlagen. Die Daten der ersten beiden Monate zeigen, dass der Rückgang der Inflation zäher ist als erhofft. Gleichzeitig stagniert die Wirtschaft. Das geht nicht spurlos an den Märkten vorbei und führt zu Kursrückschlägen. Xantos kann sich dem Verkaufsdruck entziehen und verzeichnet ein Plus im Februar.
Die positive Renditedifferenz wird von Firmen erzielt, welche über einen technologischen Vorsprung, optimierte Produkte, eine lokale Dominanz oder andere dominierende Faktoren verfügen. Fortnox, QT Group, Alphatec, Surgical Science oder Nordnet scheinen weniger von der stagnierenden Wirtschaft betroffen zu sein. Einiges deutet darauf hin, dass die Preissetzungsmacht der Firmen erodiert. Die überall implementierten Preiserhöhungen zeigen erste Effekte auf die Verkaufsvolumen. Die Fixkosten steigen und reduzieren das verfügbare Einkommen der Haushalte.
Die Kreditkartenschulden in den USA haben im letzten Jahr stark zugenommen. Die Verschuldung und die Zinslast nehmen zu. Das belastet insbesondere das Budget der tieferen Einkommensklassen. Die Aktienmärkte scheinen 2 bis 3 weitere kleinere Zinserhöhungen in den USA im Februar eingepreist zu haben.
US-Regionalbankenkrise Die steigenden Zinsen fordern erste Opfer. Der Kollaps der kalifornischen Silicon Valley Bank Anfang März ist der Auslöser der schlimmsten Bankenkrise seit der Finanzkrise 2008, ausgelöst durch die starke Anhebung der Leitzinsen durch die US-Notenbank im Kampf gegen die hohe Inflation. Viele Anleger verlieren das Vertrauen, und ziehen ihr Geld bei diversen US-Regionalbanken ab. Wie Dominosteine kollabieren in den Wochen darauf weitere US-Regionalbanken wie die Signature Bank oder die First Republic Bank, die von JP Morgan Chase aufgefangen wird. Diverse Banken geraten ins Straucheln, darunter auch die Credit Suisse, die von der UBS – staatlich erzwungen – übernommen wird. Die Banken-Turbulenzen verursachen einen Einbruch der Aktienmärkte von 7% bis 10%. Nach verschiedenen staatlichen Interventionen beruhigen sich die Märkte in der zweiten Monatshälfte und die Aktien können wieder etwas zulegen.
Restriktivere Kreditvergabe und Rezessionsängste belasten Small- & Mid Caps Als Folge der Bankenkrisen wird die Kreditvergabe restriktiver. Gleichzeitig sinkt die Geldmenge (M1) und die Zinsen werden weiter angehoben. Diese Verschärfung wird auf die reale Wirtschaft abfärben und eine konjunkturelle Schwäche erzeugen. Die Stimmung wird vorsichtiger. Die neusten Daten zeigen, dass der Konsument zurückhaltender wird. Eine Abschwächung des Wirtschaftswachstums oder gar eine Rezession scheint sich anzubahnen. Allerdings ist derzeit im Datenkranz und den Frühindikatoren keine Rezession zu erkennen.
Die Vollbeschäftigung in den westlichen Industrieländern wirkt weiterhin stützend. Die weiterhin restriktive Geldpolitik sowie die daraus resultierende gedrückte Konjunkturstimmung wirkt sich vor allem auf kleinere und mittelgrosse Firmen aus. Kleine und mittelgrosse Unternehmen leiden überproportional unter der restriktiven Geldpolitik, denn sie sind im Durchschnitt stärker verschuldet als grosskapitalisierte Firmen und so bekommen sie die höheren Zinsen sowie die Kreditverknappung in höherem Ausmass zu spüren.
Besonders schwierig ist die Lage für Unternehmen mit negativem Cash Flow, welche auf den Kapitalmarkt für ihre Finanzierung angewiesen sind. Xantos hat bereits im letzten Jahr die meisten verlustschreibenden Firmen abgestossen und ist auf Firmen mit soliden Bilanzen fokussiert. Nichtsdestotrotz kann sich Xantos dem Druck, der auf kleinen und mittelgrossen Unternehmensaktien im April lastet, nicht entziehen und muss eine negative Rendite verbuchen. Neben dem schwachen US-Dollar drücken vor allem die konjunktursensitive Halbleiterunternehmen auf die Renditeentwicklung.
Die allgemein sehr schwache Nachfrage in Verbindung mit den bereits im ersten Quartal beobachteten anhaltenden Lagerabbaueffekten bei Kunden hält auch im zweiten Quartal an.
Euphorie um künstliche Intelligenz Gemäss der Börsenweisheit «Sell in May and go away» tendieren die meisten Märkte im Mai schwächer. Neben schwächeren Wirtschaftszahlen vor allem im verarbeitenden Gewerbe in den USA, Europa und insbesondere in China, drücken auch Sorgen um die Schuldenobergrenze in den USA auf die Stimmung. Dem allgemeinen Trend entziehen kann sich eine Handvoll von Tech-Titeln, beflügelt von der Euphorie um die künstliche Intelligenz. Xantos erzielt in diesem Monat eine positive Rendite, was hauptsächlich auf unsere Positionierung im Technologiesektor (Halbleiter, Software) zurückzuführen ist. Die KI-Euphorie lässt grüssen.
US-Zahlungsunfähigkeit abgewendet Der US-Schuldenstreit kann einmal mehr beigelegt werden, nachdem beide Kammern, der Senat und das Repräsentantenhaus, den Gesetzesentwurf billigen. Die Zahlungsunfähigkeit der Vereinigten Staaten ist somit abgewendet. Nachdem diese Risikokomponente entfernt ist und die Inflationsängste etwas in den Hintergrund gerückt sind, legt sich das Augenmerk vermehrt auf die allgemeine Wirtschaftslage und in welchem Ausmass sich die Wirtschaft aufgrund der restriktiven Geldpolitik abkühlen wird. Das Wachstum insbesondere in Europa schwächt sich ab. Deutschland befindet sich bereits in einer «technischen» Rezession. Vermutlich befinden wir uns weltweit in einer Industrierezession. Die Industriepreise fallen. Allerdings expandieren der Dienstleistungsbereich und der Tourismus immer noch markant. Der Inflationsdruck ist in diesen Bereichen nach wie vor vorhanden.
Portfolio
Performance-Treiber Alle Sektoren mit Ausnahme des Finanz- und Energiesektors steuern positiv zur Halbjahresrendite bei. Den mit Abstand grössten positiven Renditebeitrag (rund 84%) wird allerdings im Sektor Informationstechnologie erzielt. Dieser Bereich hat im vergangenen Jahr aufgrund des Zinsanstiegs besonders stark unter der Bewertungskontraktion gelitten. Im laufenden Jahr, beflügelt von der Euphorie um die künstliche Intelligenz, haben hier insbesondere Halbleiterfirmen wie z.B. BE Semiconductor Industries, Lattice Semiconductor oder Kalray Sadir gut abgeschnitten. Aber auch diverse Softwarefirmen wie z.B.
SPS Commerce, QT Group, oder Fortnox erzielen im ersten Halbjahr eine überdurchschnittliche Rendite. Im Bereich Konsum zyklisch profitiert das Portfolio insbesondere von den beiden US-Homebuildern Pulte Group und Meritage Homes. Das begrenzte Angebot an bestehenden Häusern beflügelt das Interesse an Neubauten und so erklimmen beide Titel im ersten Halbjahr neue Allzeithöchst. Beim Wohnmobilhersteller Thor Industries scheint einiges an Pessimismus eingepreist zu sein, denn auch dieser Titel steuert im ersten Halbjahr überdurchschnittlich zur Rendite bei.
Im Industriesektor stechen erneut die Rüstungsunternehmen Rheinmetall und SAAB AB hervor, die weiterhin vom Ukraine-Krieg profitieren. Aber auch VAT als Zulieferer zur Halbleiterindustrie schneidet sehr gut ab, obwohl das Unternehmen gerade erst Kurzarbeit angekündigt hat. Der Markt scheint hier bereits die nächste Erholung vorwegzunehmen. Im Gesundheitsbereich ist es vor allem die Medizintechnikfirma Alphatec, die am meisten zur Renditeentwicklung in der ersten Jahreshälfte beigetragen hat.
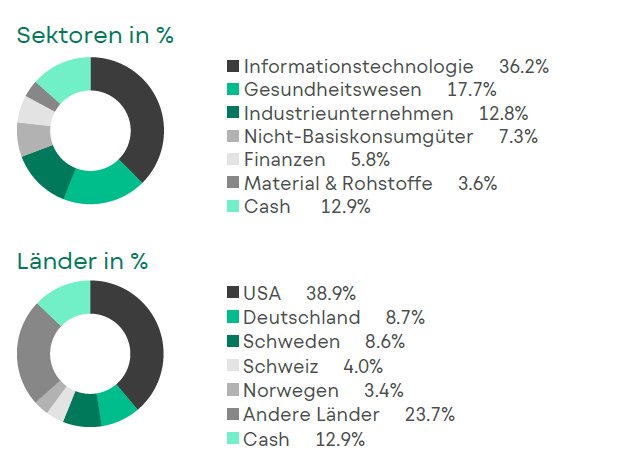
Portfolio-Struktur und Anpassungen Zu Beginn des Jahres ist Xantos zu fast 30% in Informationstechnologie, zu 15% in Industriewerte und zu 13% im Gesundheitssektor investiert, womit der Fonds wesentlich breiter aufgestellt ist, verglichen mit den Pandemiejahren als die Bereiche Informationstechnologie und Gesundheit noch fast 70% des Portfolios ausgemacht haben. Anfang Jahr haben wir vor allem Neu-bzw. Zukäufe getätigt in den Sektoren Informationstechnologie (Universal Display, MKS Instruments, Temenos, Coherent, Lumentum) und Konsum zyklisch (Vipshop, Zalando, Pulte Group, Meritage Homes).
Vereinzelt im April, aber insbesondere im Mai und Juni haben wir den Gesundheitsbereich ausgebaut (Demant, Quanterix, Exact Science, Veracyte, Surgical Science, Add Life, Neo Genomics). Im Gegenzug haben wir Verkäufe getätigt in den Sektoren Industrie (Bossard, Bertrandt, Aumann), Finanz (Lakeland Financial, First Ban Corp,) sowie Energie (Patterson-UTI Energy, Uranium Energy Corporation), wobei wir auch den Bereich Alternative Energie etwas reduziert haben (Sunpower, Solar Edge).
Den Bereich Konsum stabil haben wir ebenfalls etwas reduziert, einerseits durch den Verkauf von Lamb Weston, andererseits haben wir den Kurssprung bei den Lachsfarmen im Zusammenhang mit der tiefer als erwarteten Steuerbelastung genutzt, um unsere Positionen zu reduzieren. Wir haben das Jahr 2023 mit einer Cash-Quote von 17% gestartet, haben diese im Januar auf 11% reduziert. In den folgenden Monaten bis April haben wir die Cash-Quote allmählich wieder auf 17% erhöht. Per Ende Juni liegt die Cash-Quote bei rund 13%. Geographisch gesehen ist Xantos gegenwärtig zu 39% in den USA und zu 43% in Europa investiert.
Xantos Sektor- und Länderaufteilung Ende Juni 2023
Ausblick
Stimmung bleibt kurzfristig gedrückt Die Stimmung an den Kapitalmärkten bleibt gedrückt. Eine Reihe von Faktoren wirkt derzeit nicht nur auf die Gemütslage, sondern auch auf die Aktienkurse lähmend. Die Inflation ist in vielen Ländern hartnäckig und bildet sich für viele Investoren und Notenbanker zu langsam zurück. Chinas Wirtschaft hat sich nach der Aufhebung der Coronarestriktionen nur kurz aufgebäumt und entwickelt sich in diesem Jahr schleppend. Die Immobilienkrise ist nicht ausgestanden, die Jugendarbeitslosigkeit auf Rekordhöhe und die staatlichen Eingriffe bis auf Unternehmensstufe häufen sich.
Die geopolitischen Spannungen nehmen seit einigen Monaten zu. Unter Präsident Trump war «nur» ein Handelskrieg zwischen China und der USA im Gange. Nun scheinen sich der westliche Block und China immer mehr zu entfremden und die Rhetorik und Massnahmen werden immer schärfer. Der Ukraine Krieg, die Taiwan-Frage sowie das weltweite Hochrüsten zeigen nur die militärische Seite des Auseinanderdriftens der politischen Blöcke.
Höhere Zinsen belasten die Wirtschaft Noch dominiert an den Märkten und in vielen Medien die Inflationsrhetorik. Allerdings verbirgt sich hinter zusätzlichen Zinssteigerungen ein steigendes Risko weiterer Finanzturbulenzen sowie Korrekturen bei den Immobilienmärkten. Auch nimmt die Wahrscheinlichkeit eines Abgleitens in eine Rezession erheblich zu. Zusätzliche Zinserhöhungen können der globalen Wirtschaft massiven Schaden zufügen. Die Inflation wird weiter abklingen. Der Schaden, welche zusätzliche Zinserhöhungen auslösen werden, nimmt zu. Eine allfällige Rezession dürfte die Notenbanken unter massiven Druck setzen, die Zinsen postum zu senken.
Folgt Deflation nach der Inflation? Die Inflation ist hartnäckig und die Welt muss sich für lange Zeit auf höhere Zinsen einstellen. Dieses Credo wird nicht nur von vielen Notenbankern wie Powell und den meisten Analysten und Marktkommentaren vertreten. Die stark erhöhten Zinsen haben jedoch bereits eine Industrierezession ausgelöst. Auch der Dienstleistungssektor zeigt bereits erste Schwächen. Mit wenigen Ausnahmen haben Unternehmen keine Preissetzungsmacht mehr. Eigentlich können seit einigen Monaten nur noch staatlich regulierte Dienstleister und Oligopole die Preise ohne negative Volumeneffekte anheben. Die Konsumenten verlieren an Kaufkraft. Ein Abgleiten in eine Rezession scheint unausweichlich. Die Geldmenge hat bei allen wichtigen Währungen stark abgenommen. Nach der Inflationshysterie könnte die Welt schneller als gedacht mit einem Deflationsgespenst konfrontiert werden. In diesem Fall würden sich die Notenbanken genötigt sehen wieder die Notenpresse anzuwerfen.
Künstliche Intelligenz bleibt ein dominierendes Thema Eine Ausnahme bildet das Thema künstliche Intelligenz, welches eine immer grössere Rolle in vielen Branchen spielt. Sicher handelt es sich bei dem Thema um einen der nächsten Megatrends. Allerdings entsteht sowohl von Medien als auch von Firmen getragen derzeit ein Hype um die künstliche Intelligenz. Nicht alle Unternehmen werden die Versprechen, die derzeit gemacht werden, halten können. Die enormen Kursgewinne dürften sich dann schnell als Seifenblasen entpuppen. Bereits jetzt haben gewisse Bewertungen schon einiges an Zukunftsmusik vorweggenommen.
Aktienselektion gewinnt an Bedeutung Höhere Zinsen und tieferes Potentialwachstum bedingt durch eine alternde Erwerbsbevölkerung, sinkende Investitionen sowie eine sinkende Produktivität lassen auch bei Aktien die Ertragserwartungen tiefer ausfallen. Umso wichtiger wird die Aktienselektion mit Fokus auf Nischen mit überdurchschnittlich hohen Wachstumstreibern. Wir bleiben vorsichtig beim Konsum. Medizinaltechnik weist einen grossen Bewertungsrückgang auf und hier gibt es Nachholbedarf nach den Pandemiejahren. In einem wachstumsschwachen Umfeld gewinnt die Steigerung der Produktivität zunehmend an Bedeutung. Technologie, ob Software oder Halbleiter, dürfte hier eine wichtige Rolle spielen. Die Halbleiterindustrie scheint die Delle in der zweiten Jahreshälfte durchschritten zu haben. Konsolidierung innerhalb der Industrien dürfte zunehmen. Dies spricht für profitable kleinere und mittlere Firmen.
Globale Small- & Mid Caps attraktiv bewertet Small- & Mid Caps sind im historischen Kontext attraktiv bewertet. Aber nicht nur im historischen Vergleich sind die weltweiten Small- und Mid Caps attraktiv bewertet, sondern auch im Vergleich zu den Large Caps. Gegenwärtig handeln die globalen Smallund Mid Caps zu einem Abschlag von 11% gegenüber Large Caps, während sie in den vergangenen 15 Jahren im Durchschnitt zu einer Prämie von fast 10% gehandelt haben. Kleine und mittelgrosse Firmen mögen von den Auswirkungen einer Wirtschaftsabschwächung stärker betroffen sein als grosse Firmen, allerdings eröffnet dies auch Anlagechancen, da das Erholungspotential grösser ist.
Bewertungsvergleich Global Small & Mid Caps vs. Large Caps Global Large Caps Global Small & Mid Caps Zinsen und Technologie Der Trend der Aktienkurse zeigt wieder nach oben, allerdings dürften die kommenden Monate holprig bleiben. Die Zinsen bleiben ein dominierender Faktor für die Börsenentwicklung. Wir gehen davon aus, dass die Notenbanken eine moderatere Zinspolitik einschlagen werden. Die Inflation soll in Zaun gehalten werden. Gleichzeitig soll der schwächelnden Wirtschaft der Sauerstoff nicht vollends entzogen werden. Das Ende der Zinserhöhungen dürfte schlussendlich den Fokus wieder auf die Gewinndynamik verlagern. Neue Technologien/Innovationen bleiben ein wichtiger Treiber an den Aktienmärkten. Neue Technologien können neue Märkte schaffen. Allerdings dürfte die Implementierung vieler neuer Technologien oftmals von bereits bestehenden Unternehmen ausgehen. Der Einsatz von künstlicher Intelligenz, Automatisierung und Digitalisierung schreitet voran. Der Fokus liegt auch in naher Zukunft in Wachstumsnischen. Wir sind überzeugt, dass sich gerade in einem holprigen wirtschaftlichen Umfeld starke Unternehmen, die ihre Produktivität steigern und neue Produkte bzw. Märkte erschliessen, weiterentwickeln. Die aktive Auswahl starker Firmen wird umso wichtiger.